
Regime de caixa: pagar imposto só depois de receber, e o que isso exige
Existe uma situação que quebra empresa saudável: vender bem, faturar alto e não ter dinheiro para pagar o imposto porque o cliente ainda não pagou. Acontece com quem vende parcelado, com quem atende o poder público e com quem trabalha com contratos de longo prazo. Para essas empresas, o Lucro Presumido oferece uma ferramenta pouco usada e legítima — o regime de caixa.

 GRL Accountability
- A empresa do Lucro Presumido pode optar por reconhecer a receita pelo recebimento, e não pela emissão da nota, para IRPJ, CSLL, PIS e Cofins ao mesmo tempo.
- A opção é adotada no primeiro período de apuração do ano e vale para todo o ano-calendário — não se aplica isoladamente a um tributo.
- Exige controle dos recebimentos por nota fiscal — em livro-caixa com indicação das notas ou em contas específicas na escrituração contábil.
- Ao mudar para o Lucro Real, ou ao encerrar a empresa, o saldo de receitas ainda não recebidas deve ser oferecido à tributação de uma vez.
Competência e caixa: a diferença
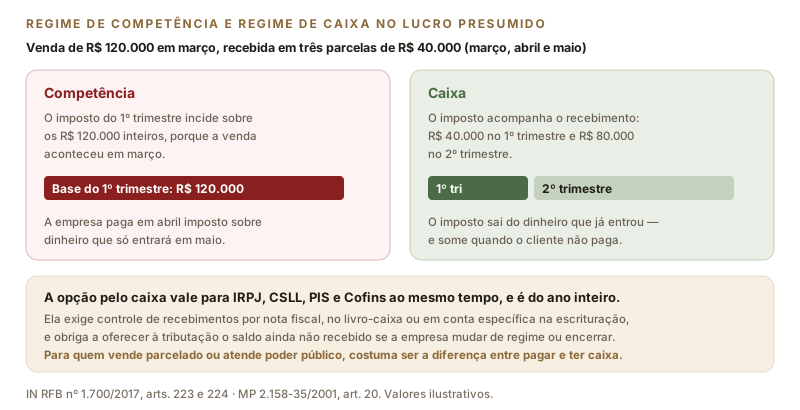
Em telas estreitas, deslize a figura para o lado.
Pelo regime de competência, a receita é reconhecida quando a venda acontece ou o serviço é prestado, independentemente do recebimento. Pelo regime de caixa, ela é reconhecida quando o dinheiro entra. A obrigação tributária é a mesma; o que muda é o momento.
Para quem recebe à vista, os dois regimes coincidem e a discussão não existe. Para quem parcela, a diferença é a distância entre pagar imposto com o dinheiro do cliente e pagar com o capital de giro.
Como se faz a opção
A base normativa está no art. 20 da Medida Provisória nº 2.158-35/2001 e nos arts. 223 e 224 da Instrução Normativa RFB nº 1.700/2017. A opção é adotada no primeiro período de apuração do ano-calendário e vale para o ano inteiro. Não há requerimento: ela se manifesta pela forma como a apuração é feita e pelos controles mantidos.
Um ponto essencial: a opção é conjunta. Adotado o caixa, ele vale simultaneamente para IRPJ, CSLL, PIS e Cofins. Não é possível tributar o IRPJ pelo caixa e as contribuições pela competência.
Os controles que a legislação exige
O art. 224 da IN 1.700/2017 dá dois caminhos, e é preciso seguir um deles integralmente:
- ✓ Livro-caixa, em que a empresa registre a receita efetivamente recebida com indicação da nota fiscal a que corresponde cada recebimento.
- ✓ Escrituração contábil regular, com contas específicas que permitam identificar, para cada nota emitida, o valor já recebido e o saldo a receber.
Em ambos os casos, o vínculo entre nota e recebimento precisa ser rastreável documento a documento. Conciliação bancária genérica, sem amarração por nota fiscal, não atende à exigência — e é exatamente esse o ponto em que a fiscalização costuma glosar a opção, tributando tudo pela competência com multa e juros.
Regime de caixa é regra de tributação, não de documentação. A nota fiscal deve ser emitida no momento da venda ou da prestação do serviço, com todos os dados usuais, e as obrigações acessórias — EFD-Contribuições, DCTF, ECF — continuam sendo entregues normalmente. O que muda é apenas quando aquela receita compõe a base de cálculo.
A regra de saída, que ninguém lembra a tempo
Se a empresa muda do Lucro Presumido para o Lucro Real, ou encerra as atividades, as receitas ainda não recebidas devem ser adicionadas à base de cálculo de uma só vez, no último período de apuração antes da mudança. É o acerto natural do sistema: nenhuma receita pode ficar sem tributação por causa de uma troca de regime.
Esse encontro de contas costuma ser desagradável para quem migra ao Lucro Real justamente porque o resultado piorou: além de mudar de regime, a empresa oferece à tributação todo o saldo a receber acumulado. Quando a migração é planejada, dá para reduzir esse saldo antes da virada, acelerando cobranças no último trimestre.
Para quem realmente compensa
- ✓ Compensa muito: quem vende parcelado em três meses ou mais, quem atende órgão público com prazo longo de pagamento, quem trabalha com contratos de obra ou de fornecimento por etapas e quem tem inadimplência relevante — no caixa, a venda não recebida simplesmente não é tributada.
- ✓ Compensa pouco ou nada: quem recebe à vista ou em cartão com antecipação, quem tem prazo médio de recebimento curto e quem já mantém contabilidade organizada com folga de caixa.
Vale registrar que o regime de caixa não reduz a carga tributária: ele adia o pagamento e o alinha ao recebimento. O ganho é financeiro — capital de giro que fica na empresa — e, no caso da inadimplência definitiva, é um ganho real, porque a receita nunca recebida nunca é tributada.
Fontes: Medida Provisória nº 2.158-35/2001, art. 20; Instrução Normativa RFB nº 1.700/2017, arts. 223 e 224; Lei nº 9.430/1996, arts. 25 e 26. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme a viabilidade na sua empresa com a GRL Accountability.
Sua empresa vende a prazo e paga imposto à vista?
A GRL Accountability avalia se o regime de caixa cabe na sua operação, implanta os controles que a legislação exige e faz a opção no prazo certo — antes do primeiro recolhimento do ano.