
Os cinco anexos do Simples Nacional: em qual a sua atividade se encaixa
Uma dúvida se repete em toda conversa sobre o Simples Nacional: "em que anexo eu estou?". A resposta importa porque a diferença entre um anexo e outro chega a nove pontos percentuais na primeira faixa — mais do que a diferença entre estar e não estar no regime. E ela não é uma escolha: decorre da atividade exercida e, em parte dos serviços, da relação entre a folha de pagamento e a receita.

 GRL Accountability
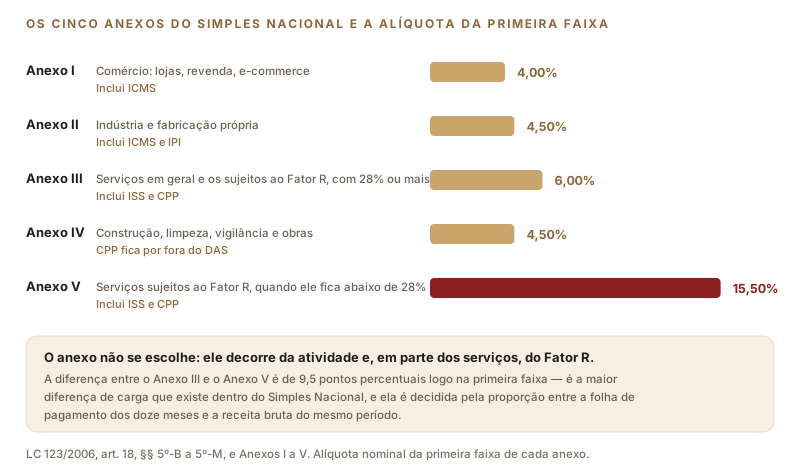
- O Anexo I é do comércio e começa em 4,00% — o Anexo II é da indústria e começa em 4,50%, com IPI incluído.
- O Anexo III começa em 6,00% e reúne três grupos: os serviços do art. 18, § 5º-B que o § 5º-M não menciona, os que estão nele por padrão mas caem para o Anexo V sem Fator R, e os do § 5º-I que sobem até ele com Fator R de 28%.
- O Anexo IV é o único em que a contribuição previdenciária patronal fica fora do DAS: a empresa paga 20% sobre a folha à parte, além da guia.
- O Anexo V começa em 15,50% — 9,5 pontos acima do Anexo III na primeira faixa — e recebe as atividades do § 5º-I e do § 5º-M cujo Fator R fique abaixo de 28%.
Os cinco anexos, lado a lado
Em telas estreitas, deslize a figura para o lado.
Repare que a comparação direta entre as alíquotas engana: o Anexo IV parece barato a 4,50%, mas é o único em que a contribuição previdenciária patronal não está incluída. Quem está nele paga o DAS e, além dele, 20% de CPP sobre a folha, mais RAT e terceiros — exatamente como uma empresa do Lucro Presumido.
Anexo I e Anexo II: comércio e indústria
O Anexo I alcança a revenda de mercadorias: lojas físicas, e-commerce, distribuidoras, representação de produtos próprios em estoque. Sua alíquota inclui o ICMS, que representa 34% do DAS nas duas primeiras faixas e 33,5% da terceira à quinta.
O Anexo II alcança a indústria e a fabricação própria — quem transforma matéria-prima em produto novo. Além do ICMS, inclui o IPI, com uma parcela fixa de 0,50% da alíquota. Uma serralheria que fabrica portões sob medida, por exemplo, discute exatamente essa fronteira: quando o trabalho é industrialização por encomenda com ICMS, e quando é prestação de serviço com ISS.
Anexo III: os serviços com carga menor
O Anexo III começa em 6,00% e chega a ele por três caminhos diferentes, que vale a pena não confundir:
- ✓ Anexo III sempre, sem cálculo nenhum. São os serviços do art. 18, § 5º-B, que o § 5º-M não menciona: creche e ensino, agência de viagem e turismo, agência terceirizada de correios, autoescola, agência lotérica, transporte municipal de passageiros, escritório de serviços contábeis, produções culturais e audiovisuais, corretagem de seguros, e os serviços de instalação, reparos e manutenção em geral, usinagem, solda, tratamento e revestimento em metais — a porta pela qual entra a oficina mecânica.
- ✓ Anexo III por padrão, mas com risco de cair para o V. São os incisos XVI, XVIII, XIX, XX e XXI do § 5º-B — fisioterapia, arquitetura e urbanismo, medicina e enfermagem, odontologia e prótese dentária, psicologia, psicanálise, terapia ocupacional, acupuntura, podologia, fonoaudiologia, nutrição e vacinação — e todas as atividades do § 5º-D, entre elas academias, desenvolvimento e licenciamento de software, laboratórios de análises clínicas, diagnóstico por imagem e administração e locação de imóveis de terceiros. Com Fator R abaixo de 28%, o § 5º-M as manda para o Anexo V.
- ✓ Anexo V por padrão, subindo para o III. São os serviços do § 5º-I, que só alcançam o Anexo III quando o Fator R chega a 28%, na forma do § 5º-J: engenharia, medicina veterinária, publicidade, jornalismo, auditoria, consultoria, gestão, representação comercial, design, pesquisa, perícia, tradução e a cláusula geral das demais atividades intelectuais não enquadradas nos Anexos III ou IV.
Além desses, o § 5º-F leva ao Anexo III todo serviço não vedado que não tenha previsão expressa nos Anexos IV ou V. É por essa regra residual que salões de beleza, barbearias e clínicas de estética se enquadram no Anexo III, sem depender de Fator R.
Anexo IV: a exceção da contribuição patronal
O Anexo IV, previsto no art. 18, § 5º-C, alcança construção de imóveis e obras de engenharia, serviço de vigilância, limpeza e conservação, e advocacia. Sua característica definidora não é a alíquota, e sim o que ela não cobre: a CPP fica de fora.
Uma empresa de limpeza com R$ 100.000 de faturamento e R$ 45.000 de folha paga o DAS do Anexo IV e, além dele, cerca de R$ 12.500 de encargos patronais no mês. Comparar a alíquota do Anexo IV com a do Anexo III sem somar esses encargos leva a uma conclusão errada por larga margem — e é o erro mais comum de quem calcula o próprio imposto em planilha.
Anexo V: o mais caro, e por quê
O Anexo V começa em 15,50% na primeira faixa e recebe dois conjuntos de atividades: os serviços do § 5º-I cujo Fator R fique abaixo de 28%, e os do § 5º-M — isto é, os incisos XVI, XVIII, XIX, XX e XXI do § 5º-B e todas as atividades do § 5º-D — quando a mesma proporção não é alcançada. A lógica do legislador é direta: como a CPP está dentro do DAS, quem tem folha pequena estaria pagando pouca contribuição previdenciária; a alíquota maior compensa isso.
Por isso a diferença entre o Anexo III e o Anexo V não é arbitrária, e também não é sorte: ela é a consequência de uma escolha estrutural da empresa sobre como remunera quem trabalha nela — pró-labore e salário de um lado, distribuição de lucros do outro.
Empresa com mais de uma atividade
Nada impede que uma empresa esteja em dois ou três anexos ao mesmo tempo. Uma oficina que vende peças e presta serviço apura a receita de peças no Anexo I e a de mão de obra no Anexo III. Um salão que revende cosméticos faz o mesmo. O que a lei exige é a segregação da receita por atividade no PGDAS-D, mês a mês.
Quem lança tudo em um anexo só está errando: se lançou tudo no mais caro, pagou imposto a mais e pode pedir restituição dos últimos cinco anos; se lançou tudo no mais barato, pagou a menos e responde por isso com multa e juros. Nos dois casos, a correção passa por retificar as declarações, e não apenas por acertar dali para a frente.
Fontes: Lei Complementar nº 123/2006, art. 18, §§ 4º, 5º-B, 5º-C, 5º-D, 5º-F, 5º-I, 5º-J e 5º-M, e Anexos I a V; Resolução CGSN nº 140/2018, arts. 25 e 26. Texto conferido na fonte oficial em 8 de setembro de 2026. As listas de atividades citadas são exemplificativas. Confirme o enquadramento da sua empresa com a GRL Accountability.
A sua empresa está no anexo certo?
A GRL Accountability revisa o enquadramento por CNAE e por receita, verifica o Fator R quando ele se aplica e corrige a segregação no PGDAS-D — inclusive retroativamente, quando cabe restituição.