
Devolução e troca: como o produto volta ao estoque e sai do seu imposto
No varejo físico, devolução é exceção. No comércio eletrônico, é rotina: o cliente compra sem ver o produto e a lei lhe dá sete dias para mudar de ideia sem precisar explicar nada. Uma taxa de devolução entre 5% e 15% é normal em várias categorias — e, se esse fluxo não estiver documentado, a loja perde a mercadoria, devolve o dinheiro e continua pagando imposto sobre uma venda que deixou de existir.

 GRL Accountability
- O direito de arrependimento do art. 49 do Código de Defesa do Consumidor dá sete dias para desistir de qualquer compra feita fora do estabelecimento, sem justificativa.
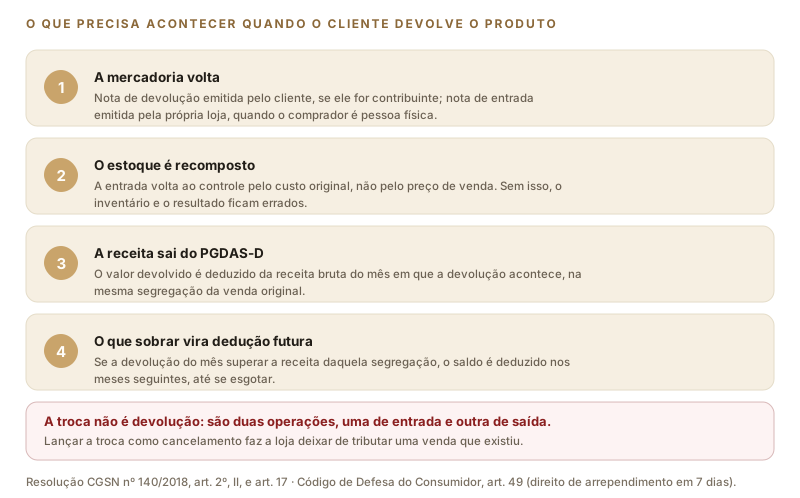
- Quando o comprador é pessoa física, é a própria loja que emite a nota fiscal de entrada para receber a mercadoria de volta.
- O valor devolvido é deduzido da receita bruta do mês em que a devolução ocorre, na mesma segregação da venda original
- o excedente vai para os meses seguintes.
- Troca não é devolução: são duas operações, uma de entrada e outra de saída, e tratá-la como cancelamento apaga uma venda que existiu.
Sete dias, sem justificativa: o direito de arrependimento
O art. 49 do Código de Defesa do Consumidor garante ao comprador o prazo de sete dias, contados da assinatura do contrato ou do recebimento do produto, para desistir de qualquer compra feita fora do estabelecimento comercial — o que inclui toda venda pela internet. O direito não depende de defeito e não admite exigência de justificativa; e os valores pagos, inclusive o frete, são devolvidos monetariamente atualizados.
Isso é diferente da devolução por vício do produto, regida pelo art. 18: aí o prazo é de 30 dias para bens não duráveis e 90 dias para duráveis, contados da entrega ou do aparecimento do defeito oculto, e o fornecedor tem 30 dias para sanar o problema antes de o consumidor escolher entre substituição, restituição ou abatimento. Documentar em qual das duas hipóteses cada caso se enquadra evita disputa e organiza o indicador de qualidade da loja.
Qual nota emitir quando o cliente é pessoa física
Aqui está o ponto operacional que mais trava. Se o comprador fosse uma empresa, ele emitiria a nota de devolução e a mercadoria voltaria com documento. Como ele é pessoa física e não emite nota, cabe à própria loja emitir a nota fiscal de entrada para receber a mercadoria de volta, referenciando a chave de acesso da NF-e de venda original.
Em telas estreitas, deslize a figura para o lado.
O CFOP dessa entrada acompanha a natureza da venda original: 1.202 ou 2.202 para mercadoria comum, conforme a origem seja do mesmo estado ou de outro; 1.411 ou 2.411 quando a venda foi de mercadoria com ICMS retido por substituição tributária. A nota de entrada é o documento que autoriza a mercadoria a voltar ao estoque e a operação a sair da apuração.
Como a devolução sai da base do imposto
A regra do Simples Nacional é objetiva. O valor da mercadoria devolvida é deduzido da receita bruta no período de apuração do mês em que a devolução ocorreu, e na mesma segregação em que a venda original foi informada — revenda comum, revenda com substituição tributária, exportação. Não se retifica o mês da venda: deduz-se do mês da volta.
Se a devolução de um mês superar a receita daquela segregação — o que acontece em janeiro, depois de uma temporada de vendas forte —, o excedente não se perde: ele é deduzido nos meses subsequentes, até se esgotar. É por isso que o controle precisa ser mensal e cumulativo, e não uma anotação avulsa.
Quando o cliente devolve um tênis 42 e recebe um 43, aconteceram duas operações: uma entrada, documentada pela nota de devolução, e uma nova saída, documentada por nova NF-e de venda. A segunda venda é receita tributável como qualquer outra. Lançar a troca como cancelamento da primeira apaga do sistema uma venda que existiu, deixa o estoque com uma unidade a mais do que o real e cria uma diferença que só aparece no inventário do fim do ano — quando já não se sabe de onde ela veio.
O estoque volta pelo custo, não pelo preço
Do lado contábil, a mercadoria devolvida retorna ao estoque pelo custo de aquisição, o mesmo pelo qual saiu, e não pelo preço de venda. Registrar a entrada pelo preço infla o ativo e reduz artificialmente o custo da mercadoria vendida, o que produz um lucro que não existe — e uma distribuição de lucros sem lastro.
Há também o que não volta. O frete de ida já foi gasto, o frete de retorno é despesa nova, a embalagem foi perdida e o produto pode voltar sem condição de revenda. Esses quatro itens são o custo real de uma devolução, e ele costuma ficar entre 15% e 30% do valor do pedido. Um bom indicador para acompanhar é a taxa de devolução por produto: itens com taxa muito acima da média da loja quase sempre têm um problema de descrição, de foto ou de tabela de medidas — e corrigir o anúncio é mais barato que absorver a devolução.
A rotina em cinco passos
Solicitação registrada com o motivo e a data; autorização de postagem com etiqueta de logística reversa; recebimento conferido, com registro do estado do produto; emissão da nota de entrada com referência à venda original; e estorno financeiro ao cliente pelo mesmo meio de pagamento. Cinco passos, sempre na mesma ordem, com um responsável definido.
Lojas que fazem isso conseguem responder, no fim do mês, a três perguntas que a maioria não consegue: quanto foi devolvido, quanto disso voltou vendável e quanto de imposto deixou de ser devido por causa das devoluções. Essas três respostas costumam valer mais do que parecem.
Fontes: Lei nº 8.078/1990 (Código de Defesa do Consumidor), arts. 18 e 49; Resolução CGSN nº 140/2018, art. 2º, II, e art. 17, quanto à dedução do valor devolvido da receita bruta; Convênio SINIEF s/nº de 1970, tabela de CFOP; Ajuste SINIEF 07/2005 (NF-e). Texto conferido na fonte oficial em 8 de setembro de 2026. Confirme o procedimento aplicável ao seu estado com a GRL Accountability.
As devoluções da sua loja estão saindo da base do imposto?
A GRL Accountability estrutura o fluxo de devolução, emite as notas de entrada e garante que cada estorno reduza a receita tributável no mês certo.