
Distribuição de lucros no Lucro Presumido: o limite da presunção e a saída contábil
Há uma pergunta que separa duas empresas idênticas do Lucro Presumido: "quanto o sócio pode retirar como lucro isento?". Para a que não mantém contabilidade, a resposta é um número limitado, calculado pela presunção. Para a que mantém escrituração regular, a resposta é todo o lucro apurado no balanço. A diferença entre as duas, em empresa de serviço com boa margem, costuma ser maior do que o custo anual da contabilidade.

 GRL Accountability
- Sem escrituração contábil, o lucro que pode ser distribuído com isenção é limitado à base presumida do período menos o IRPJ devido sobre ela.
- Com escrituração contábil regular e balanço levantado, esse limite deixa de valer e a empresa distribui o lucro contábil efetivamente apurado.
- A diferença é grande em empresa de serviço com margem alta: a presunção de 32% pode ser metade do lucro real.
- Desde 2026, há retenção de 10% na fonte quando uma mesma pessoa jurídica paga a uma mesma pessoa física mais de R$ 50 mil de lucros no mês, sobre o total pago.
O limite de quem não tem contabilidade
A regra vem do art. 238 da Instrução Normativa RFB nº 1.700/2017: sem escrituração contábil, a empresa do Lucro Presumido pode distribuir isento, no máximo, a base de cálculo presumida do período diminuída do IRPJ, da CSLL, do PIS e da Cofins devidos sobre ela.
Na prática, isso significa algo próximo de:
- ✓ Comércio: 8% da receita menos os tributos do período.
- ✓ Serviços: 32% da receita menos os tributos do período.
Uma consultoria com R$ 1.200.000 de receita anual e margem real de 50% teria R$ 600.000 de lucro efetivo, mas só poderia distribuir isento algo em torno de R$ 320.000 menos os tributos — pouco mais da metade. O excedente distribuído sem lastro contábil é tratado como rendimento tributável do sócio, com imposto pela tabela progressiva, multa e juros.
Com escrituração, o limite cai
A mesma norma prevê que, se a empresa mantiver escrituração contábil na forma da lei comercial e o balanço demonstrar lucro superior ao limite presumido, a distribuição pode alcançar todo o lucro contábil apurado, com isenção integral.
Há ainda uma sanção específica para o excesso sem lastro: distribuído valor acima do limite sem lucros acumulados ou reservas de lucros que o sustentem, a parcela excedente é tributada exclusivamente na fonte à alíquota de 35%, na forma do art. 61 da Lei nº 8.981/1995.
É isso que faz da contabilidade completa uma decisão econômica, e não regulatória, para a empresa do Presumido com margem alta. No exemplo acima, a diferença entre distribuir R$ 320 mil e R$ 600 mil, considerando a tributação da pessoa física sobre o excedente, supera com folga o custo de manter a escrituração e entregar a ECD.
A contabilidade que autoriza a distribuição integral é a escrituração regular: livro diário e razão fechados, balanço patrimonial e demonstração do resultado levantados, ECD transmitida e assinada por contador e representante legal. Planilha de controle, por mais bem feita que seja, não cumpre esse papel. Em fiscalização, o que se apresenta é o livro registrado e a ECD transmitida — o resto é conversa.
O que mudou em 2026
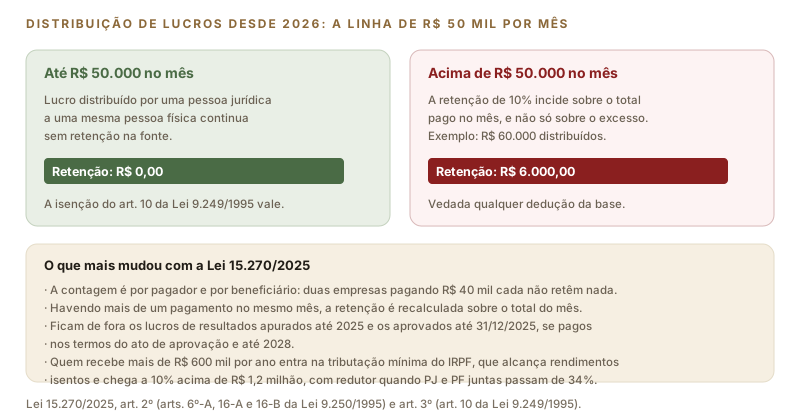
Em telas estreitas, deslize a figura para o lado.
A Lei nº 15.270/2025 acrescentou o art. 6º-A à Lei nº 9.250/1995 e alterou o art. 10 da Lei nº 9.249/1995. Desde janeiro de 2026, a distribuição de lucros por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil, quando ultrapassa R$ 50.000 no mês, sofre retenção de 10% sobre o total pago, sem qualquer dedução da base.
Ficam de fora dessa retenção os lucros relativos a resultados apurados até 2025 e aqueles cuja distribuição tenha sido aprovada até 31 de dezembro de 2025, desde que o pagamento ocorra nos termos do ato de aprovação e até 2028. Empresas que tinham lucros acumulados e formalizaram a aprovação a tempo preservaram essa condição — e é por isso que a ata societária virou documento relevante nesse assunto.
A tributação mínima do sócio
A mesma lei criou, nos arts. 16-A e 16-B da Lei nº 9.250/1995, uma tributação mínima do IRPF para quem recebe mais de R$ 600.000 no ano, computados também os rendimentos isentos. A alíquota cresce linearmente de zero a 10% entre R$ 600 mil e R$ 1,2 milhão e é de 10% acima disso, com dedução do imposto já pago e um redutor quando a soma da alíquota efetiva da empresa com a da pessoa física ultrapassa 34%.
Para o sócio de empresa do Presumido, o redutor tem peso concreto: como a tributação efetiva no Presumido costuma ficar bem abaixo dos 34% nominais de IRPJ e CSLL, sobra espaço para a tributação mínima incidir. A conta precisa ser feita olhando empresa e sócio juntos, e não separadamente.
O que precisa estar em ordem
- ✓ Lucro apurado e registrado, com balanço do período.
- ✓ Deliberação societária sobre a distribuição, na forma do contrato social.
- ✓ Pagamento identificado como distribuição de lucros, e não como transferência genérica.
- ✓ Informação na ECF da empresa e na declaração de ajuste anual do sócio.
- ✓ Cálculo e recolhimento da retenção, quando o valor do mês ultrapassar R$ 50 mil.
Distribuir lucro é um ato societário com efeitos tributários. Feito com registro, é isento nos limites da lei. Feito por transferência bancária sem lastro, tende a ser reclassificado como pró-labore — com contribuição previdenciária, imposto de renda, multa e juros sobre tudo.
Fontes: Lei nº 15.270/2025, art. 2º (arts. 6º-A, 16-A e 16-B da Lei nº 9.250/1995); Lei nº 9.249/1995, art. 10, com a redação da Lei nº 15.270/2025; Instrução Normativa RFB nº 1.700/2017, art. 238; Lei nº 8.981/1995, art. 61; Decreto nº 9.580/2018. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme a sua situação com a GRL Accountability.
Sua empresa distribui lucro além da presunção?
A GRL Accountability mantém a escrituração contábil que sustenta a distribuição integral do lucro, calcula o limite de cada período e organiza a documentação societária que a operação exige.