
Pró-labore e lucros no Simples Nacional: quanto tirar e como, desde 2026
O dinheiro sai da empresa para o sócio por duas portas, e elas são tributadas de forma muito diferente. Pelo pró-labore, com INSS e imposto de renda na fonte. Pela distribuição de lucros, historicamente isenta. Essa diferença moldou a forma como praticamente todas as pequenas empresas brasileiras remuneram seus donos — e a Lei nº 15.270/2025 acaba de mexer nela.

 GRL Accountability
- O pró-labore é obrigatório para o sócio que trabalha na empresa e sofre 11% de INSS e IRRF pela tabela progressiva — ele também compõe o Fator R.
- A distribuição de lucros é isenta de imposto de renda, mas no Simples o limite da isenção sem contabilidade é o resultado da presunção do Lucro Presumido menos o IRPJ do período.
- Com escrituração contábil regular, o limite deixa de valer e a empresa pode distribuir todo o lucro contábil apurado.
- Desde janeiro de 2026, há retenção de 10% na fonte quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil de lucros no mês, sobre o total pago.
Pró-labore: obrigatório, e não simbólico
O sócio que trabalha na empresa é segurado obrigatório da Previdência como contribuinte individual, e a remuneração desse trabalho é o pró-labore. Sobre ele incidem 11% de contribuição previdenciária, retidos e recolhidos pela empresa até o teto do INSS, e o imposto de renda pela tabela progressiva.
Não há na lei um percentual obrigatório do faturamento. O que existe é a exigência de que o valor seja compatível com o trabalho prestado — o que torna insustentável a situação da empresa que fatura centenas de milhares por mês, tem um único sócio operando tudo e registra pró-labore de um salário mínimo.
No Simples, o pró-labore tem um efeito adicional: ele entra na folha do Fator R e, para as atividades alcançadas pelos §§ 5º-I e 5º-M do art. 18, pode ser o que separa o Anexo III do Anexo V.
Distribuição de lucros: a isenção e o seu limite
O art. 10 da Lei nº 9.249/1995 isenta de imposto de renda os lucros pagos por pessoa jurídica ao sócio, e o art. 14 da Lei Complementar nº 123/2006 estende essa isenção ao Simples Nacional — com uma condição importante.
Sem escrituração contábil, o valor que pode sair isento é limitado ao resultado da aplicação dos percentuais de presunção do Lucro Presumido sobre a receita bruta, menos o IRPJ contido no DAS do período. Na prática, o limite fica em torno de 8% da receita para o comércio e 32% para os serviços em geral, com o desconto correspondente.
Com escrituração contábil regular, esse limite não se aplica: a empresa pode distribuir todo o lucro efetivamente apurado no balanço, ainda que superior à presunção. É a razão prática mais forte para manter contabilidade completa mesmo sendo optante do Simples — e vale para a maioria das empresas de serviço com margem alta, que distribuem bem acima de 32%.
O que mudou em 2026
Em telas estreitas, deslize a figura para o lado.
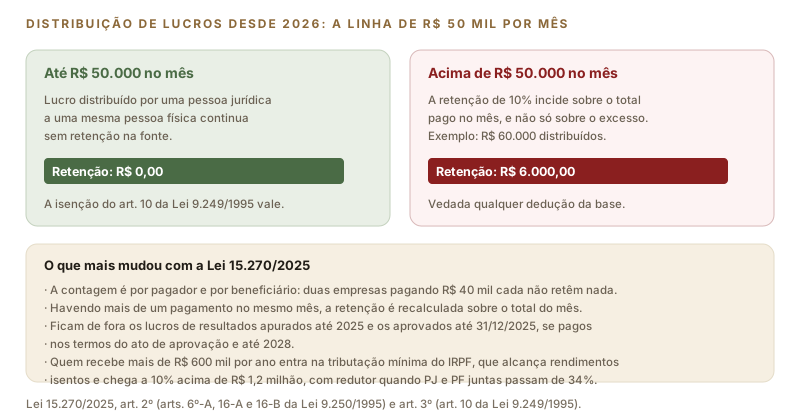
Desde janeiro de 2026, o art. 6º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, sujeita à retenção de 10% na fonte os lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil quando o total do mês ultrapassa R$ 50.000,00. A retenção incide sobre o valor cheio pago no mês, vedada qualquer dedução da base.
Três detalhes fazem diferença na prática:
- ✓ A contagem é por pagador e por beneficiário. Duas empresas distintas pagando R$ 40 mil cada ao mesmo sócio não geram retenção.
- ✓ Havendo mais de um pagamento no mesmo mês, o cálculo é recalculado sobre o total do mês, e não pagamento a pagamento.
- ✓ Ficam de fora os lucros de resultados apurados até 2025 e os que tiveram distribuição aprovada até 31/12/2025, desde que pagos nos termos daquela aprovação e até 2028.
Os arts. 16-A e 16-B da Lei nº 9.250/1995 criaram, a partir do ano-calendário de 2026, uma tributação mínima para a pessoa física cuja soma de rendimentos no ano passe de R$ 600.000 — incluindo rendimentos isentos, como o lucro distribuído. A alíquota cresce linearmente de zero a 10% entre R$ 600 mil e R$ 1,2 milhão, e é de 10% acima disso. Há um redutor quando a soma da tributação efetiva da empresa com a da pessoa física ultrapassa 34%. Para o sócio de empresa lucrativa, o planejamento da retirada deixou de ser só uma questão de INSS.
O equilíbrio entre as duas portas
A escolha entre pró-labore e lucro não é apenas tributária. Pró-labore maior significa mais INSS, o que se converte em salário de benefício de aposentadoria, auxílio por incapacidade e salário-maternidade; significa também Fator R maior, o que pode valer nove pontos de alíquota nas atividades do § 5º-I. Lucro maior significa menos custo imediato, mas nenhuma cobertura previdenciária e, desde 2026, exposição à retenção e à tributação mínima.
Para a maior parte das empresas de serviço, o ponto de equilíbrio está em um pró-labore que atenda ao Fator R e faça sentido previdenciário, com o restante distribuído como lucro dentro do que a contabilidade sustenta. Esse ponto muda de empresa para empresa, e muda de ano para ano.
O que precisa estar documentado
Distribuição de lucro não é transferência bancária avulsa. Ela precisa estar amparada em lucro apurado, registrada na contabilidade, coerente com a participação de cada sócio no capital — ou com a distribuição desproporcional prevista em contrato — e declarada na ECF e na declaração de imposto de renda do sócio.
Valor que sai da conta da empresa para a do sócio sem esse lastro tende a ser tratado pelo fisco como remuneração disfarçada, com cobrança de contribuição previdenciária, imposto de renda, multa e juros. É o tipo de autuação que se evita com registro, não com argumento.
Fontes: Lei nº 15.270/2025, art. 2º (arts. 6º-A, 16-A e 16-B da Lei nº 9.250/1995); Lei nº 9.249/1995, art. 10, com a redação da Lei nº 15.270/2025; Lei Complementar nº 123/2006, arts. 14 e 18, § 5º-J; Resolução CGSN nº 140/2018, art. 145; Lei nº 8.212/1991, arts. 12, V, e 21. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme a sua situação com a GRL Accountability.
Sua empresa distribui lucro com respaldo contábil?
A GRL Accountability mantém a escrituração que sustenta a distribuição isenta, calcula o pró-labore adequado ao Fator R e ao INSS do sócio e simula o efeito da retenção de 10% na sua retirada.