
Peça é ICMS, mão de obra é ISS: a separação que decide o imposto da sua oficina
Toda oficina vende duas coisas ao mesmo tempo, e o imposto de cada uma é de um ente diferente: a mão de obra é serviço, e o município cobra o ISS; a peça é mercadoria, e o estado cobra o ICMS. Isso não é uma escolha de contabilidade nem uma preferência de quem emite a nota: está escrito na lista de serviços da Lei Complementar nº 116/2003, que excetua as peças com todas as letras. E vale inclusive para a peça que o mecânico aplica no carro. Este artigo mostra a regra, a conta e o jeito de separar sem errar.

 GRL Accountability
- A lista do ISS exclui expressamente as peças e partes empregadas, que ficam com o ICMS.
- Isso vale até para a peça que o mecânico instala, o que separa a oficina de um salão de beleza.
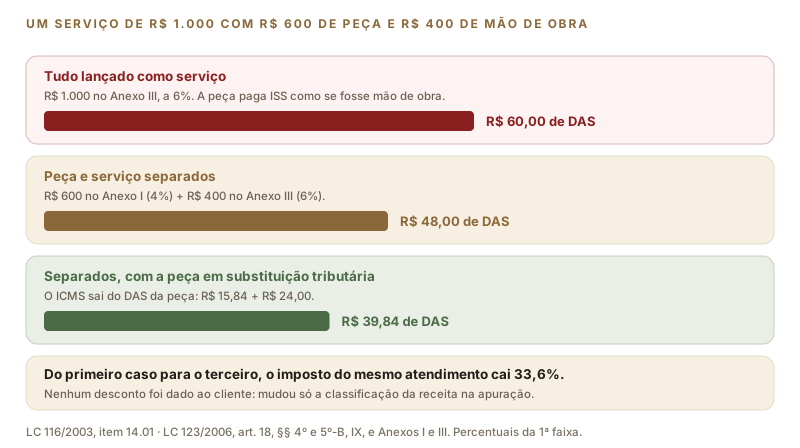
- Na mesma ordem de serviço de R$ 1.000, o DAS cai de R$ 60,00 para R$ 39,84 só com a receita classificada como ela é.
- A separação começa na ordem de serviço e termina na apuração do mês.
O que a lei diz, com todas as letras
A regra geral da Lei Complementar nº 116/2003 é generosa com o ISS. O art. 1º, § 2º, determina que, "ressalvadas as exceções expressas na lista anexa, os serviços nela mencionados não ficam sujeitos" ao ICMS, "ainda que sua prestação envolva fornecimento de mercadorias". Em quase todo serviço, portanto, o material vai junto e paga ISS: é o que acontece no salão de beleza, onde a tinta usada na cliente é parte do serviço.
A oficina é uma das exceções expressas. O item 14.01 da lista descreve "lubrificação, limpeza, lustração, revisão, carga e recarga, conserto, restauração, blindagem, manutenção e conservação de máquinas, veículos, aparelhos, equipamentos, motores, elevadores ou de qualquer objeto" e fecha com o parêntese que muda tudo: "(exceto peças e partes empregadas, que ficam sujeitas ao ICMS)". O item 14.03, do recondicionamento de motores, repete a mesma ressalva.
Repare na palavra empregadas. Não é "peças vendidas", nem "peças que o cliente leva embora": é a peça empregada no conserto, aquela que o mecânico instala no veículo. A pastilha de freio que sai da prateleira e vai para o carro do cliente é, para a lei, mercadoria com ICMS, e não parte do serviço. É exatamente o contrário do que a intuição sugere, e é a origem da maior parte dos erros de faturamento do setor.
Quanto custa lançar tudo junto
Em telas estreitas, deslize a figura para o lado.
Tome uma ordem de serviço comum: R$ 1.000, sendo R$ 600 de peça e R$ 400 de mão de obra. Lançando tudo como serviço, a oficina declara R$ 1.000 no Anexo III do Simples Nacional e paga, na primeira faixa, 6%: R$ 60,00. Separando corretamente, os R$ 600 da peça vão para o Anexo I, a 4%, e os R$ 400 do serviço para o Anexo III, a 6%: R$ 24,00 mais R$ 24,00, R$ 48,00. E se aquela peça veio do fornecedor com o ICMS já recolhido por substituição tributária, o que é a regra em autopeças, a parcela de ICMS sai do DAS da revenda e o total cai para R$ 39,84.
São 33,6% a menos de imposto no mesmo atendimento, sem desconto nenhum ao cliente e sem nenhuma manobra: apenas a receita classificada como ela é. A conta completa, faixa por faixa, está em quanto a sua oficina paga de imposto, e a substituição tributária tem artigo próprio no artigo o ICMS que já veio pago na compra.
O erro inverso também existe
Se lançar peça como serviço custa caro, lançar serviço como peça custa mais. A diferença de DAS entre os anexos é pequena, dois pontos percentuais na primeira faixa, e não paga o risco: o município deixa de receber o ISS que lhe cabe, e é ele quem fiscaliza a nota de serviço. Uma oficina que fatura quase tudo como venda de mercadoria chama a atenção da prefeitura pela ausência de ISS num CNAE que é de serviço, e a autuação vem com imposto, multa e juros sobre o período inteiro.
Existe ainda um terceiro erro, mais silencioso: a nota única "conserto do veículo", sem discriminar nada. Ela não separa base de ISS nem base de ICMS, deixa o cliente sem saber o que pagou por peça e o que pagou por hora, e viola o Código de Defesa do Consumidor, que exige orçamento discriminado. Tratamos disso em ordem de serviço e orçamento prévio.
Como separar, na prática
- ✓ Na ordem de serviço, sempre em duas colunas. Peças de um lado, com código e quantidade; mão de obra do outro, com a descrição do serviço e as horas. É desse documento que sai tudo o mais.
- ✓ Duas notas, ou uma nota conjugada. A nota de serviço com o valor da mão de obra e a nota de venda com o valor das peças. Alguns estados e municípios aceitam o modelo conjugado, com as duas bases no mesmo documento. O passo a passo está em nota conjugada.
- ✓ Duas receitas no PGDAS-D. Revenda de mercadorias no Anexo I e prestação de serviços no Anexo III, com a segregação de ICMS por substituição tributária onde couber.
- ✓ Dois cadastros. O CNAE de manutenção e reparação (4520-0/01 e irmãos) e o de comércio de peças (4530-7/03), com inscrição estadual para poder vender mercadoria. Veja inscrição estadual, nota de entrada e estoque.
- ✓ Um sistema que saiba disso. O programa de gestão da oficina precisa carregar, em cada item da ordem de serviço, se aquilo é peça ou serviço. Sem isso, a separação vira digitação manual todo mês, e digitação manual erra.
Não. Quando o cliente traz a peça e a oficina só instala, não há venda de mercadoria: a receita é toda de serviço, e a nota é só de mão de obra. Isso muda a conta e muda a garantia, e por isso tem artigo próprio em peça trazida pelo cliente.
Fontes: Lei Complementar nº 116/2003, art. 1º, § 2º, art. 7º e itens 14.01 e 14.03 da lista anexa; Lei Complementar nº 123/2006, art. 18, §§ 4º e 4º-A, e Anexos I e III; Resolução CGSN nº 140/2018, art. 25. As alíquotas dos exemplos são as da primeira faixa; a efetiva da sua oficina depende da receita dos doze meses anteriores. Confirme com a GRL Accountability.
Sua oficina separa peça de serviço na apuração?
A GRL Accountability revisa as notas e o PGDAS-D da sua oficina, separa as receitas e mostra quanto isso muda no imposto do mês.