
Substituição tributária de autopeças: o ICMS que já veio pago e a oficina paga de novo
De todos os dinheiros que uma oficina deixa na mesa, este é o mais silencioso. Autopeça é, em praticamente todo estado, mercadoria sujeita à substituição tributária: o fabricante ou o distribuidor recolhe de uma vez o ICMS de toda a cadeia, inclusive o da venda que a oficina ainda vai fazer ao cliente. Quando a oficina revende aquela peça e não informa isso na declaração, ela paga, dentro do DAS, um imposto que já foi recolhido. Não há autuação, não há aviso, e a conta chega todo mês.

 GRL Accountability
- Quase toda autopeça chega à oficina com o ICMS de toda a cadeia já recolhido pelo fornecedor.
- Quem não segrega essa receita paga o mesmo imposto de novo, dentro do DAS.
- O CST 60 e o CSOSN 500 na nota de compra são a bandeira de que o imposto já foi pago.
- São 1,36 ponto percentual sobre cada real de peça, e a marcação tem de ser feita na entrada.
Como funciona a substituição
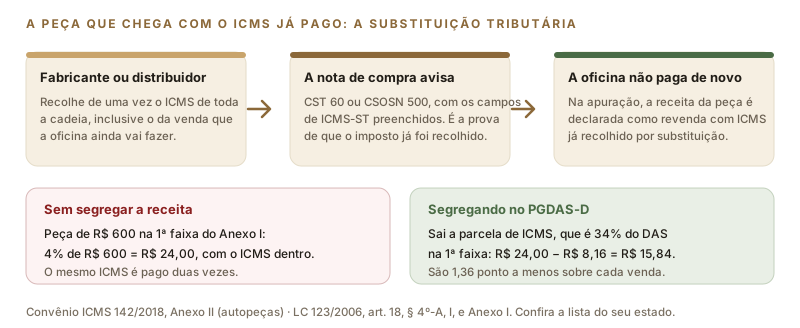
Em telas estreitas, deslize a figura para o lado.
O regime está desenhado no Convênio ICMS nº 142/2018, que organiza as mercadorias em segmentos, cada um num anexo. As autopeças ocupam o Anexo II, com centenas de itens identificados por descrição, NCM e CEST. Quando a mercadoria está nesse anexo e o estado internalizou a regra, o ICMS de toda a cadeia é retido antes, por quem vende para a oficina.
Para a oficina, o efeito prático é simples: aquela peça já está com o ICMS quitado quando chega à prateleira. Na venda ao cliente, não há novo ICMS a recolher pela operação própria. A dificuldade é que, no Simples Nacional, o ICMS não é destacado: ele vem embutido na alíquota do Anexo I. Se a oficina declarar a venda como revenda comum, a parcela de ICMS dessa alíquota é cobrada mesmo assim.
Quanto isso vale
Na primeira faixa do Anexo I, o ICMS responde por 34% do DAS. Numa peça de R$ 600, o DAS da revenda é de R$ 24,00 com o imposto dentro, e de R$ 15,84 com a receita segregada. São R$ 8,16 em uma peça, ou 1,36 ponto percentual sobre cada real de peça vendido.
Para uma oficina que revende R$ 25.000 de peças por mês, com a maioria delas sujeita à substituição, isso significa algo em torno de R$ 340 por mês, ou R$ 4.080 no ano, pagos sem necessidade. Em oficinas maiores, com mais peça na receita, o número passa fácil de R$ 10 mil por ano. E é dinheiro que não volta sozinho: a retificação alcança os cinco anos anteriores, mas exige refazer a apuração mês a mês, com as notas de compra que provem a substituição de cada item.
Como identificar na nota de compra
- ✓ O CST ou o CSOSN do item. O fornecedor do regime normal usa o CST 60, de mercadoria com ICMS retido anteriormente por substituição. O fornecedor do Simples Nacional usa o CSOSN 500. Qualquer um dos dois é a bandeira de que o imposto já foi recolhido.
- ✓ Os campos de ICMS-ST preenchidos. Base de cálculo da substituição e valor do ICMS retido aparecem no item, e o total do ICMS-ST aparece no rodapé da nota.
- ✓ O CEST. Autopeças listadas no Anexo II do convênio devem trazer o CEST no documento fiscal, mesmo quando a operação não estiver sujeita à substituição naquele momento. É a chave para conferir se o item está no regime.
- ✓ Na dúvida, pergunte ao fornecedor. Distribuidor de autopeças sabe responder item a item, e a resposta vale para todas as compras seguintes daquele produto.
A substituição alcança as mercadorias que o estado internalizou a partir do convênio, e os estados alteram essa lista com frequência. Peça que não está no Anexo II, ou que o seu estado não incluiu, segue a tributação normal. Por isso a marcação é por produto, a partir da nota de compra, e não uma regra geral aplicada a tudo que entra.
Como declarar
No PGDAS-D, a receita de revenda é informada em duas linhas: a receita de mercadorias sem substituição, tributada integralmente pelo Anexo I, e a receita de mercadorias com ICMS recolhido por substituição tributária, que segue o mesmo anexo com a parcela de ICMS desconsiderada. A separação é feita na própria declaração, e por isso ela só é possível se o sistema da oficina souber, na hora da venda, se aquele item tinha substituição.
É aí que a rotina decide o imposto. Marcar a substituição no cadastro do produto, no momento em que a nota de compra é lançada, é o que torna a segregação automática todo mês. Fazer isso no fim do mês, olhando nota por nota, funciona uma vez e para de funcionar na segunda. O passo a passo do cadastro e da nota de entrada está em inscrição estadual, nota de entrada e estoque.
O outro lado: o que a substituição cobra da oficina
Quando a peça chega de outro estado sem substituição, o estado de destino frequentemente cobra a antecipação do imposto na entrada, e aí a oficina paga antes de vender. Essa é a face menos simpática do mesmo regime, e ela tem conta própria em comprar peça de outro estado.
Fontes: Convênio ICMS nº 142/2018, cláusulas sétima e nona e Anexo II (autopeças); Lei Complementar nº 123/2006, art. 18, §§ 4º, 4º-A e 12, e Anexo I; Resolução CGSN nº 140/2018, art. 25, § 8º. A lista de mercadorias sujeitas à substituição e as margens variam por estado; confira o anexo do seu com a GRL Accountability.
A sua oficina segrega a receita com ICMS já recolhido?
A GRL Accountability confere as notas de compra da sua oficina, identifica as peças com o ICMS já recolhido e segrega essa receita na apuração todo mês.