
PIS e Cofins cumulativos: 3,65% sobre tudo, sem crédito nenhum
No Lucro Presumido, o PIS e a Cofins funcionam do jeito mais simples possível: aplica-se 0,65% e 3,00% sobre a receita bruta do mês e recolhe-se o resultado. Não há crédito, não há apuração de entradas, não há conta a fazer sobre as compras. Essa simplicidade tem um preço, e ele aparece com clareza em um tipo específico de empresa: a que compra muito.

 GRL Accountability
- No Lucro Presumido, PIS e Cofins são cumulativos: 0,65% e 3,00% sobre a receita bruta, sem crédito sobre compras, insumos ou despesas.
- A base exclui vendas canceladas, descontos incondicionais, IPI e ICMS-ST, e — por decisão do STF no Tema 69 — o ICMS destacado na nota.
- Certas receitas permanecem cumulativas mesmo em empresas do Lucro Real: telecomunicações, transporte coletivo, jornalismo e radiodifusão, entre outras do art. 10 da Lei 10.833/2003.
- A alíquota menor só é vantajosa para quem compra pouco: acima de cerca de 60% de insumos com crédito sobre a receita, o regime não cumulativo custa menos.
O que entra na base
A base é a receita bruta da atividade, com um conjunto definido de exclusões:
- ✓ Vendas canceladas e devoluções.
- ✓ Descontos incondicionais concedidos, os que constam da própria nota fiscal.
- ✓ IPI destacado e ICMS cobrado por substituição tributária, quando a empresa é substituta.
- ✓ ICMS destacado na nota fiscal, por força da decisão do STF no RE 574.706, Tema 69 de repercussão geral.
- ✓ Reversões de provisões e recuperações de créditos baixados como perda, que não representam ingresso de nova receita.
A exclusão do ICMS é a mais relevante em termos de valor e a que mais gera dúvida sobre o passado. Quem recolheu com o ICMS dentro da base em períodos ainda não alcançados pela prescrição pode ter direito à recuperação, observados os limites de modulação fixados pelo STF.
O que não reduz a base
Praticamente todo o resto. Não reduzem a base do PIS e da Cofins cumulativos: comissão de plataforma, taxa de cartão, frete pago pelo vendedor, publicidade, aluguel, energia, folha de pagamento, custo da mercadoria vendida e qualquer despesa operacional.
É uma consequência direta do desenho do regime: como não há crédito, a empresa recolhe 3,65% sobre cada real que entra, tenha ela margem de 5% ou de 50%.
Quando a alíquota menor sai mais cara
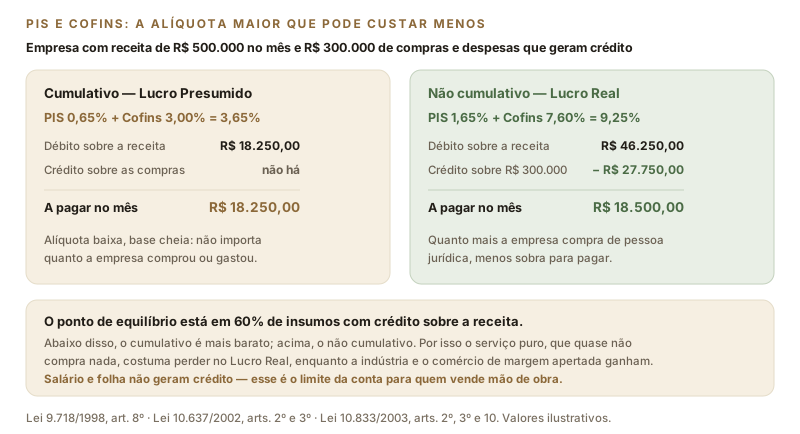
Em telas estreitas, deslize a figura para o lado.
A conta é aritmética simples. No não cumulativo, a alíquota é de 9,25%, mas incide sobre a diferença entre a receita e as compras que geram crédito. O ponto de equilíbrio está em torno de 60% de insumos creditáveis sobre a receita: abaixo disso, o cumulativo é mais barato; acima, o não cumulativo.
Por isso o serviço puro — que quase não compra nada e cujo maior custo é a folha, que não gera crédito — costuma perder no Lucro Real. E por isso a indústria e o comércio de margem apertada, que compram muito, costumam ganhar.
As receitas que ficam no cumulativo de qualquer jeito
O art. 10 da Lei nº 10.833/2003 e o art. 8º da Lei nº 10.637/2002 mantêm no regime cumulativo certas receitas, mesmo quando auferidas por empresa do Lucro Real:
- ✓ Serviços de telecomunicações.
- ✓ Transporte coletivo rodoviário, metroviário, ferroviário e aquaviário de passageiros.
- ✓ Venda de jornais e periódicos e serviços de empresas jornalísticas e de radiodifusão.
- ✓ Instituições financeiras e assemelhadas, e as pessoas jurídicas dos §§ 6º, 8º e 9º do art. 3º da Lei nº 9.718/1998.
- ✓ Contratos firmados antes de 31 de outubro de 2003 com prazo superior a um ano e preço predeterminado.
- ✓ Receitas sujeitas à substituição tributária de PIS e Cofins.
A empresa do Lucro Real que aufere receitas de mais de um tipo apura os dois regimes ao mesmo tempo, com rateio dos créditos entre eles. É uma das rotinas mais trabalhosas da apuração — e uma das que mais produzem erro quando o rateio é feito por estimativa.
O efeito em cadeia, e o que a reforma faz com ele
Se um insumo passa por quatro empresas do regime cumulativo até virar produto final, os 3,65% incidem quatro vezes, sempre sobre o valor cheio de cada etapa — inclusive sobre a parcela que já era imposto na etapa anterior. É essa distorção que a substituição do PIS e da Cofins pela CBS, a partir de 2027, se propõe a eliminar, com crédito integral ao longo de toda a cadeia.
Para a empresa do Presumido, essa mudança tem um efeito direto e ainda pouco discutido: a partir de 2027, o PIS e a Cofins deixam de existir e a CBS entra com crédito. A comparação entre regimes que vale hoje precisará ser refeita — e a vantagem do cumulativo, que existe justamente por ele ter alíquota baixa, tende a desaparecer com ele.
Fontes: Lei nº 9.718/1998, arts. 2º, 3º e 8º; Lei nº 10.637/2002, arts. 1º, 2º, 3º e 8º; Lei nº 10.833/2003, arts. 1º, 2º, 3º e 10; STF, RE 574.706, Tema 69; Lei Complementar nº 214/2025. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme a apuração da sua empresa com a GRL Accountability.
Quer saber se a sua empresa perde dinheiro no cumulativo?
A GRL Accountability calcula quanto de crédito de PIS e Cofins a sua empresa geraria no regime não cumulativo e compara com a carga atual — o resultado costuma surpreender quem compra muito.