
PIS e Cofins não cumulativos: a alíquota de 9,25% e a lista de créditos
Quando uma empresa migra para o Lucro Real, a alíquota de PIS e Cofins salta de 3,65% para 9,25% — quase o triplo. Vista isoladamente, é uma péssima notícia. Vista junto com o outro lado da conta, muda de figura: no não cumulativo, a empresa desconta do imposto devido o crédito calculado sobre boa parte do que comprou e gastou. Para quem compra muito, esse crédito é maior do que o aumento da alíquota.

 GRL Accountability
- No Lucro Real, PIS e Cofins são não cumulativos: 1,65% e 7,60% sobre a receita, com crédito sobre uma lista de custos e despesas do art. 3º das Leis 10.637/2002 e 10.833/2003.
- Geram crédito, entre outros: bens para revenda, insumos, energia elétrica, aluguel de prédios e máquinas pagos a pessoa jurídica, arrendamento mercantil, depreciação de máquinas e edificações, e armazenagem e frete na operação de venda.
- Não geram crédito a folha de pagamento, os pagamentos a pessoa física e as aquisições de bens ou serviços não sujeitos ao pagamento das contribuições.
- O ponto de equilíbrio com o regime cumulativo fica em torno de 60% de insumos creditáveis sobre a receita.
A conta, lado a lado
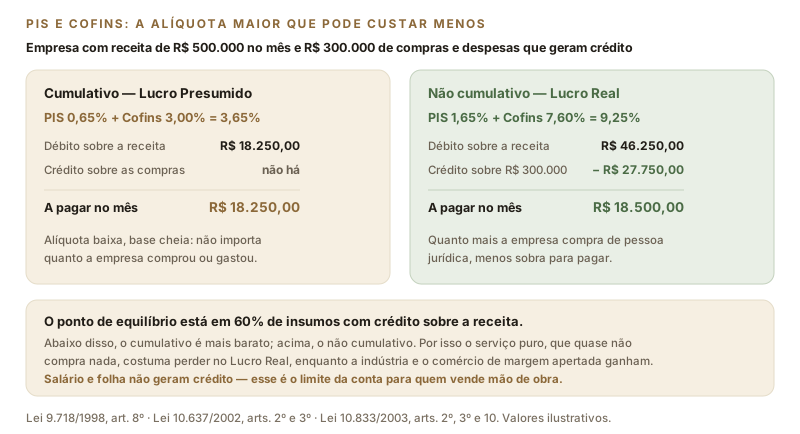
Em telas estreitas, deslize a figura para o lado.
A mecânica é a mesma do ICMS: apura-se o débito sobre a receita e desconta-se o crédito sobre as entradas, ambos pela mesma alíquota de 9,25%. Quanto maior a proporção de compras creditáveis sobre a receita, menor o saldo a recolher.
O que gera crédito
O art. 3º das Leis nº 10.637/2002 e nº 10.833/2003 traz a lista, que na prática se resume aos seguintes itens:
- ✓ Bens adquiridos para revenda, exceto os sujeitos a substituição tributária ou alíquota zero.
- ✓ Bens e serviços utilizados como insumo na produção ou na prestação de serviços, inclusive combustíveis e lubrificantes.
- ✓ Energia elétrica e energia térmica consumidas nos estabelecimentos da empresa.
- ✓ Aluguéis de prédios, máquinas e equipamentos pagos a pessoa jurídica e utilizados nas atividades da empresa.
- ✓ Contraprestações de arrendamento mercantil pagas a pessoa jurídica não optante pelo Simples.
- ✓ Depreciação de máquinas, equipamentos e outros bens do imobilizado adquiridos para produção ou locação, e de edificações e benfeitorias em imóveis usados nas atividades.
- ✓ Bens recebidos em devolução cuja receita tenha sido tributada.
- ✓ Armazenagem de mercadoria e frete na operação de venda, quando o ônus é do vendedor.
- ✓ Vale-transporte, vale-refeição, fardamento e uniforme fornecidos a empregados, nas hipóteses previstas em lei.
O conceito de insumo: essencialidade e relevância
A palavra "insumo" foi por anos o maior campo de litígio da não cumulatividade. O STJ pacificou o tema no REsp 1.221.170, em recurso repetitivo, fixando que o conceito deve ser aferido à luz dos critérios de essencialidade ou relevância — considerando-se a imprescindibilidade ou a importância do bem ou serviço para o desenvolvimento da atividade econômica desempenhada pelo contribuinte.
Na prática, isso ampliou o crédito para além da matéria-prima direta, alcançando itens antes glosados: materiais de limpeza em indústria de alimentos, equipamentos de proteção individual, testes de qualidade, serviços terceirizados essenciais ao processo. Cada caso exige demonstração da essencialidade — o que significa documentar o papel do item no processo produtivo, e não apenas classificá-lo bem.
O que não gera crédito
- ✓ Folha de pagamento e qualquer valor pago a pessoa física — a vedação é expressa no § 2º, I, do art. 3º.
- ✓ Aquisições de bens ou serviços não sujeitos ao pagamento das contribuições, inclusive com alíquota zero, isenção ou suspensão.
- ✓ Despesas gerais sem relação com a atividade: brindes, confraternizações, despesas financeiras em regra geral.
- ✓ Bens do ativo adquiridos até determinadas datas de corte previstas na legislação.
Uma empresa de serviços cujo principal custo é a mão de obra própria migra para o não cumulativo, vê a alíquota subir de 3,65% para 9,25% e não encontra crédito relevante para compensar — porque salários, encargos e pró-labore estão fora da lista. É a razão pela qual o Lucro Real raramente vence em serviço intensivo em pessoas, ainda que a margem seja apertada. A exceção é a empresa que terceiriza muito para pessoas jurídicas, cujos serviços tomados podem ser creditáveis como insumo.
Quem ganha e quem perde
- ✓ Ganham: indústria com matéria-prima relevante, comércio atacadista e varejista de margem apertada, e-commerce com muita despesa de plataforma e logística de pessoa jurídica, transporte com combustível e manutenção, distribuição.
- ✓ Perdem: serviço intensivo em mão de obra própria, consultoria, escritórios técnicos, clínicas com folha alta e poucas compras.
A rotina que o crédito exige
Crédito de PIS e Cofins não se apura por estimativa: é levantado nota a nota, com classificação de cada item, verificação do regime do fornecedor e do CST aplicável. Um fornecedor optante pelo Simples, por exemplo, não permite crédito no regime atual, e essa checagem precisa ser sistemática.
Tudo isso é declarado na EFD-Contribuições, mensalmente, e cruzado pela Receita com as notas eletrônicas emitidas pelos fornecedores. Erro de classificação aparece rápido — e crédito não aproveitado, também: uma revisão dos últimos cinco anos costuma encontrar valores relevantes em empresa que apurou no automático.
Fontes: Lei nº 10.833/2003, arts. 2º, 3º e 10; Lei nº 10.637/2002, arts. 2º, 3º e 8º; STJ, REsp 1.221.170/PR, tema repetitivo 779; Parecer Normativo Cosit nº 5/2018; Instrução Normativa RFB nº 2.121/2022. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme a apuração da sua empresa com a GRL Accountability.
Sua empresa aproveita todo o crédito a que tem direito?
A GRL Accountability revisa a apuração de PIS e Cofins item a item, identifica créditos não aproveitados dos últimos cinco anos e organiza a classificação para que a apuração pare de perder dinheiro.