
Simples, Presumido ou Real: o ponto em que cada regime deixa de compensar
A pergunta chega quase sempre em novembro, quando já há pouco tempo para decidir: vale a pena sair do Simples Nacional? Para prestador de serviço, a resposta depende de três variáveis, e só três — o anexo em que a atividade cai, o tamanho da folha de pagamento e a alíquota de ISS do município. Com esses números na mão, a escolha deixa de ser opinião e vira aritmética.

 GRL Accountability
- Para prestador de serviço, a escolha do regime depende de três números: o anexo da atividade, o tamanho da folha e a alíquota de ISS do município.
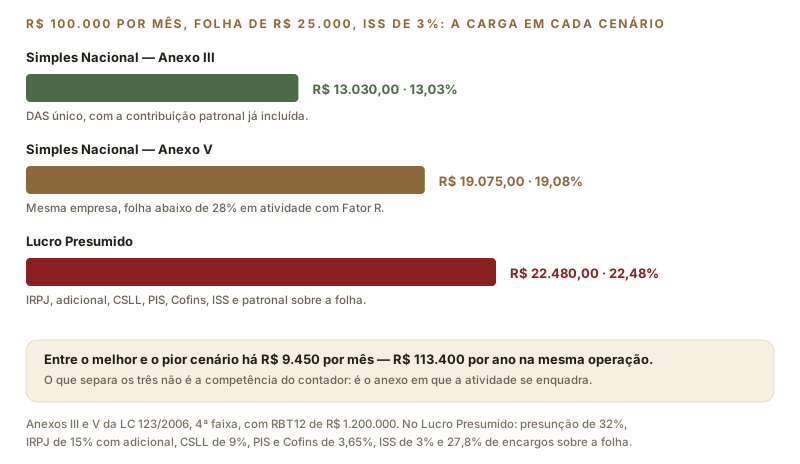
- Numa empresa com R$ 100 mil de receita mensal e R$ 25 mil de folha, o Anexo III custa 13,03%, o Anexo V custa 19,08% e o Lucro Presumido, 22,48%.
- O Presumido passa à frente em atividades do Anexo V com folha pequena, acima de R$ 3,6 milhões de receita e nas clínicas com equiparação hospitalar.
- Sair do Simples também traz retenção de 6,15% na fonte e mais obrigações acessórias — isso entra na conta.
O que cada regime cobra de uma empresa de serviços
No Simples Nacional, um único DAS recolhe IRPJ, CSLL, PIS, Cofins, contribuição previdenciária patronal e ISS. A alíquota efetiva sobe com a receita dos doze meses anteriores e depende do anexo: de 6% a 33% no Anexo III, de 15,5% a 30,5% no Anexo V, de 4,5% a 33% no Anexo IV — este último com a contribuição patronal recolhida à parte.
No Lucro Presumido, a receita de serviços tem presunção de 32% para o IRPJ e para a CSLL. Sobre essa base incidem 15% de IRPJ, mais 10% de adicional sobre o que exceder R$ 20.000 de lucro presumido por mês, e 9% de CSLL. Somando com PIS de 0,65% e Cofins de 3% no regime cumulativo, chega-se a cerca de 11,33% da receita antes do adicional — e a isso se somam o ISS do município, de 2% a 5%, e a contribuição patronal de 20% sobre a folha, mais terceiros e FGTS.
No Lucro Real, o IRPJ e a CSLL incidem sobre o lucro efetivamente apurado, e PIS e Cofins passam a 9,25% não cumulativos, com direito a crédito sobre insumos. Para prestador de serviço, cuja maior despesa é gente e não insumo material, o crédito costuma ser pequeno e os 9,25% pesam. O Lucro Real tende a valer a pena em dois casos: margem baixa ou prejuízo, e faturamento acima do teto do Presumido.
Em telas estreitas, deslize a figura para o lado.
A conta, com números
Tome uma empresa de serviços que fatura R$ 100.000 por mês, R$ 1.200.000 nos doze meses, com folha de R$ 25.000 mensais entre salários e pró-labore, num município que cobra 3% de ISS.
No Anexo III, quarta faixa: alíquota nominal de 16% com dedução de R$ 35.640, alíquota efetiva de 13,03%. O DAS fica em R$ 13.030 por mês, com a contribuição patronal já incluída. Carga total: 13,03% da receita.
No Anexo V, quarta faixa: nominal de 20,5% com dedução de R$ 17.100, efetiva de 19,08%. O DAS sobe para R$ 19.075. Carga total: 19,08%.
No Lucro Presumido: base presumida de R$ 32.000, IRPJ de 15% sobre ela (R$ 4.800), adicional de 10% sobre os R$ 12.000 que excedem R$ 20.000 (R$ 1.200), CSLL de 9% (R$ 2.880), PIS e Cofins de 3,65% sobre a receita (R$ 3.650), ISS de 3% (R$ 3.000) e contribuição patronal com RAT e terceiros sobre a folha, 27,8% de R$ 25.000, ou R$ 6.950. O total fica em R$ 22.480, ou 22,48% da receita — mas atenção: a parcela da folha existiria de todo modo no Presumido, e no Simples ela está embutida no DAS. É por isso que a comparação honesta soma tudo dos dois lados.
Nesse cenário, o Anexo III ganha com folga e o Anexo V ainda ganha do Presumido. A virada acontece quando a folha é grande o bastante para que o encargo previdenciário do Presumido pese menos do que a alíquota do Anexo V, ou quando a receita se aproxima do teto de R$ 4,8 milhões e as faixas finais do Simples ficam proibitivas.
Quando o Lucro Presumido passa à frente
- ✓ Atividade do Anexo V com folha muito baixa. Uma consultoria com dois sócios e nenhum empregado paga 15,5% de DAS já na primeira faixa. No Presumido, a mesma empresa pagaria em torno de 11,33% mais ISS, com contribuição patronal pequena porque a folha é pequena.
- ✓ Receita acima de R$ 3,6 milhões. Na quinta e na sexta faixa o Simples perde a graça: no Anexo III a nominal vai a 21% e depois a 33%, e o adicional de ICMS e ISS por fora do sublimite complica ainda mais.
- ✓ Clínicas com equiparação hospitalar. Serviços hospitalares e de auxílio diagnóstico e terapia têm presunção de 8% para o IRPJ e 12% para a CSLL, e não 32%. Isso derruba a carga do Presumido para perto de 6% e vira o jogo — é o tema do artigo sobre equiparação hospitalar.
- ✓ Exportação de serviços. No Presumido, a receita de exportação é isenta de PIS e Cofins; no Simples, a segregação existe, mas o alívio é menor.
O que quase ninguém coloca na conta
Sair do Simples não muda só a alíquota. Muda o volume de obrigações — EFD-Contribuições, ECF, ECD, DCTF — e, portanto, o custo de contabilidade. Muda a exposição à retenção na fonte: no Presumido, a empresa passa a sofrer 1,5% de IRRF e 4,65% de CSRF nas notas para outras pessoas jurídicas, dinheiro que sai do caixa hoje e volta no ajuste. E muda a disciplina contábil necessária para distribuir lucros com isenção, que no Presumido exige escrituração para ir além da presunção menos os tributos.
A opção pelo Simples Nacional para o ano seguinte é feita em janeiro, e a saída por comunicação também produz efeitos a partir de 1º de janeiro quando feita naquele mês. Quem descobre em julho que escolheu errado convive com a escolha até dezembro. Por isso a simulação certa é feita em outubro ou novembro, com os números de doze meses fechados e a projeção do ano que vem — e, em 2026, com um olho na transição da reforma tributária.
O efeito da reforma tributária sobre a escolha
A partir de 2027 o PIS e a Cofins dão lugar à CBS, e o IBS substitui gradualmente ICMS e ISS até 2033. Para prestador de serviço fora do Simples, a mudança é grande: a alíquota cheia é maior do que os 3,65% cumulativos de hoje, mas passa a haver crédito integral sobre tudo o que a empresa compra, e o cliente pessoa jurídica também se credita. Para quem está no Simples, aparece uma escolha nova, de recolher IBS e CBS por fora do DAS para gerar crédito ao cliente. Tratamos disso no artigo sobre a reforma tributária para prestadores de serviço.
Fontes: Lei Complementar nº 123/2006, art. 18 e Anexos III, IV e V; Lei nº 9.249/1995, arts. 3º, 15 e 20; Lei nº 9.430/1996; Leis nº 10.637/2002 e nº 10.833/2003. Textos conferidos na fonte oficial em 7 de setembro de 2026. Os percentuais dos exemplos consideram as faixas indicadas e ISS de 3%; a carga da sua empresa depende do seu faturamento, da sua folha e do seu município. Confirme com a GRL Accountability.
Vale a pena sair do Simples em janeiro?
A GRL Accountability roda a conta dos três regimes com o seu faturamento, a sua folha e o ISS do seu município, e mostra o resultado em números.