
Anexo III ou Anexo V: o parágrafo da lei que decide quanto o seu serviço paga
Duas empresas de serviço com o mesmo faturamento podem pagar 6% ou 15,5% de imposto sobre a primeira faixa do Simples Nacional. A diferença não está no talento de quem contrata a contabilidade: está em qual parágrafo do art. 18 da Lei Complementar nº 123/2006 a atividade foi encaixada. E o erro mais comum do setor é achar que todo prestador de serviço tem Fator R — a maioria não tem, para o bem ou para o mal.

 GRL Accountability
- O art. 18 da Lei Complementar nº 123/2006 distribui os serviços em quatro grupos, e só dois deles olham para a folha de pagamento.
- Instalação, reparos e manutenção em geral estão no § 5º-B, IX: vão para o Anexo III com qualquer folha, e o Fator R não existe para eles.
- Medicina, odontologia, fisioterapia, psicologia e arquitetura estão no § 5º-B, mas o § 5º-M as puxa para o Anexo V quando a folha fica abaixo de 28%.
- Entre 8,60% e 16,75% de alíquota efetiva na 2ª faixa, a diferença passa de R$ 29 mil por ano num faturamento de R$ 30 mil por mês.
A lei separa os serviços em quatro grupos, não em dois
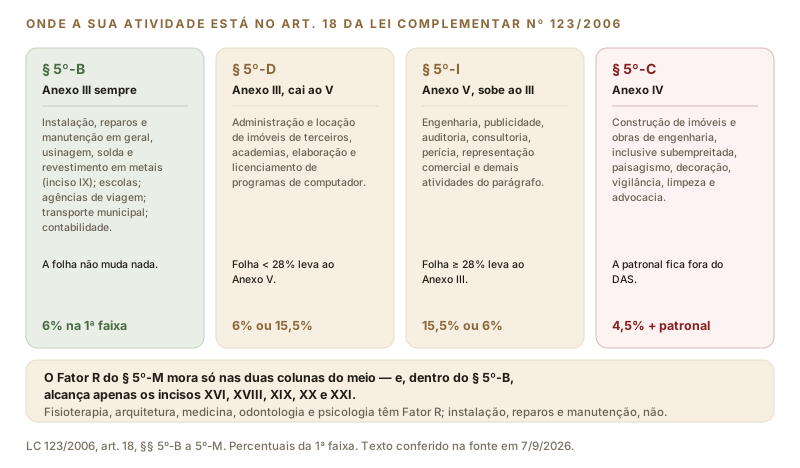
Quem lê sobre Simples Nacional na internet sai com a impressão de que existe um botão: folha acima de 28%, Anexo III; folha abaixo, Anexo V. Não é assim. O art. 18 da Lei Complementar nº 123/2006 distribui a prestação de serviços em quatro caixas diferentes, e só duas delas olham para a folha de pagamento.
Em telas estreitas, deslize a figura para o lado.
O § 5º-B lista atividades que vão para o Anexo III sempre. É onde estão, no inciso IX, os "serviços de instalação, de reparos e de manutenção em geral, bem como de usinagem, solda, tratamento e revestimento em metais" — ou seja, o eletricista, o instalador de ar-condicionado, o serralheiro que presta serviço, a oficina mecânica, o técnico de manutenção. Também estão ali as escolas, as agências de viagem, o transporte municipal de passageiros e os escritórios de contabilidade. Para todas elas, a alíquota da primeira faixa é 6%, com folha de 5% ou de 50%.
O § 5º-D tem administração e locação de imóveis de terceiros, academias de atividades físicas e de artes marciais, elaboração e licenciamento de programas de computador, entre outras. Elas nascem no Anexo III, mas o § 5º-M as manda para o Anexo V se a folha ficar abaixo de 28%. O § 5º-I faz o caminho inverso: engenharia, publicidade, auditoria, consultoria, perícia, representação comercial e as demais atividades ali listadas nascem no Anexo V e sobem para o Anexo III quando a folha alcança 28%, pela regra do § 5º-J.
Por fim, o § 5º-C reúne construção de imóveis e obras de engenharia em geral, inclusive por subempreitada, execução de projetos e serviços de paisagismo, decoração de interiores, vigilância, limpeza, conservação e serviços advocatícios. Essas vão para o Anexo IV, cuja particularidade não é a alíquota, e sim o que não está dentro dela: a contribuição previdenciária patronal fica fora do DAS e é recolhida à parte, sobre a folha.
A exceção escondida dentro do § 5º-B
Há uma armadilha que engana até quem já leu a lei. Cinco incisos do § 5º-B — o XVI (fisioterapia), o XVIII (arquitetura e urbanismo), o XIX (medicina, inclusive laboratorial, e enfermagem), o XX (odontologia e prótese dentária) e o XXI (psicologia, psicanálise, terapia ocupacional, acupuntura, podologia, fonoaudiologia, clínicas de nutrição e de vacinação e bancos de leite) — estão expressamente citados no § 5º-M. Eles têm Fator R, apesar de morarem no parágrafo do "Anexo III sempre".
Repare no que ficou de fora dessa lista: o inciso IX. Instalação, reparos e manutenção em geral não estão no § 5º-M nem no § 5º-I, e por isso não há Fator R nenhum para o eletricista, para a empresa de ar-condicionado, para a serralheria de serviço ou para a oficina mecânica. Elas ficam no Anexo III com qualquer folha — o que é uma notícia excelente para quem tem pouca gente contratada, e explica por que aumentar o pró-labore nessas empresas não reduz um centavo de DAS.
Quanto isso custa, em dinheiro
Uma empresa de serviços com R$ 30.000 de faturamento por mês e R$ 360.000 acumulados nos doze meses anteriores está na segunda faixa. No Anexo III, a alíquota nominal é de 11,20% com dedução de R$ 9.360, o que dá uma alíquota efetiva de 8,60%: R$ 2.580 de DAS por mês. No Anexo V, a nominal é de 18% com dedução de R$ 4.500, alíquota efetiva de 16,75%: R$ 5.025 por mês.
São R$ 2.445 de diferença todo mês, quase R$ 30 mil por ano, na mesma empresa, com o mesmo cliente e a mesma nota fiscal. Para quem está nos parágrafos que dependem da folha, essa é a conta que justifica registrar em carteira quem já trabalha na empresa, formalizar o pró-labore dos sócios e revisar o que entra no cálculo. Para quem está no inciso IX, é a conta que não existe — e insistir nela só gera despesa.
O que entra na folha do Fator R
O § 24 do art. 18 define a folha de salários do cálculo, e ela é mais generosa do que a folha do contracheque. Entram, nos doze meses anteriores, as remunerações pagas a pessoas físicas pelo trabalho, incluídas as retiradas de pró-labore, acrescidas do que foi efetivamente recolhido a título de contribuição previdenciária patronal e de FGTS.
- ✓ Entram: salários, 13º, férias com o terço, pró-labore dos sócios, a contribuição patronal de 20% sobre o pró-labore, a parcela patronal do INSS sobre a folha de empregados e o FGTS depositado.
- ✓ Não entram: notas de prestadores pessoa jurídica, aluguel, distribuição de lucros, pró-labore anunciado no contrato mas não pago, e contribuição patronal declarada e não recolhida — a lei fala em montante efetivamente recolhido.
- ✓ A conta é de doze meses, não do mês. Quem começa a pagar pró-labore em setembro só vê o efeito completo doze meses depois, e por isso a decisão precisa ser tomada com antecedência, não em dezembro.
- ✓ O § 25 fecha a porta do improviso. Só contam as remunerações informadas na declaração prevista no art. 32, IV, da Lei nº 8.212/1991 — hoje, o eSocial. Pagamento por fora não entra na conta nem por acidente.
Não. Subir o pró-labore para alcançar os 28% custa 11% de INSS do sócio, 20% de contribuição patronal e imposto de renda na tabela progressiva. Só faz sentido quando a economia de DAS supera esse custo, e há uma faixa em que a conta empata. Antes de mexer, peça a simulação com os seus números; e, em empresas do § 5º-B, inciso IX, o aumento é despesa pura, sem qualquer efeito no anexo.
Como descobrir em qual grupo você está
O ponto de partida é o CNAE principal e os secundários no cartão CNPJ, mas o que vale é a atividade efetivamente prestada, descrita na nota fiscal. Uma empresa cadastrada como consultoria que na prática faz manutenção de equipamento tem um problema de enquadramento a resolver antes de discutir alíquota. E uma empresa que presta dois serviços diferentes segrega as receitas: cada uma no seu anexo, na mesma apuração mensal, como manda o art. 25 da Resolução CGSN nº 140/2018.
Se você descobrir que pagou pelo Anexo V um período em que tinha direito ao Anexo III, ou que a sua atividade nunca dependeu de folha, há caminho para retificar o PGDAS-D e pedir a restituição ou a compensação do que foi pago a mais, respeitado o prazo de cinco anos.
Fontes: Lei Complementar nº 123/2006, art. 18, §§ 5º-B, 5º-C, 5º-D, 5º-I, 5º-J, 5º-M, 24 e 25, e Anexos III, IV e V; Resolução CGSN nº 140/2018, art. 25. Texto conferido na fonte oficial em 7 de setembro de 2026. As alíquotas efetivas do exemplo consideram receita bruta de R$ 360.000 nos doze meses anteriores; a da sua empresa depende do seu próprio histórico. Confirme com a GRL Accountability.
Você sabe em qual anexo a sua empresa está hoje?
A GRL Accountability confere o enquadramento do seu CNAE, calcula o seu Fator R dos últimos doze meses e mostra se há imposto pago a mais.