
DIFAL no e-commerce: quando a sua loja recolhe e quando não recolhe
Poucos assuntos geraram tanta confusão no comércio eletrônico quanto o diferencial de alíquota do ICMS. A regra mudou, foi ao Supremo Tribunal Federal, voltou por lei complementar e continua sendo aplicada de formas diferentes conforme o regime da empresa. A boa notícia é que, para a maior parte das lojas brasileiras, a resposta hoje é curta: não há DIFAL a recolher. A má é que essa resposta tem prazo de validade — o da permanência no Simples Nacional.

 GRL Accountability
- O DIFAL é a diferença entre a alíquota interna do estado do comprador e a interestadual de 7% ou 12%, devida ao estado de destino na venda a consumidor final.
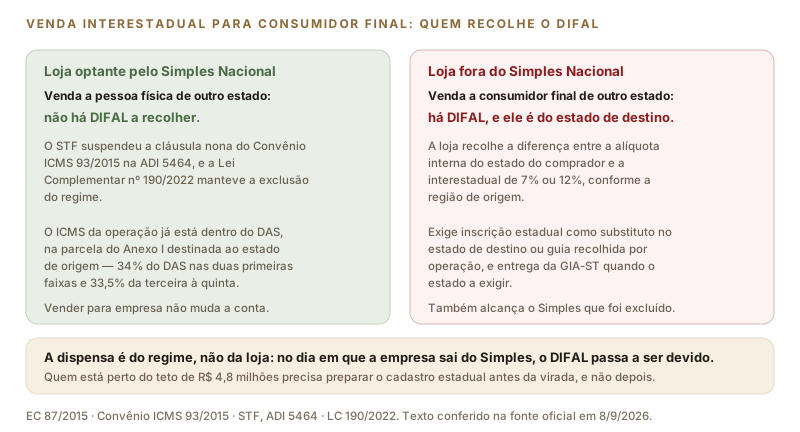
- Empresas optantes pelo Simples Nacional não recolhem o DIFAL nessas vendas: o STF suspendeu a cláusula nona do Convênio ICMS 93/2015 na ADI 5464.
- A dispensa é do regime, não da loja — quem sai do Simples passa a recolher, e precisa de cadastro no estado de destino ou de guia por operação.
- O ICMS da loja do Simples já está dentro do DAS, na parcela destinada ao estado de origem, e é por isso que não há cobrança adicional no destino.
O que o DIFAL é, e por que ele existe
Até 2015, quando uma loja de São Paulo vendia para um consumidor do Ceará, todo o ICMS ficava em São Paulo. Com o crescimento do comércio eletrônico, os estados consumidores passaram a arrecadar cada vez menos sobre o consumo do seu próprio território, e a Emenda Constitucional nº 87/2015 mudou a repartição: o estado de origem fica com o ICMS calculado pela alíquota interestadual, e o estado de destino recebe a diferença até a sua alíquota interna.
Na prática, a alíquota interestadual é de 7% quando a origem é o Sul ou o Sudeste, exceto o Espírito Santo, e o destino é o Norte, o Nordeste, o Centro-Oeste ou o Espírito Santo; nas demais combinações, é de 12%. A alíquota interna do estado do comprador costuma variar entre 17% e algo em torno de 20,5%, o que coloca o DIFAL, tipicamente, entre 5 e 13 pontos percentuais do valor da operação.
Por que o Simples Nacional está fora
O Convênio ICMS 93/2015, que regulamentou a emenda, trouxe uma cláusula nona estendendo a cobrança aos optantes pelo Simples Nacional. Em fevereiro de 2016, o Supremo Tribunal Federal deferiu medida cautelar na ADI 5464 suspendendo essa cláusula, com um fundamento direto: as regras do Simples Nacional só podem ser criadas por lei complementar, não por convênio entre estados. A Lei Complementar nº 190/2022, que depois disciplinou o DIFAL, manteve os optantes de fora dessa cobrança.
Em telas estreitas, deslize a figura para o lado.
Há uma lógica econômica por trás disso, e ela ajuda a memorizar a regra. A loja do Simples Nacional já recolhe ICMS: ele está dentro do DAS, na parcela do Anexo I destinada ao estado onde a empresa está — 34,00% do DAS nas duas primeiras faixas e 33,50% da terceira à quinta. Cobrar o DIFAL por fora, sem crédito nenhum, significaria tributar a mesma operação duas vezes em um regime cuja característica é justamente o recolhimento unificado.
O que acontece quando a loja sai do regime
Aqui está o ponto que precisa entrar no planejamento de toda loja em crescimento. A dispensa acompanha o regime, não a empresa. No primeiro dia em que a loja passa a apurar pelo Lucro Presumido ou pelo Lucro Real — por escolha ou por exclusão ao ultrapassar R$ 4,8 milhões —, a obrigação nasce inteira:
- ✓ DIFAL em toda venda a consumidor final de outro estado, seja ele pessoa física ou empresa não contribuinte do imposto.
- ✓ Cadastro no estado de destino como contribuinte substituto, ou recolhimento por guia a cada operação — o que, em volume de e-commerce, é inviável na prática.
- ✓ Obrigações acessórias estaduais, como a GIA-ST, onde o estado de destino a exigir.
- ✓ Preço a rever: uma loja que vendia com margem apertada para todo o Brasil passa a ter custos diferentes por estado de destino, e o frete grátis nacional pode deixar de fechar.
Cuidado para não confundir dois institutos com o mesmo apelido. O que a decisão do STF afastou é o DIFAL da venda a consumidor final de outro estado. Vários estados cobram, por lei estadual própria, uma antecipação ou um diferencial na entrada de mercadoria adquirida de fornecedor de outro estado por empresa do Simples Nacional — inclusive para revenda. Essa cobrança tem outra base legal, é devida ao estado onde a loja está e continua valendo. Se a sua loja compra de fora do estado, confira a regra da sua unidade federada.
O que a reforma tributária faz com isso
A discussão inteira tem data para acabar. O IBS e a CBS, criados pela Emenda Constitucional nº 132/2023 e disciplinados pela Lei Complementar nº 214/2025, são cobrados no destino por construção: a repartição entre origem e destino deixa de ser um cálculo à parte e passa a ser a regra do próprio tributo. Ao longo da transição, o ICMS vai perdendo espaço até desaparecer em 2033, e com ele o DIFAL.
Até lá, o que a loja precisa é de acompanhamento: saber em que ponto do teto ela está, quanto do faturamento é interestadual e o que a saída do Simples faria com o preço em cada região. Essa conta se faz antes, com calma, e não no mês em que a exclusão for publicada.
Fontes: Emenda Constitucional nº 87/2015; Convênio ICMS 93/2015, cláusula nona; STF, ADI 5464, medida cautelar; Lei Complementar nº 190/2022; Lei Complementar nº 123/2006, Anexo I; Emenda Constitucional nº 132/2023 e Lei Complementar nº 214/2025. Texto conferido na fonte oficial em 8 de setembro de 2026. As alíquotas internas variam por estado e por produto. Confirme a sua situação com a GRL Accountability.
A sua loja está perto do teto do Simples Nacional?
A GRL Accountability acompanha o seu faturamento acumulado e prepara o cadastro estadual e a rotina de DIFAL antes da virada, e não depois dela.