
Substituição tributária: o produto que já veio com o ICMS pago, e o imposto que você paga de novo
Há um campo no PGDAS-D que, deixado em branco, faz a loja pagar todo mês um imposto que o fornecedor já recolheu por ela. Não é uma brecha, não é planejamento tributário e não depende de autorização: é a apuração correta de quem revende mercadoria sujeita à substituição tributária do ICMS. E é um dos erros mais caros e mais comuns do comércio eletrônico brasileiro.

 GRL Accountability
- Na substituição tributária, o fornecedor recolhe antecipadamente o ICMS de toda a cadeia, inclusive o da sua venda ao consumidor.
- Quem revende essa mercadoria informa a receita em campo próprio do PGDAS-D e paga o DAS sem a parcela do ICMS, que é de 33,5% na terceira faixa do Anexo I.
- O produto se identifica pelo NCM e pelo CEST na nota de compra, e pelo destaque do ICMS-ST no documento do fornecedor.
- Numa loja com R$ 25.000 mensais em mercadorias substituídas, deixar de segregar custa cerca de R$ 7.600 por ano.
O que é substituição tributária, em uma frase
Em vez de cobrar o ICMS de cada empresa ao longo da cadeia — indústria, distribuidor, loja —, o estado escolhe um contribuinte, quase sempre o primeiro, e cobra dele todo o imposto que a cadeia geraria até o consumidor final. Esse contribuinte é o substituto; os demais são os substituídos. Quando a mercadoria chega à sua loja com ICMS-ST destacado na nota do fornecedor, o imposto da sua futura venda já foi pago.
A lista de produtos sujeitos ao regime é definida por convênio e por protocolo entre os estados, e reúne categorias muito presentes no varejo online: cosméticos e perfumaria, autopeças, bebidas, pneus, produtos eletrônicos, materiais de construção, brinquedos, entre outras. O Convênio ICMS 142/2018 uniformizou a identificação desses itens pelo CEST — Código Especificador da Substituição Tributária —, sempre associado a um NCM.
Como saber se o seu produto está nessa lista
A informação chega pronta na nota fiscal de compra, e é onde se deve procurá-la primeiro:
- ✓ CFOP de entrada iniciado por 5.40x ou 6.40x indica operação com substituição tributária — por exemplo, o 6.403, mercadoria adquirida de outro estado sujeita ao regime.
- ✓ Campo CEST preenchido no item da nota. Se há CEST, o produto está na lista do convênio.
- ✓ Base de cálculo e valor do ICMS-ST destacados no item ou no total da nota, com o CST ou CSOSN correspondente.
- ✓ Confirmação pelo NCM na legislação do seu estado, porque o convênio autoriza, mas quem institui o regime para cada item é a lei estadual, e há diferenças relevantes entre estados.
Quanto custa deixar o campo em branco
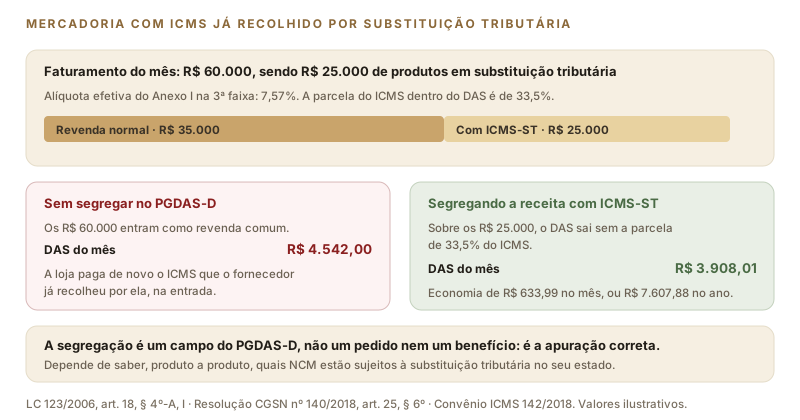
A conta é direta. No Anexo I, o ICMS responde por 33,50% do DAS da terceira à quinta faixa. Quando a receita é segregada como "revenda de mercadorias com substituição tributária", o PGDAS-D calcula o imposto sobre aquela parcela sem esse pedaço.
Em telas estreitas, deslize a figura para o lado.
São R$ 7.607,88 por ano em uma loja de porte médio. E como o direito de retificar o PGDAS-D e pedir restituição ou compensação alcança os cinco anos anteriores, uma revisão bem-feita costuma devolver um valor relevante para quem nunca segregou.
Onde a segregação costuma dar errado
Segregar não é marcar tudo o que tem CEST: é acompanhar produto a produto, e há três situações que confundem.
Mercadoria comprada de outro estado sem protocolo. Se não há acordo entre os dois estados para aquele item, o fornecedor não retém, e a loja pode ter de recolher a antecipação na entrada. Nesse caso, ela é sim a responsável pelo ICMS — e aí sim segrega a receita, porque o imposto foi pago antes.
Venda interestadual de mercadoria já substituída. Ao vender para consumidor de outro estado, o ICMS já retido continua valendo para o estado de origem; a operação de saída pode ter tratamento próprio, e algumas legislações preveem ressarcimento. É a hipótese que mais exige conferência caso a caso.
Kits e combos. Um kit que reúne itens com e sem substituição não é uma coisa só: cada item mantém o seu regime, e o preço precisa ser decomposto na nota para que a segregação seja possível.
A rotina que sustenta isso
O que faz a segregação funcionar mês a mês não é a apuração: é o cadastro de produtos. Cada item do catálogo precisa carregar o seu NCM, o seu CEST quando houver, e a marcação de substituição tributária no estado de venda. Com esse cadastro correto, a integração entre a plataforma, o emissor de nota e a contabilidade classifica sozinha; sem ele, alguém precisa decidir manualmente, produto a produto, todo mês — e é aí que o campo fica em branco.
Vale dizer também o que a substituição tributária não muda: ela não altera a faixa do Simples Nacional, porque a receita continua entrando integralmente no RBT12, e não dispensa a emissão da nota fiscal de venda. Ela muda apenas a composição do DAS daquela parcela — o que, repetido todo mês, faz diferença no ano.
Fontes: Lei Complementar nº 123/2006, art. 13, § 1º, XIII, "a", e art. 18, § 4º-A, I; Resolução CGSN nº 140/2018, art. 25, § 6º, e art. 28; Convênio ICMS 142/2018 e legislação estadual de cada unidade federada. Texto conferido na fonte oficial em 8 de setembro de 2026. Os valores do exemplo consideram alíquota efetiva de 7,57% e são ilustrativos. Confirme a sua situação com a GRL Accountability.
A sua apuração separa as mercadorias com ICMS já recolhido?
A GRL Accountability classifica o seu catálogo por NCM e CEST, segrega a receita no PGDAS-D e revisa os últimos cinco anos em busca de imposto pago a mais.