
Margem de peça e margem de serviço: onde a oficina realmente ganha dinheiro
Toda oficina tem uma opinião sobre isso, e as opiniões se dividem. Uns dizem que o dinheiro está na peça, porque a margem é boa e não dá trabalho. Outros dizem que está na mão de obra, porque a peça exige capital parado e concorre com a internet. Os dois têm razão em parte, e a conta resolve a discussão — desde que ela inclua o recurso que a oficina tem em quantidade limitada, que não é dinheiro nem espaço: é a hora de elevador.

 GRL Accountability
- A peça de R$ 600 deixa R$ 184,16 e não ocupa o elevador.
- O serviço de R$ 400 deixa R$ 273,76, mas consome 2,8 horas.
- O que decide é a sobra por hora ocupada, e vender peça junto aumenta essa sobra em dois terços.
- Com a agenda vazia a conclusão se inverte: falta serviço para vender, não estoque.
A conta das duas metades
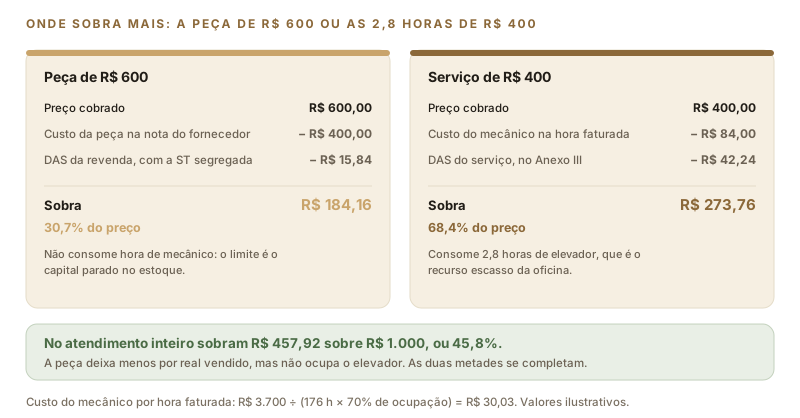
Em telas estreitas, deslize a figura para o lado.
Tome o atendimento de R$ 1.000 que percorre esta série: R$ 600 de peça e R$ 400 de mão de obra, equivalentes a 2,8 horas.
A peça custou R$ 400 na nota do fornecedor e paga R$ 15,84 de imposto, já com a substituição tributária segregada. Sobram R$ 184,16, ou 30,7% do preço. Ela não consumiu nenhuma hora de mecânico: o custo dela é capital parado na prateleira e o risco de encalhe.
O serviço custou R$ 84 de mecânico — 2,8 horas ao custo real de R$ 30,03 por hora faturada, que sai de dividir os R$ 3.700 mensais pelas 123,2 horas efetivamente vendidas de cada profissional — e paga R$ 42,24 de imposto. Sobram R$ 273,76, ou 68,4% do preço. Em compensação, consumiu 2,8 horas do recurso escasso.
No atendimento inteiro sobram R$ 457,92 sobre R$ 1.000, ou 45,8%. Antes de comemorar, lembre que desse valor ainda sai o custo fixo da oficina, que a conta do preço da hora, em quanto cobrar pela hora, distribui por atendimento.
A pergunta certa: sobra por hora de elevador
Comparar percentuais leva à conclusão errada. O que decide é quanto cada real de sobra custa em horas, porque é a hora que acaba antes.
O serviço do exemplo deixa R$ 273,76 em 2,8 horas, ou R$ 97,77 por hora. A peça deixa R$ 184,16 em zero hora — ela é, na prática, sobra adicional sobre a mesma hora já vendida. Somadas, as duas metades entregam R$ 457,92 nas mesmas 2,8 horas, ou R$ 163,54 por hora de elevador.
Essa é a métrica que resolve a discussão: vender peça junto com o serviço aumenta em dois terços a sobra de cada hora ocupada. Não porque a margem da peça seja melhor — ela é menos da metade, em percentual —, mas porque ela não disputa o recurso limitado. É também por isso que o atendimento com peça do cliente, tratado em peça trazida pelo cliente, deixa 40% menos ocupando exatamente as mesmas horas.
Com elevador ocioso, a hora deixa de ser escassa e a peça perde a vantagem relativa: ali o que falta é serviço para vender, não capital de giro. Uma oficina com 50% de ocupação deve investir em trazer carro, não em ampliar estoque. Já uma oficina com agenda cheia ganha mais aumentando a peça vendida por atendimento do que tentando espremer mais uma hora de um dia que já acabou.
O que fazer com essa informação
- ✓ Meça a margem das duas metades separadamente, todo mês. Somadas, elas escondem o problema: uma oficina pode ter margem total razoável com a peça vendida no prejuízo, ou com a hora subprecificada.
- ✓ Segregue a substituição tributária. Ela vale 1,36 ponto percentual sobre cada real de peça, o que numa margem de 30% é mais de 4% do resultado da metade "peça". O caminho está no artigo o ICMS que já veio pago.
- ✓ Reveja o preço da peça pela margem, não pelo multiplicador. Aplicar o mesmo fator sobre tudo faz a peça cara sair com margem em reais enorme e a barata sair no prejuízo depois do frete.
- ✓ Cuide do estoque parado. Peça que não gira é margem que nunca se realiza e capital que poderia estar em outro lugar. Uma contagem por curva de giro resolve mais do que uma promoção anual.
- ✓ Olhe a sobra por hora de elevador, e não só o percentual. É esse número que compara um serviço rápido com peça cara e um serviço longo sem peça nenhuma.
O que essa margem não é
Ela não é lucro. É margem de contribuição: o que sobra depois dos custos que variam com o atendimento, e que serve para pagar o custo fixo e, só depois disso, virar resultado. Uma oficina com margem de contribuição de 45,8% e custo fixo de R$ 18.000 precisa gerar cerca de R$ 39.300 de receita por mês só para empatar.
Essa distinção entre faturar, sobrar e lucrar é a origem da maior parte dos sustos de fim de ano, e está explicada em faturamento não é lucro. Os indicadores que a acompanham mês a mês estão no artigo os números da oficina.
Fontes: Lei Complementar nº 123/2006, Anexos I e III; Convênio ICMS nº 142/2018, Anexo II. Os custos, percentuais e tempos são ilustrativos e coerentes com os demais exemplos desta série; use os números da sua oficina. A GRL Accountability faz o levantamento.
Você sabe qual metade da sua oficina dá lucro?
O Gestor Contábil da GRL Accountability separa a margem de peça da margem de serviço, mês a mês, e mostra onde o resultado da sua oficina está sendo feito ou perdido.