
MEI, MEI com funcionário ou microempresa: qual estrutura cabe no seu faturamento
Toda decisão de estrutura acaba na mesma pergunta: com o que eu faturo, o que é mais barato? A resposta tem três candidatas, o MEI sozinho, o MEI com o único empregado permitido e a microempresa no Simples Nacional, e ela muda de faixa para faixa. Até o teto, o MEI é imbatível na guia. A partir dele, a comparação deixa de ser de imposto e passa a ser de capacidade: quantas pessoas, quanto salário, quais clientes. Este artigo coloca as três lado a lado, por faixa de faturamento, com a conta feita.

 GRL Accountability
- Dentro do teto, o MEI ganha sempre na guia: R$ 86,05 contra R$ 270 a R$ 1.046 de uma microempresa.
- O que decide a estrutura é o que vem depois: quantas pessoas, qual salário, quais clientes.
- A faixa entre R$ 6.750 e R$ 8.100 por mês é de passagem, não de permanência.
- A partir de 2027, quem vende para empresas transfere crédito de imposto, e o MEI quase não transfere.
O que cada estrutura permite
- ✓ MEI: até R$ 81.000 por ano, uma pessoa, nenhum empregado, ocupações da lista do CGSN, guia fixa de R$ 82,05 a R$ 87,05, sem contabilidade obrigatória, nota fiscal opcional para pessoa física até 2026.
- ✓ MEI com funcionário: o mesmo teto e as mesmas ocupações, mais um empregado com salário mínimo ou piso, folha no eSocial e DAE mensal. O custo do empregado passa de R$ 2.100 por mês, como mostramos em vale a pena o MEI contratar o único funcionário que pode?
- ✓ Microempresa no Simples Nacional: até R$ 360.000 por ano como ME (e até R$ 4,8 milhões no Simples como EPP), sem limite de empregados nem de salário, qualquer atividade permitida no Simples, guia calculada por percentual sobre o faturamento, contabilidade obrigatória, pró-labore com INSS, nota em toda venda e crédito de imposto transferido ao cliente empresa.
A guia em cada estrutura, no teto do MEI
Em telas estreitas, deslize a figura para o lado.
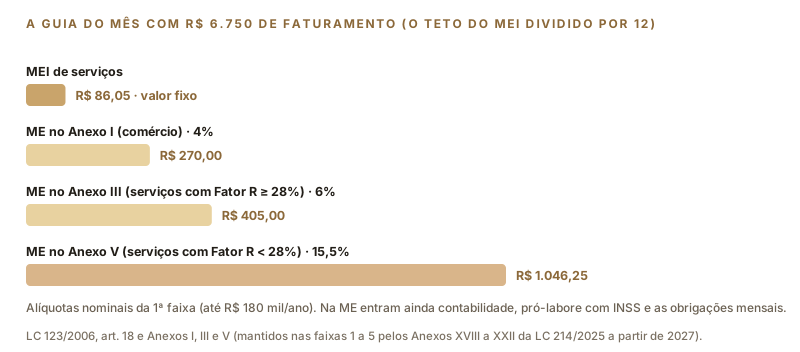
Com R$ 6.750 por mês, que é o teto do MEI dividido por doze, o MEI de serviços paga R$ 86,05. Uma microempresa paga a alíquota do anexo da atividade sobre o faturamento: na primeira faixa, 4% no Anexo I (comércio), 6% no Anexo III (serviços com folha igual ou superior a 28% da receita) e 15,5% no Anexo V (serviços com folha abaixo disso). Isso dá R$ 270, R$ 405 e R$ 1.046 respectivamente. A microempresa ainda soma o INSS de 11% sobre o pró-labore do dono, no mínimo R$ 178 sobre um salário mínimo, e os honorários contábeis.
A conclusão é óbvia e é a metade errada da história: dentro do teto, o MEI ganha sempre. O que decide a estrutura é o que acontece quando o negócio cresce, contrata ou vende para empresas.
A comparação por faixa de faturamento
Até R$ 4.000 por mês
MEI, sem discussão. A guia é fixa, a burocracia é mínima e nenhuma das limitações costuma apertar. Um empregado nessa faixa consumiria mais da metade da receita; se o negócio precisa de duas pessoas com esse faturamento, o problema é de preço ou de modelo, não de estrutura.
De R$ 4.000 a R$ 6.750 por mês
Ainda MEI, mas com o acumulado sob vigilância. É a faixa em que o empregado começa a fazer sentido em atividades de margem alta, e também a faixa em que se decide, com meses de antecedência, se o ano que vem vai passar do teto. Quem projeta passar de R$ 97.200 no próximo ano tem uma janela para sair por opção em janeiro, sem apuração retroativa; tratamos dela em vou passar do limite: saio do MEI agora ou espero dezembro?
De R$ 6.750 a R$ 8.100 por mês
É a faixa de tolerância, até 20% acima do teto. Dá para fechar o ano como MEI e pagar só a diferença sobre o excesso, sem juros. Mas é uma faixa de passagem, não de permanência: quem fica nela dois anos seguidos já é, na prática, uma microempresa que ainda não se organizou como tal.
Acima de R$ 8.100 por mês
Microempresa, por força de lei: o excesso acima de 20% retroage a 1º de janeiro. A boa notícia é que nessa faixa a microempresa também costuma ser a estrutura certa pelo negócio, e não só pela lei: com R$ 10.000 por mês em serviços, a guia do Anexo III é de R$ 600, o pró-labore mínimo custa R$ 178 de INSS e, somando contabilidade, a estrutura fica em torno de 10% a 12% da receita, com capacidade ilimitada de crescer. No Anexo V a conta é outra, R$ 1.550 de guia, e é aí que o Fator R vira a decisão mais importante do ano.
Três fatores que pesam mais que a guia
- ✓ Quem é o seu cliente. Se boa parte da receita vem de outras empresas, a partir de 2027 a microempresa transfere crédito de IBS e CBS na nota, e o MEI praticamente não transfere. Pelo mesmo preço, o cliente empresa tem custo menor comprando da microempresa. Explicamos em a partir de 2027, comprar do MEI ainda vale a pena para a empresa?
- ✓ Quantas pessoas o negócio precisa. Duas pessoas, ou uma com salário acima do piso, já não cabem no MEI. Na microempresa, o INSS patronal dos anexos de serviço e comércio está dentro da guia.
- ✓ Como o dono tira dinheiro. No MEI, o lucro isento tem um percentual sobre a receita e o resto depende de escrituração. Na microempresa, com contabilidade, o lucro distribuído é isento no valor apurado. Veja quanto do dinheiro do MEI é seu e sai isento.
Se o seu faturamento cabe no MEI, fique. Se ele vai deixar de caber no ano que vem, saia em janeiro, por opção, e evite a apuração retroativa. Se ele já não cabe, você já é microempresa e o que falta é organizar a estrutura. Em nenhum dos casos a decisão deve ser tomada em dezembro, olhando só a guia.
O simulador de impostos faz essa comparação com a sua atividade e o seu pró-labore, e explicamos como preencher cada campo em como simular o seu MEI como microempresa.
Fontes: Lei Complementar nº 123/2006, arts. 3º, 18 (§§ 5º-I a 5º-M), 18-A, 18-C e Anexos I, III e V; Lei Complementar nº 214/2025, art. 519 e Anexos XVIII a XXII. Os valores usam alíquotas nominais da primeira faixa e o salário mínimo de 2026; a alíquota efetiva do seu caso pode ser diferente. Confirme com a GRL Accountability.
Quer a comparação feita com os seus números?
Mande faturamento, atividade e folha: a GRL Accountability calcula as três estruturas lado a lado, com o Fator R e o pró-labore certos.