
Passei do limite do MEI: o que acontece em cada faixa de excesso
O limite do MEI é de R$ 81.000 por ano, mas passar dele não tem um efeito só: tem dois, e a diferença entre eles é enorme. Até 20% de excesso, ou seja, até R$ 97.200, você continua MEI até dezembro e acerta a diferença em janeiro, sem juros. Um real acima disso, o desenquadramento retroage a 1º de janeiro e o ano inteiro é refeito como microempresa, com multa de mora e juros. Este artigo mostra a conta das duas faixas, o prazo para comunicar e o que fazer em cada caso.

 GRL Accountability
- O que decide o ano não é quanto passou: é se passou ou não de R$ 97.200.
- Até essa marca, você continua MEI até dezembro e paga a diferença sobre o excesso, sem juros.
- Acima dela, o desenquadramento retroage a 1º de janeiro e o ano inteiro é refeito como microempresa, com multa e juros.
- A comunicação é obrigatória nas duas faixas, até o último dia útil do mês seguinte ao excesso.
As duas faixas, em números
A regra está no art. 18-A, § 7º, da Lei Complementar nº 123/2006, e é mais simples do que parece quando se coloca numa régua. Até R$ 81.000 você é MEI e paga o valor fixo do DAS. Entre R$ 81.000,01 e R$ 97.200, que é o limite acrescido de 20%, você continua MEI até o fim do ano e sai dele em 1º de janeiro seguinte. Acima de R$ 97.200, a saída volta no tempo: você é tratado como microempresa desde 1º de janeiro do ano em que o excesso aconteceu.
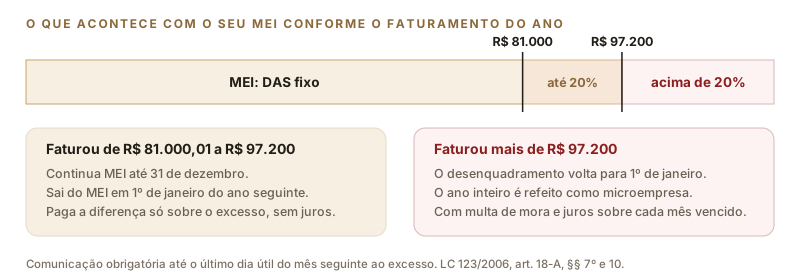
Em telas estreitas, deslize a figura para o lado.
Repare que o número relevante não é "quanto passei", e sim "passei de R$ 97.200 ou não". Quem faturou R$ 97.000 e quem faturou R$ 82.000 estão na mesma faixa. Quem faturou R$ 97.500 está em outra, bem mais cara.
Faixa 1: até 20% de excesso (de R$ 81.000,01 a R$ 97.200)
Nessa faixa, o desenquadramento produz efeitos a partir de 1º de janeiro do ano seguinte. Até lá você continua pagando o DAS fixo de sempre e emitindo nota como MEI. A conta a acertar é uma só: a diferença de tributos sobre a parcela que passou do limite, calculada com as alíquotas do Simples Nacional do anexo da sua atividade. Pela lei, ela é paga sem acréscimos, em parcela única, junto com a apuração de janeiro do ano seguinte (art. 18-A, § 10). Quem faz essa conta é a própria DASN-SIMEI: ao informar o faturamento do ano, o sistema gera o DAS da diferença.
Um exemplo com números redondos. Um MEI de serviços fatura R$ 90.000 no ano. O excesso é de R$ 9.000. Como a atividade, fora do MEI, cairia no Anexo III do Simples, cuja alíquota da primeira faixa é de 6%, a diferença fica em torno de R$ 540. Se fosse comércio, no Anexo I, a alíquota da primeira faixa é de 4%, e a diferença seria de cerca de R$ 360. É um valor pequeno, e é exatamente por isso que esta faixa não deve assustar: o custo do excesso é proporcional ao que passou, não ao ano inteiro.
O que muda de verdade é o ano seguinte. A partir de 1º de janeiro você é microempresa do Simples Nacional: apuração mensal pelo PGDAS-D, contabilidade, pró-labore com INSS, nota fiscal em toda venda. Se o crescimento veio para ficar, isso é uma boa notícia bem administrada; se foi um ano fora da curva, vale saber que a opção pelo SIMEI pode ser refeita em janeiro do ano posterior, desde que a receita do ano anterior tenha voltado ao limite.
Faixa 2: acima de 20% (mais de R$ 97.200)
Aqui a lei é dura: o desenquadramento produz efeitos retroativamente a 1º de janeiro do próprio ano (art. 18-A, § 7º, III, "b"). Na prática, a Receita passa a considerar que você foi microempresa do Simples Nacional o ano inteiro. Isso significa refazer a apuração de cada mês desde janeiro no PGDAS-D, com as alíquotas do anexo da sua atividade sobre toda a receita, e não só sobre o excesso.
Voltando ao exemplo, agora com R$ 100.000 de serviços. No Anexo III, 6% sobre R$ 100.000 dá R$ 6.000 de Simples no ano, contra os cerca de R$ 1.030 que você pagou de DAS como MEI. E como cada uma dessas guias mensais já venceu, sobre cada uma incidem multa de mora de 0,33% por dia de atraso, limitada a 20%, e juros pela taxa Selic. Some a isso as obrigações que uma microempresa tem desde janeiro, como escrituração e declarações, e o custo de "passar um pouco" pode superar em muito o imposto que se tentou evitar. O aproveitamento dos DAS já pagos no período é um ponto a conferir caso a caso com o contador.
É por isso que o MEI que está crescendo precisa olhar o acumulado mês a mês, e não só em dezembro. Quem enxerga em setembro que vai passar de R$ 97.200 tem tempo de se organizar como microempresa e de guardar caixa para a diferença. Quem descobre na DASN, em maio do ano seguinte, descobre junto com a multa.
O prazo para comunicar e a multa de quem não comunica
Nas duas faixas a comunicação é obrigatória, e o prazo é o mesmo: até o último dia útil do mês seguinte àquele em que o excesso aconteceu. A comunicação é feita no Portal do Simples Nacional, no serviço de desenquadramento do SIMEI, informando o último dia do mês em que o limite foi ultrapassado; o sistema calcula a data de efeito sozinho.
Quem não comunica, ou comunica fora do prazo, paga multa de R$ 50,00, sem redução, com base no art. 36-A da LC 123/2006. Parece pouco, e é. O problema não é a multa: é que a falta de comunicação não impede o desenquadramento. A Receita cruza a DASN com as notas emitidas, com as vendas no cartão e com os dados bancários, e desenquadra de ofício com os mesmos efeitos, só que na data em que ela quiser e sem que você tenha se preparado.
Tem de comunicar de novo. O Manual do desenquadramento do SIMEI, da Receita Federal, é explícito: quem comunicou o excesso de até 20% e, ainda no mesmo ano, ultrapassa os R$ 97.200, deve fazer nova comunicação, porque a data de efeito muda para 1º de janeiro. O próprio manual recomenda não esperar janeiro "para ver se passa": o prazo de cada comunicação é o mês seguinte ao fato, e cada atraso é uma multa.
No ano de abertura a régua é outra
Se o CNPJ foi aberto neste ano, o limite não é R$ 81.000: é R$ 6.750 multiplicado pelo número de meses entre a abertura e dezembro, contando o mês de abertura como mês inteiro. As duas faixas continuam valendo, com um detalhe pior: acima de 20% do limite proporcional, o desenquadramento retroage à data de abertura, e não a 1º de janeiro. Explicamos a conta, com a tabela por mês, em abri o MEI no meio do ano: quanto posso faturar até dezembro.
O que fazer agora, por faixa
- ✓ Está entre R$ 81.000 e R$ 97.200: comunique o desenquadramento até o último dia útil do mês seguinte, continue MEI até dezembro, separe o valor da diferença (a DASN calcula) e use os meses que restam para preparar a estrutura de microempresa que começa em janeiro.
- ✓ Passou de R$ 97.200: comunique no prazo, procure o contador no mesmo mês para refazer a apuração desde janeiro e negociar as guias vencidas, e comece imediatamente a operar como microempresa, com nota em toda venda e pró-labore definido.
- ✓ Ainda não passou, mas vai: some o acumulado do ano com o que falta faturar. Se a projeção fica abaixo de R$ 97.200, decida se vale segurar. Se passa disso, a decisão já está tomada pela lei, e o melhor uso do tempo é se preparar. Comparamos os cenários em vou passar do limite: saio do MEI agora ou espero dezembro.
- ✓ Não sabe em que faixa está: o problema anterior é o número. Veja o que conta como faturamento do MEI antes de somar, porque a taxa da maquininha e o parcelamento costumam enganar.
Em qualquer das faixas, a mudança para microempresa não é só imposto: é uma decisão de estrutura, que mexe em folha, em nota fiscal e em como o dono tira dinheiro da empresa. Ela funciona melhor quando é feita com alguns meses de antecedência do que quando é imposta por uma data retroativa.
Fontes: Lei Complementar nº 123/2006, art. 18-A, §§ 7º a 10, e art. 36-A; Receita Federal — Manual do desenquadramento do SIMEI (abril/2025), itens 4.1 e 4.2; Resolução CGSN nº 140/2018, arts. 115 e 116. As alíquotas usadas nos exemplos são as nominais da primeira faixa dos Anexos I e III; a alíquota efetiva do seu caso pode ser diferente. Confirme a sua situação com a GRL Accountability antes de decidir.
Passou do limite ou está chegando perto?
Mande o faturamento acumulado e a atividade: a GRL Accountability calcula em que faixa você está e o que fazer antes do prazo.