
O que conta como faturamento do MEI: o valor que entra na conta ou o que eu vendi?
Boa parte dos MEIs que são desenquadrados de ofício não estava tentando esconder nada: estava somando o número errado. Faturamento, para a lei, é receita bruta, e receita bruta é o valor cheio da venda ou do serviço, antes da taxa da maquininha, antes da comissão do marketplace e independentemente de o cliente ter pago à vista ou em doze vezes. Quem soma o que caiu na conta chega a um número menor do que o que a Receita Federal enxerga, e a diferença é justamente o que empurra o acumulado para além dos R$ 81 mil.

 GRL Accountability
- Receita bruta é o valor cheio da venda, antes da taxa da maquininha e da comissão do marketplace.
- Venda parcelada conta inteira no mês da venda, e não conforme as parcelas entram.
- Empréstimo, aporte do dono e transferência entre contas próprias não são receita, mas precisam ser provados.
- Com taxa média de 4%, cada R$ 960 recebidos são R$ 1.000 vendidos, e é aí que o limite estoura sem aviso.
A definição que vale: receita bruta
A Resolução CGSN nº 140/2018, no art. 2º, define receita bruta como o produto da venda de bens e serviços nas operações de conta própria, o preço dos serviços prestados e o resultado nas operações em conta alheia, excluídas as vendas canceladas e os descontos incondicionais concedidos. É essa a receita que vai no relatório mensal, na DASN-SIMEI e que a Receita compara com o limite.
Duas palavras dessa definição fazem toda a diferença. "Produto da venda" é o preço que o cliente pagou, não o que sobrou para você. E "desconto incondicional" é o desconto dado na hora da venda e destacado na nota, que reduz o preço; a taxa que a maquininha cobra de você depois não é desconto ao cliente, é despesa sua.
O que conta no limite, mesmo que não tenha entrado na conta
- ✓ A venda no cartão pelo valor cheio. Vendeu R$ 1.000 no crédito e recebeu R$ 965? Faturou R$ 1.000. Os R$ 35 são custo da operação, como aluguel ou embalagem.
- ✓ A venda parcelada pelo total, no mês da venda. Vendeu R$ 1.200 em doze vezes em março? Faturou R$ 1.200 em março, ainda que só R$ 100 caiam por mês.
- ✓ A venda no marketplace pelo preço pago pelo comprador. A comissão da plataforma e o frete descontados do repasse são despesas suas. Explicamos com números em MEI em marketplace: o que a plataforma retém.
- ✓ O serviço prestado, ainda que não recebido. Entregou o serviço em novembro e o cliente só paga em janeiro? A regra geral é reconhecer a receita no mês da prestação. A opção pelo regime de caixa existe no Simples Nacional, mas exige controle próprio e consistência; sem esse controle, vale a competência.
- ✓ O frete cobrado do cliente. Se o preço que você cobra inclui a entrega, o valor da entrega é receita sua, mesmo que você repasse a um transportador.
- ✓ A venda sem nota. A obrigação de emitir nota para pessoa física só chega em 2027, mas a receita existe desde sempre. Vender sem nota não retira a venda do faturamento; só retira o comprovante.
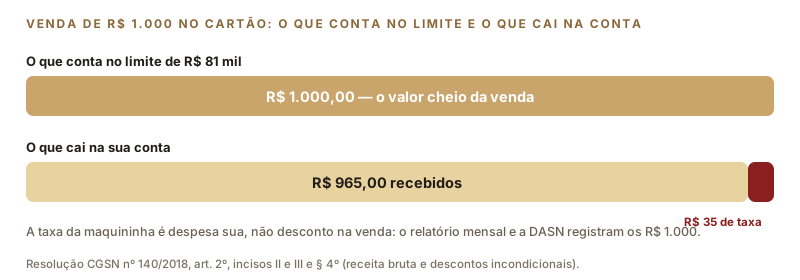
Em telas estreitas, deslize a figura para o lado.
O que não conta, mesmo que tenha entrado na conta
- ✓ Dinheiro seu que você colocou na empresa, transferência entre as suas próprias contas, Pix de um amigo devolvendo um almoço. Não é venda, não é receita. O problema é provar isso quando tudo passa pela mesma conta, e é por isso que separar a conta da empresa da conta pessoal é o primeiro passo de qualquer organização.
- ✓ Empréstimo e financiamento. O valor que o banco libera entra na conta, mas é dívida, não receita.
- ✓ Venda cancelada e devolução. Se a venda foi desfeita, sai da receita do mês em que foi cancelada, com o registro correspondente.
- ✓ Desconto incondicional na nota. Preço de tabela R$ 100, desconto de R$ 10 na hora, nota de R$ 90: a receita é R$ 90.
- ✓ Venda de um bem seu que não é mercadoria, como o computador velho ou a moto usada no trabalho. Não é receita da atividade; pode ter outros efeitos no imposto de renda da pessoa física, mas não conta no limite do MEI.
Em que mês cada venda conta
Para o limite anual, o que importa é o ano, mas o mês também tem consequências: o relatório mensal, a data em que o excesso aconteceu (que define o prazo para comunicar o desenquadramento) e a apuração retroativa mês a mês, quando ela acontece. A regra geral é a competência: a venda conta no mês em que foi feita e o serviço no mês em que foi prestado. Emitir em janeiro a nota de uma venda de dezembro não muda o mês da venda; muda só a data do documento, e o cruzamento com a maquininha e com o extrato mostra a diferença.
Se a ideia é usar o regime de caixa, reconhecendo a receita quando o dinheiro entra, ela precisa ser adotada de forma consistente e documentada, e é uma conversa para ter com o contador antes de começar o ano, não uma escolha feita em dezembro conforme a conveniência.
Como somar certo, todo mês
O instrumento para isso já existe e é obrigatório: o relatório mensal de receitas brutas. Ele separa a receita com nota da receita sem nota, e revenda de mercadoria de prestação de serviço. Preenchido até o dia 20 de cada mês com o valor cheio das vendas, ele entrega a DASN pronta em maio e o acumulado atualizado o ano inteiro.
Pegue o total de vendas do extrato da maquininha do mês e divida pelo que sobrou depois das taxas. Se a taxa média é de 4%, cada R$ 960 recebidos são R$ 1.000 vendidos. Um MEI que "faturou" R$ 78.000 pelo extrato líquido pode ter faturado R$ 81.250 pela receita bruta — e passado do limite sem saber.
Faturamento não é lucro, e também não é o que entra na conta. São três números diferentes, e o que a lei usa para o limite do MEI é o primeiro. Escrevemos sobre a diferença entre os outros dois em faturamento não é lucro: como ler o balancete da sua empresa.
Fontes: Resolução CGSN nº 140/2018, art. 2º (receita bruta) e art. 106 (relatório mensal); Lei Complementar nº 123/2006, art. 3º, § 1º, e art. 18-A. Para o seu caso específico, confirme com a GRL Accountability.
Não sabe ao certo quanto já faturou este ano?
Mande os extratos da maquininha e do marketplace: a GRL Accountability monta a sua receita bruta mês a mês e compara com o limite.