
Instalação elétrica em obra: o ISS vai para a cidade do cliente e o material sai da base
Quem faz instalação elétrica vive uma dupla confusão: paga ISS na cidade errada e paga ISS sobre um material que a lei manda excluir da base de cálculo. As duas coisas estão escritas na mesma Lei Complementar nº 116/2003, a poucos artigos de distância, e as duas custam dinheiro todo mês. A palavra que resolve as duas é uma só, e ela está no subitem 7.02: elétrica.

 GRL Accountability
- O subitem 7.02 da lista anexa à Lei Complementar nº 116/2003 abrange a execução de obras de construção civil, hidráulica ou elétrica, inclusive a instalação e a montagem de produtos, peças e equipamentos.
- Nesses casos, o art. 3º, III, manda o ISS para o município da execução da obra, e não para o do escritório do prestador.
- O art. 7º, § 2º, I, exclui da base de cálculo do ISS o material fornecido pelo prestador nos subitens 7.02 e 7.05 — regra repetida para o Simples no art. 18, § 23, da Lei Complementar nº 123/2006.
- Numa obra de R$ 50.000 com R$ 30.000 de material, o ISS incide sobre R$ 20.000: a diferença é de R$ 900 por obra com alíquota de 3%.
A lista do ISS diz "obra elétrica" com todas as letras
O subitem 7.02 da lista anexa à Lei Complementar nº 116/2003 descreve a "execução, por administração, empreitada ou subempreitada, de obras de construção civil, hidráulica ou elétrica e de outras obras semelhantes, inclusive sondagem, perfuração de poços, escavação, drenagem e irrigação, terraplanagem, pavimentação, concretagem e a instalação e montagem de produtos, peças e equipamentos", e fecha com um parêntese decisivo: "(exceto o fornecimento de mercadorias produzidas pelo prestador de serviços fora do local da prestação dos serviços, que fica sujeito ao ICMS)".
Ou seja: a instalação elétrica de uma obra não é um serviço do grupo 14, de manutenção e conserto. É obra, do grupo 7. E essa classificação arrasta duas consequências que nenhuma outra classificação traz.
Consequência 1: o ISS é devido no município da obra
A regra geral do art. 3º é o município do estabelecimento prestador. Mas o inciso III abre exceção expressa para o subitem 7.02: o imposto é devido no local da execução da obra. O inciso V faz o mesmo para o subitem 7.05, de reparação, conservação e reforma de edifícios, estradas, pontes e portos.
Uma empresa de instalações elétricas sediada em Brasília que executa a instalação de um galpão em Anápolis paga o ISS em Anápolis, na alíquota de Anápolis. Se emitir a nota pela regra geral e recolher em Brasília, terá pago o imposto para quem não tinha competência para cobrá-lo — e continuará devendo em Anápolis, com multa e juros. É a origem mais comum das autuações municipais no setor.
Como o ISS é devido a município diverso, a receita precisa ser segregada no PGDAS-D. O art. 18, § 4º-A, V, da Lei Complementar nº 123/2006 trata exatamente dessa hipótese; sem a segregação, o Simples cobra de novo a parcela de ISS que já foi paga na cidade da obra. Se o tomador reteve o imposto, o inciso II do mesmo parágrafo cuida da segregação — e a alíquota da retenção deve ser o percentual efetivo da sua faixa, informado na nota, como manda o art. 27 da Resolução CGSN nº 140/2018.
Consequência 2: o material fornecido sai da base de cálculo
Esta é a regra que mais dinheiro deixa na mesa, porque quase ninguém do setor aplica. O art. 7º, § 2º, I, da Lei Complementar nº 116/2003 determina que não se incluem na base de cálculo do ISS "o valor dos materiais fornecidos pelo prestador dos serviços previstos nos itens 7.02 e 7.05 da lista de serviços". E, para não deixar dúvida sobre o Simples Nacional, o § 23 do art. 18 da Lei Complementar nº 123/2006 repete: da base de cálculo do ISS será abatido o material fornecido pelo prestador nesses mesmos subitens.
Em telas estreitas, deslize a figura para o lado.
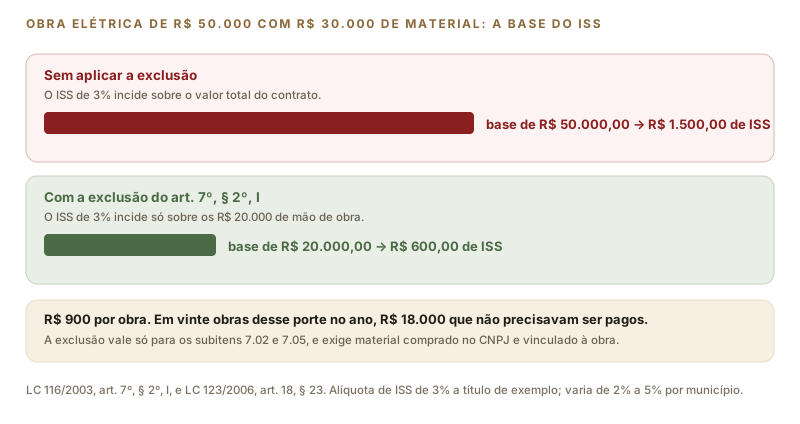
Numa obra de R$ 50.000 com R$ 30.000 de cabo, eletroduto, disjuntor e quadro, o ISS de 3% sobre o total seria de R$ 1.500. Aplicada a exclusão, ele incide sobre os R$ 20.000 de mão de obra e cai para R$ 600. São R$ 900 por obra — e, num ano com vinte obras desse porte, R$ 18.000.
Vale um alerta honesto: a exclusão vale para os subitens 7.02 e 7.05, e não para todo serviço. O material usado numa manutenção do subitem 14.01 não sai da base, salvo pela ressalva própria daquele item quanto a peças e partes empregadas. Enquadrar como obra um serviço que é manutenção, só para aproveitar a dedução, é o caminho curto para uma autuação.
Como documentar para que a exclusão se sustente
- ✓ Contrato ou proposta com as duas parcelas separadas. Material e mão de obra em linhas distintas, com valores próprios. Contrato de valor global fechado, sem discriminação, é o que o fisco municipal usa para negar a dedução.
- ✓ Notas de compra do material em nome da empresa. O material precisa ter sido adquirido pelo prestador, com nota no CNPJ, e ter sido efetivamente empregado naquela obra. Compra no CPF do sócio não sustenta a exclusão.
- ✓ Vínculo entre a compra e a obra. Uma planilha simples que ligue cada nota de material ao número do contrato ou da ordem de serviço resolve a maior parte das exigências em fiscalização.
- ✓ Descrição da nota fiscal alinhada ao subitem. "Execução de instalações elétricas — subitem 7.02" diz ao fisco qual regra se aplica. "Serviços prestados" não diz nada.
- ✓ Conferência da legislação municipal. Vários municípios regulamentam a forma da dedução, e alguns exigem cadastro da obra ou apresentação prévia das notas. A regra federal autoriza; o procedimento é local.
O parêntese final do subitem 7.02 exclui do ISS o fornecimento de mercadorias produzidas pelo prestador fora do local da prestação. Se a sua empresa fabrica quadros de comando na oficina e os instala na obra, a fabricação tende a ser tratada como operação de circulação de mercadoria, sujeita ao ICMS, e não como parte do serviço. É o mesmo raciocínio que se aplica à serralheria, tratado no artigo sobre quando o portão é serviço e quando é mercadoria.
Um detalhe que protege o preço
A Lei Complementar nº 157/2016 fixou, no art. 8º-A da Lei Complementar nº 116/2003, a alíquota mínima de 2% de ISS e vedou benefícios que resultem em carga menor — mas ressalvou expressamente os subitens 7.02, 7.05 e 16.01. Isso significa que, para obra, ainda existem municípios com carga efetiva abaixo de 2%, e que a comparação de alíquotas entre cidades continua fazendo diferença no orçamento. Só que essa comparação não é uma escolha do prestador: o município é o da obra, e ponto.
Fontes: Lei Complementar nº 116/2003, arts. 3º, III e V, 7º, § 2º, I, e 8º-A, e subitens 7.02 e 7.05 da lista anexa; Lei Complementar nº 123/2006, art. 18, §§ 4º-A e 23; Resolução CGSN nº 140/2018, art. 27. Textos conferidos na fonte oficial em 7 de setembro de 2026. A alíquota de 3% do exemplo é ilustrativa e varia de 2% a 5% conforme o município. Confirme a regra da sua cidade com a GRL Accountability.
Sua empresa de instalação elétrica separa material de mão de obra?
A GRL Accountability revisa os seus contratos e as suas notas, aplica a exclusão do material da base do ISS e mostra quanto isso muda por obra.