
Serralheria: quando o portão é serviço com ISS e quando é mercadoria com ICMS
A serralheria é o setor em que a fronteira entre serviço e mercadoria fica mais estreita. O mesmo galpão, no mesmo dia, pode produzir um portão sob medida para a casa de um cliente, uma remessa de grades padronizadas para uma loja de materiais e o conserto de uma estrutura no local. São três operações, três impostos e três anexos do Simples Nacional — e a nota fiscal de todas elas costuma sair igual.

 GRL Accountability
- O subitem 14.13 da lista anexa à Lei Complementar nº 116/2003 é curto — "carpintaria e serralheria" — e, ao contrário dos subitens 14.01 e 14.03, não ressalva as peças e o material.
- Pelo art. 1º, § 2º, da mesma lei, o serviço da lista não fica sujeito ao ICMS ainda que envolva fornecimento de mercadorias, salvo exceção expressa: no 14.13 não há exceção.
- O critério aceito pela jurisprudência é a personalização: produção sob encomenda para o consumidor final tende ao ISS
- produção em série para venda é industrialização e comercialização, com IPI e ICMS.
- O subitem 7.02 tem regra própria: mercadoria produzida pelo prestador fora do local da obra fica sujeita ao ICMS, mesmo quando instalada por ele.
O subitem que não ressalva nada
A lista anexa à Lei Complementar nº 116/2003 tem, no grupo 14, uma série de subitens que ressalvam expressamente o material. O 14.01 fecha com "(exceto peças e partes empregadas, que ficam sujeitas ao ICMS)". O 14.03 repete a ressalva. O 14.06 exige que o material seja fornecido pelo usuário final. O 14.09 exclui o aviamento.
O subitem 14.13 é de duas palavras: "Carpintaria e serralheria". Sem ressalva, sem exceção, sem condição sobre quem fornece o material.
Isso importa porque o art. 1º, § 2º, da mesma lei estabelece a regra de fundo: "ressalvadas as exceções expressas na lista anexa, os serviços nela mencionados não ficam sujeitos ao Imposto Sobre Operações Relativas à Circulação de Mercadorias — ICMS, ainda que sua prestação envolva fornecimento de mercadorias". Não havendo exceção no 14.13, o aço, a chapa, o perfil e a tinta empregados no trabalho de serralheria são parte do serviço — como a tinta usada no cabelo da cliente é parte do serviço do salão, e ao contrário da peça aplicada pela oficina mecânica, que o 14.01 manda para o ICMS.
Então tudo é ISS? Não
Se fosse assim, bastaria a qualquer indústria metalúrgica registrar-se como serralheria para trocar o ICMS pelo ISS. A fronteira está em outro lugar: no que a operação é, e não em como é chamada.
Quando a serralheria produz um bem personalizado, sob encomenda, para o consumidor final — o portão com a medida do vão daquela casa, a escada com o desenho aprovado por aquele cliente, a grade com o acabamento pedido —, há preponderância da prestação de serviço, e a jurisprudência tributária consolidou o entendimento de que a operação fica no campo do ISS. O raciocínio é o mesmo da Súmula nº 156 do Superior Tribunal de Justiça, firmada para a composição gráfica: o serviço personalizado e sob encomenda, ainda que envolva fornecimento de mercadorias, sujeita-se apenas ao ISS.
Quando a serralheria produz em série, para estoque, para revenda ou para integrar a cadeia produtiva de outra empresa — cem grades do mesmo modelo entregues a uma loja, esquadrias padronizadas fornecidas a uma construtora que as revende embutidas no imóvel —, há industrialização e circulação de mercadoria: IPI e ICMS. A encomenda genérica de um lote não é personalização; é pedido de compra.
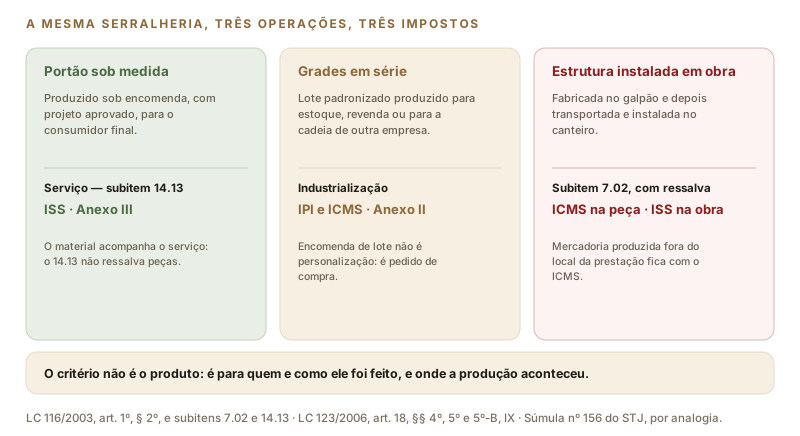
Em telas estreitas, deslize a figura para o lado.
O terceiro caso: a peça fabricada na oficina e instalada na obra
Este é o cenário que mais gera autuação, e ele tem regra própria. O subitem 7.02, que trata da execução de obras de construção civil, hidráulica ou elétrica, incluindo "a instalação e montagem de produtos, peças e equipamentos", encerra com um parêntese decisivo: "exceto o fornecimento de mercadorias produzidas pelo prestador de serviços fora do local da prestação dos serviços, que fica sujeito ao ICMS".
Traduzindo para a serralheria: se a estrutura metálica foi fabricada no seu galpão e depois levada e instalada na obra, a fabricação é fornecimento de mercadoria produzida fora do local da prestação — ICMS —, e a instalação é serviço do subitem 7.02, com ISS devido no município da obra pelo art. 3º, III. Se a estrutura foi montada e soldada dentro da própria obra, não houve produção fora do local, e a operação tende a ser integralmente serviço.
A lista do ISS não trata todos os materiais do mesmo jeito, e é por isso que comparações entre setores confundem tanto. No salão de beleza, o produto aplicado na cliente é parte do serviço, pela regra geral do art. 1º, § 2º. Na oficina mecânica, a peça empregada é ICMS, por ressalva expressa do subitem 14.01. Na serralheria, o subitem 14.13 não ressalva — mas o subitem 7.02 ressalva, quando a peça foi produzida fora da obra. Três regimes distintos, na mesma lei.
O que a serralheria precisa organizar
- ✓ Classificar por tipo de pedido, não por cliente. O mesmo cliente pode gerar receita de serviço num mês e de venda no outro. A classificação nasce da ordem de produção, e é ela que alimenta a nota.
- ✓ Guardar o projeto aprovado. Desenho com medidas, aprovação do cliente e ordem de produção nominal são o que demonstram a personalização. Sem esse conjunto, "sob encomenda" é só uma palavra na nota.
- ✓ Manter os dois cadastros. Inscrição estadual para emitir nota de venda de mercadoria e inscrição municipal para a nota de serviço. Serralheria com um só cadastro força todo o faturamento para o lado errado.
- ✓ Descrever a operação na nota. "Fabricação de portão sob medida conforme projeto aprovado — subitem 14.13" e "Venda de 40 grades modelo padrão" contam histórias diferentes, e é isso que o fiscal lê primeiro.
- ✓ Segregar as receitas no PGDAS-D. Serviço no Anexo III, industrialização no Anexo II, revenda no Anexo I — cada uma na sua linha, na mesma apuração mensal.
A conta de cada caminho no Simples Nacional
Na primeira faixa, as alíquotas nominais são de 4% no Anexo I (revenda), 4,5% no Anexo II (indústria) e 6% no Anexo III (serviço). Parece que o ISS é o pior caminho, mas a comparação direta engana: no Anexo III o material está dentro da receita de serviço e não há ICMS a recolher, enquanto no Anexo II há apuração de IPI conforme a TIPI, controle de estoque, obrigações estaduais e a possibilidade de substituição tributária. O detalhamento dessa comparação, incluindo a regra do art. 18, § 4º, VI, da Lei Complementar nº 123/2006 para a atividade com incidência simultânea de IPI e de ISS, está no artigo sobre serralheria no Anexo II ou no Anexo III.
Fontes: Lei Complementar nº 116/2003, arts. 1º, § 2º, 3º, III, e 7º, § 2º, I, e subitens 7.02, 14.01, 14.03, 14.06 e 14.13 da lista anexa; Lei Complementar nº 123/2006, art. 18, §§ 4º, 4º-A e 5º-B, IX; Súmula nº 156 do STJ. Textos conferidos na fonte oficial em 7 de setembro de 2026. A classificação entre serviço e mercadoria depende dos fatos de cada operação e comporta divergência entre fiscos; avalie o seu caso com a GRL Accountability antes de mudar o procedimento.
A sua serralheria fabrica, presta serviço, ou as duas coisas?
A GRL Accountability classifica cada tipo de venda da sua serralheria, define os CNAEs e ajusta a apuração entre os Anexos I, II e III.