
ISS: no seu município ou no do cliente? A regra, as 25 exceções e a conta que muda
Um prestador de serviço com sede em uma cidade e clientes em três recebe, mais cedo ou mais tarde, a mesma pergunta em dobro: duas prefeituras querendo o mesmo ISS. A resposta não é negociável nem depende de onde a nota foi emitida — está no art. 3º da Lei Complementar nº 116/2003, que fixa uma regra geral e vinte e cinco exceções. Saber em qual delas o seu contrato cai é o que separa o imposto certo da autuação em duas cidades.

 GRL Accountability
- A regra do art. 3º da Lei Complementar nº 116/2003 é o município do estabelecimento prestador
- as exceções são vinte e cinco.
- Obra de construção civil, hidráulica ou elétrica do subitem 7.02 paga ISS no local da obra
- reforma e conservação de edifícios do 7.05, no local da edificação.
- Manutenção e conserto de máquinas e aparelhos (14.01), instalação de equipamentos (14.06) e serralheria (14.13) seguem a regra geral: ISS na cidade do prestador.
- Nos subitens 7.02 e 7.05, o material fornecido pelo prestador sai da base de cálculo do ISS.
A regra geral: o município do estabelecimento prestador
O caput do art. 3º é direto: "o serviço considera-se prestado, e o imposto, devido, no local do estabelecimento prestador ou, na falta do estabelecimento, no local do domicílio do prestador". Fora das exceções expressas, é onde a empresa está instalada que o ISS é pago — mesmo que o cliente esteja a 400 quilômetros e o serviço seja executado lá.
Estabelecimento prestador, aqui, não é o endereço do contrato social: é a unidade onde a atividade é efetivamente organizada, com estrutura, pessoas e equipamentos. Uma empresa que abre um escritório de fachada num município de alíquota baixa e executa tudo em outro está sujeita a ver esse endereço desconsiderado. A Lei Complementar nº 157/2016 fixou, no art. 8º-A, a alíquota mínima de 2% e declarou nula a lei municipal que resulte em carga menor, precisamente para encerrar a guerra fiscal entre cidades.
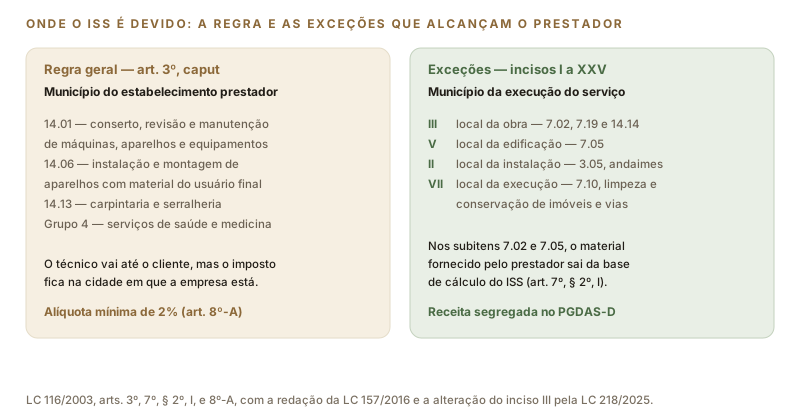
Em telas estreitas, deslize a figura para o lado.
As exceções que mais pegam prestador de serviço
São vinte e cinco incisos, mas quatro respondem pela maioria dos casos no dia a dia de quem instala, conserta e mantém:
- ✓ Inciso III — local da execução da obra, para os subitens 7.02 (execução de obras de construção civil, hidráulica ou elétrica, por administração, empreitada ou subempreitada, inclusive instalação e montagem de produtos, peças e equipamentos), 7.19 e, por acréscimo da Lei Complementar nº 218/2025, 14.14 (guincho intramunicipal, guindaste e içamento).
- ✓ Inciso V — local das edificações, para o subitem 7.05: reparação, conservação e reforma de edifícios, estradas, pontes e portos.
- ✓ Inciso II — local da instalação, no caso de andaimes, palcos, coberturas e outras estruturas do subitem 3.05.
- ✓ Inciso VII — local da execução, para limpeza, manutenção e conservação de vias, imóveis, chaminés, piscinas, parques e jardins, do subitem 7.10.
Repare no que não está nessa lista. O subitem 14.01 (conserto, revisão, manutenção e conservação de máquinas, veículos, aparelhos, equipamentos e motores), o 14.06 (instalação e montagem de aparelhos com material fornecido pelo usuário), o 14.13 (carpintaria e serralheria) e os serviços de saúde do grupo 4 seguem a regra geral: ISS no município do prestador, ainda que o técnico tenha ido até o cliente. É por isso que a manutenção de um ar-condicionado numa loja de outra cidade paga ISS onde a empresa de refrigeração está, enquanto a instalação elétrica de um prédio em construção paga ISS onde o prédio está.
A fronteira entre manutenção e obra
Na prática, a dúvida quase sempre é a mesma: aquilo foi manutenção de equipamento, do grupo 14, ou instalação em obra, do subitem 7.02? A resposta não vem do valor nem do tempo gasto, e sim da natureza do contrato. Trocar a fiação de um quadro de distribuição num prédio pronto, sem intervir na estrutura, é serviço do grupo 14. Executar as instalações elétricas de uma obra em andamento, ainda que como subempreiteiro, é subitem 7.02 — e o ISS vai para a cidade da obra.
A consequência é maior do que parece, porque o subitem 7.02 arrasta consigo outra regra: a de que o material fornecido pelo prestador sai da base de cálculo do ISS. Isso está no art. 7º, § 2º, I, da Lei Complementar nº 116/2003 e, para quem é do Simples Nacional, no § 23 do art. 18 da Lei Complementar nº 123/2006. Detalhamos essa conta no artigo sobre o ISS da obra e o material do eletricista.
Retenção, PGDAS-D e o risco de pagar duas vezes
Quando o ISS é devido no município do tomador, é comum que ele mesmo faça a retenção. Isso é permitido pelo art. 27 da Resolução CGSN nº 140/2018, desde que a hipótese esteja no art. 3º da Lei Complementar nº 116/2003 e que a alíquota informada na nota seja o percentual efetivo da faixa do Simples, e não a alíquota cheia da prefeitura.
O ponto onde o dinheiro escorre é o seguinte. Se a receita com ISS retido — ou com ISS devido a município diverso — não for segregada no PGDAS-D, o Simples cobra de novo a parcela de ISS que já foi paga. O art. 18, § 4º-A, incisos II e V, da Lei Complementar nº 123/2006 manda segregar exatamente essas duas situações. É uma marcação de duas caixas na apuração mensal, e é a diferença entre pagar o ISS uma vez e pagar duas.
Acontece com frequência: a cidade do prestador cobra pela regra geral, a cidade da obra cobra pela exceção. Não pague as duas para "resolver". Reúna o contrato, a nota, a descrição do serviço e o enquadramento no subitem da lista, e sustente a posição correta — depois de pago, o ISS indevido só volta por processo administrativo, que costuma ser lento. É um caso em que a leitura do contrato antes da primeira nota vale mais do que qualquer defesa depois.
O que organizar quando você atende várias cidades
- ✓ Uma planilha por contrato, com o subitem da lista de serviços, o município competente e a alíquota. Ela vale mais do que a memória de quem emite a nota.
- ✓ Cadastro de prestador não estabelecido (CPOM ou equivalente), exigido por várias capitais de quem emite nota para tomador local sem ter estabelecimento ali. Sem esse cadastro, o tomador retém a alíquota cheia.
- ✓ Descrição do serviço alinhada ao subitem. "Serviços prestados conforme contrato" é a descrição que mais gera autuação: não permite ao fisco — nem ao seu contador — identificar a regra aplicável.
- ✓ Nota emitida no padrão nacional. A NFS-e de padrão nacional traz campos próprios para o local da prestação e para o subitem, e está sendo adotada de forma escalonada ao longo de 2026 pelos municípios. Migrar antes do prazo evita o aperto de última hora.
Fontes: Lei Complementar nº 116/2003, arts. 3º, 7º e 8º-A e lista anexa, com a redação da Lei Complementar nº 157/2016 e a alteração do inciso III pela Lei Complementar nº 218/2025; Lei Complementar nº 123/2006, art. 18, §§ 4º-A e 23; Resolução CGSN nº 140/2018, art. 27. Textos conferidos na fonte oficial em 7 de setembro de 2026. As regras municipais de cadastro variam; confirme a sua situação com a GRL Accountability.
Você presta serviço em mais de um município?
A GRL Accountability mapeia onde o seu ISS é devido em cada contrato, ajusta a nota e evita a cobrança dobrada entre prefeituras.