
Nota fiscal do salão-parceiro: como discriminar a cota-parte do profissional na NFS-e
A parceria só existe para o Fisco se aparecer na nota. A Resolução CGSN nº 140/2018 desenhou duas notas para cada serviço: a do salão ao cliente, com o valor total e a discriminação da cota-parte de cada um, e a do profissional ao salão, pelo valor que ele recebeu. Quem emite a nota cheia como se o serviço fosse todo do salão está declarando uma receita que a lei diz que não é dele, e vai pagar imposto sobre ela. Este artigo mostra os campos, o tratamento do parceiro MEI e a conciliação com a apuração mensal.

 GRL Accountability
- Cada serviço gera duas notas: a do salão ao cliente e a do profissional ao salão.
- A nota ao cliente traz o total recebido, a cota-parte do salão e a do profissional com o CNPJ dele.
- A nota cheia faz o salão pagar ISS sobre o valor do profissional e tributa o mesmo serviço duas vezes.
- No fechamento do mês, notas, extratos de repasse e PGDAS-D precisam bater entre si.
As duas notas de cada serviço
Em telas estreitas, deslize a figura para o lado.
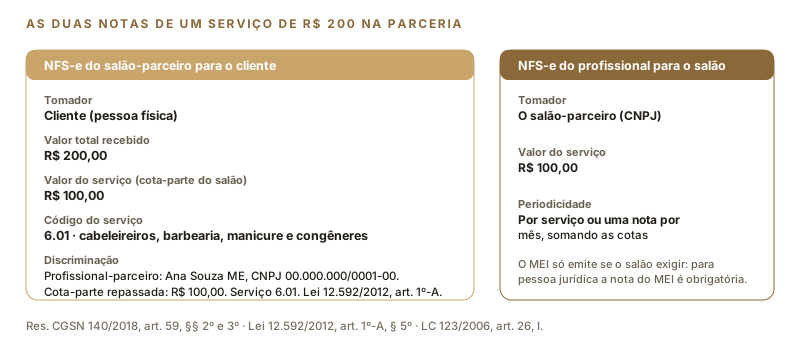
O art. 59, § 2º, da resolução manda o salão-parceiro emitir documento fiscal para o consumidor "com a indicação do total das receitas de serviços e produtos neles empregados e a discriminação das cotas-parte do salão-parceiro e do profissional-parceiro, bem como o CNPJ deste". O § 3º completa: o profissional-parceiro "emitirá documento fiscal destinado ao salão-parceiro relativamente ao valor das cotas-parte recebidas". Duas notas, portanto, para um único pagamento do cliente.
A nota do salão ao cliente, campo a campo
Os nomes dos campos variam de emissor para emissor, mas a lógica é a mesma em todos. São Paulo, que publicou instrução própria em 2025, é um bom exemplo do que o Fisco espera:
- ✓ Valor total recebido: o que o cliente pagou, somando os serviços e os produtos neles empregados. No exemplo da figura, R$ 200.
- ✓ Valor do serviço (base do salão): apenas a cota-parte do salão, R$ 100. É sobre esse valor que o ISS do salão e a receita do PGDAS-D são calculados.
- ✓ Discriminação dos serviços: o nome e o CNPJ do profissional-parceiro, o valor repassado a ele e o código do serviço que ele prestou (6.01 para cabeleireiro, barbeiro, manicure e pedicure; 6.02 para estética, depilação e tratamentos de pele, conforme a lista da Lei Complementar nº 116/2003).
- ✓ Código do serviço do salão: a maioria dos municípios mantém o mesmo código 6.01 ou 6.02 para a cota-parte do salão; alguns preveem código próprio para a atividade de gestão e apoio. Confira o do seu município.
Nos municípios que já usam o padrão nacional da NFS-e, o emissor nacional traz campos de dedução e de informações complementares que cumprem a mesma função. O importante é que a nota mostre, para quem a ler, o total, a parte do salão e a parte do profissional com o CNPJ dele.
A nota do profissional ao salão
O profissional emite a nota tendo o salão como tomador, pelo valor da cota-parte recebida. Pode ser uma nota por serviço, o que gera dezenas de notas por mês, ou uma nota consolidada por período. São Paulo autoriza expressamente uma nota mensal por salão, somando as cotas-partes do mês, desde que todos os serviços tenham o mesmo código. Em outros municípios a periodicidade não está regulada, e a nota mensal, acompanhada do extrato de repasse com a lista dos serviços, é a prática mais comum e a mais defensável.
Para o profissional MEI, a nota ao salão é obrigatória, porque o tomador é pessoa jurídica: a dispensa de nota do MEI vale só para o consumidor pessoa física. Ele emite pelo emissor nacional da NFS-e, sem destaque de ISS, porque o ISS do MEI já está no DAS fixo. A partir de 2027 as regras da nota do MEI mudam também para a pessoa física; explicamos em nota fiscal do MEI: o que muda em 2027.
O erro da nota cheia
O erro mais caro é emitir a nota do salão com o valor total no campo de serviço, sem discriminar a cota-parte. Quando isso acontece, três coisas dão errado ao mesmo tempo. O ISS do salão é calculado sobre R$ 200 em vez de R$ 100. A receita das notas do mês fica maior do que a receita declarada no PGDAS-D, e a divergência é cruzada pelo Fisco municipal e pela Receita Federal. E o profissional, que também emitiu nota pelos R$ 100 dele, faz o mesmo serviço aparecer tributado duas vezes, o que não é ilegal, mas é caro.
Produto empregado no serviço, como a coloração usada na cliente, faz parte do serviço e entra na mesma nota, no total recebido. Produto vendido para a cliente levar para casa é revenda: tem nota de venda própria, com ICMS, e é receita do salão no Anexo I, fora da parceria. Detalhamos em vender produtos no salão.
Conciliação mensal: notas, extratos e PGDAS-D
No fechamento do mês, três totais precisam bater. O total das notas do salão, no campo de valor do serviço, é a receita de serviços do salão a declarar no PGDAS-D. A soma das cotas-partes discriminadas nas notas do salão é o total que os profissionais devem ter recebido e sobre o qual eles emitiram nota ao salão. E o extrato de repasse de cada profissional, que o contrato exige, é a ponte entre os dois. Se um profissional recebeu R$ 4.000 no mês, a soma das cotas dele nas notas do salão é de R$ 4.000, e a nota dele ao salão é de R$ 4.000. Quando um desses três números difere, o problema quase sempre está num serviço lançado no sistema sem o profissional ou numa nota emitida cheia.
A mecânica do pagamento, com a taxa da maquininha, o parcelamento e a retenção dos tributos do parceiro, está em como pagar o profissional-parceiro.
Fontes: Resolução CGSN nº 140/2018, art. 59, §§ 2º e 3º, e art. 106; Lei nº 12.592/2012, art. 1º-A, § 5º; Lei Complementar nº 116/2003, lista anexa, itens 6.01 e 6.02; Instrução Normativa SF/SUREM nº 11/2025, do Município de São Paulo. Os campos e a periodicidade dependem do emissor do seu município; confirme com a GRL Accountability.
A nota do seu salão sai com a cota-parte discriminada?
A GRL Accountability configura a emissão no sistema do salão e no emissor do município, orienta os profissionais e concilia as notas com a apuração mensal.