
Quanto o salão paga de imposto com e sem a Lei do Salão-Parceiro: a conta da cota-parte
O argumento tributário da Lei do Salão-Parceiro cabe numa frase: a parte que vai para o profissional não é receita do salão. Parece pouco, mas no Simples Nacional o imposto incide sobre a receita bruta, e uma receita bruta menor significa duas coisas ao mesmo tempo: uma base menor e, com frequência, uma faixa mais baixa na tabela. Este artigo faz a conta com números reais do Anexo III, mostra em que situações a economia é maior e lembra as três condições sem as quais ela não existe.

 GRL Accountability
- A cota-parte do profissional não entra na receita bruta do salão, e no Simples isso muda a base e a faixa.
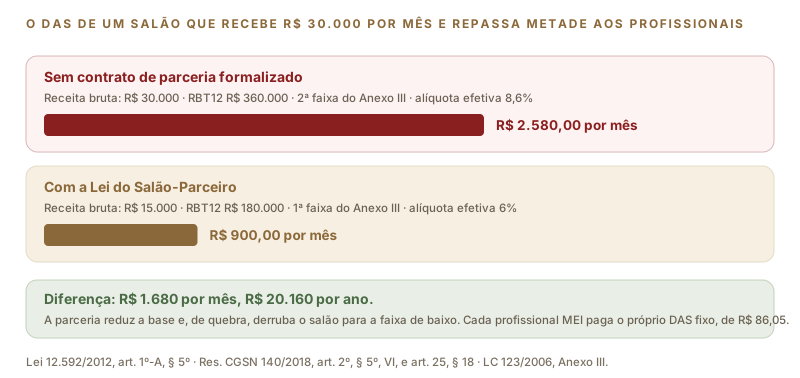
- Num salão de R$ 30 mil por mês com 50% de repasse, o DAS cai de R$ 2.580 para R$ 900.
- A economia depende de três condições: contrato formalizado, CNPJ do profissional e nota discriminada.
- Repasse sem parceria formalizada é despesa, e despesa não reduz o DAS.
A regra, na lei e na resolução
O § 5º do art. 1º-A da Lei nº 12.592/2012 diz que a cota-parte destinada ao profissional-parceiro "não será considerada para o cômputo da receita bruta do salão-parceiro ainda que adotado sistema de emissão de nota fiscal unificada ao consumidor". Para o Simples Nacional, a Resolução CGSN nº 140/2018 repete a regra no art. 2º, § 5º, VI, com uma condição: o profissional precisa estar devidamente inscrito no CNPJ. E o art. 25, § 18, define o anexo: tanto o salão quanto o profissional apuram pelo Anexo III sobre os serviços, e pelo Anexo I sobre os produtos que revendem.
Sem a parceria formalizada, o repasse ao profissional é apenas uma despesa do salão. E despesa, no Simples Nacional, não reduz imposto nenhum: o DAS é calculado sobre o que entrou, não sobre o que sobrou.
A conta, com um salão de R$ 30 mil por mês
Em telas estreitas, deslize a figura para o lado.
Imagine um salão que recebe dos clientes R$ 30.000 por mês, R$ 360.000 por ano, e repassa 50% aos profissionais. Sem a parceria formalizada, a receita bruta é de R$ 30.000, e a receita dos doze meses anteriores, de R$ 360.000, cai na segunda faixa do Anexo III: alíquota nominal de 11,2% com parcela a deduzir de R$ 9.360, o que dá uma alíquota efetiva de 8,6%. O DAS do mês é de R$ 2.580.
Com a parceria formalizada, a receita bruta do salão passa a ser só a cota-parte dele: R$ 15.000 por mês, R$ 180.000 por ano. Isso o coloca na primeira faixa, com alíquota de 6%, e o DAS cai para R$ 900. A diferença é de R$ 1.680 por mês, ou R$ 20.160 por ano, e nenhum profissional passou a ganhar menos por causa disso.
Os profissionais, por sua vez, pagam o próprio imposto sobre a cota-parte deles. Se forem MEI, é o DAS fixo, de R$ 86,05 por mês em 2026, seja qual for o valor recebido dentro do limite de R$ 81.000 por ano. Se forem microempresas, é o Anexo III sobre o que receberam. Em qualquer dos casos, o total de imposto do conjunto fica bem abaixo dos R$ 2.580 que o salão pagaria sozinho.
Quando a economia é maior
- ✓ Quanto maior o percentual repassado, maior a redução da base. Salões que trabalham com 60% para o profissional reduzem a receita bruta em 60%.
- ✓ Quando a receita cheia está perto de uma virada de faixa. As faixas do Anexo III mudam em R$ 180 mil, R$ 360 mil, R$ 720 mil, R$ 1,8 milhão e R$ 3,6 milhões de receita anual. Um salão que fatura R$ 400 mil cheios e cai para R$ 200 mil com a parceria troca a terceira faixa pela segunda, além de reduzir a base.
- ✓ Quando o salão estava perto do limite do Simples. Com R$ 4,8 milhões de receita cheia, o salão sairia do Simples; com a cota-parte dos profissionais fora, ele pode ficar, e a diferença de regime é muito maior do que a de faixa.
- ✓ Quando o salão não pode ser MEI. Ele nunca pode: a Resolução CGSN nº 140/2018 veda o SIMEI ao salão-parceiro. A parceria é o caminho para um salão pequeno pagar pouco imposto como microempresa, em vez de tentar um enquadramento que a lei não permite.
As três condições para a economia existir
A primeira é o contrato formalizado, escrito, com as cláusulas obrigatórias e homologado. Sem ele, não há salão-parceiro, e sem salão-parceiro não há exclusão de receita: o Fisco vai considerar o valor cheio. A segunda é o CNPJ do profissional. A resolução do Comitê Gestor é explícita, e um profissional pessoa física, mesmo com contrato, não retira a cota-parte da base do salão no Simples; explicamos as consequências em parceiro sem CNPJ: pode? A terceira é a nota fiscal certa: o salão precisa emitir a nota ao cliente com a discriminação das cotas-partes e o CNPJ do profissional, e o profissional precisa emitir nota ao salão. Sem a nota discriminada, a receita declarada no PGDAS-D não bate com a receita das notas, e a diferença aparece na malha.
A venda de produtos continua receita do salão, no Anexo I. A recepção, a limpeza e a gerência continuam sendo funções de empregados, com folha. E o ISS sobre a cota-parte do profissional passa a ser devido por ele, dentro do DAS dele. O que a parceria faz é colocar cada receita no CNPJ de quem a gerou; ela não faz receita desaparecer.
O simulador de impostos da GRL Accountability já tem o campo de repasse aos profissionais parceiros e mostra o DAS com e sem a parceria para o seu faturamento. Para a comparação entre regimes e a escolha do anexo, veja salão, barbearia e estética no Simples Nacional.
Fontes: Lei nº 12.592/2012, art. 1º-A, §§ 4º e 5º; Resolução CGSN nº 140/2018, art. 2º, § 5º, VI, art. 25, § 18, e art. 100, § 7º; Lei Complementar nº 123/2006, art. 18 e Anexo III. As alíquotas efetivas foram calculadas sobre a receita dos doze meses anteriores; a do seu salão pode ser diferente. Confirme com a GRL Accountability.
Quer a conta feita com os números do seu salão?
Mande o faturamento, o percentual de repasse e o número de profissionais: a GRL Accountability calcula o DAS com e sem a parceria e mostra a economia do ano.