
Reforma tributária no e-commerce: cobrança no destino, plataforma responsável e split payment
Para o comércio eletrônico, a reforma tributária não é um ajuste de alíquotas: é uma mudança de arquitetura. O imposto deixa de pertencer ao estado de origem e passa a pertencer ao de destino; a plataforma deixa de ser mera intermediária e passa a responder pelo tributo em várias hipóteses; e o recolhimento deixa de acontecer no mês seguinte e passa a acontecer na própria liquidação do pagamento. São três mudanças estruturais, e todas atingem o e-commerce com força maior que a média do varejo.

 GRL Accountability
- O IBS e a CBS são cobrados no destino: o imposto passa a pertencer ao estado e ao município do comprador, e não ao da loja.
- Em 2026, a fase de teste aplica CBS de 0,9% e IBS de 0,1% compensáveis, e os optantes pelo Simples Nacional ficam de fora dessa cobrança.
- A Lei Complementar nº 214/2025 coloca as plataformas digitais como responsáveis pelo IBS e pela CBS em hipóteses do seu art. 22, inclusive com fornecedor no exterior.
- O split payment separa o imposto no momento da liquidação financeira, o que muda o fluxo de caixa de quem hoje recebe o valor cheio e recolhe depois.
A cobrança no destino resolve uma briga de dez anos
Todo o problema do DIFAL nasceu de uma pergunta: de quem é o imposto da venda que sai de um estado e chega em outro? O ICMS foi construído para tributar a origem, e o comércio eletrônico embaralhou isso, porque a loja pode estar em qualquer lugar e o consumidor em outro qualquer.
O IBS e a CBS resolvem a questão na raiz: eles são devidos ao destino por definição, e não por um cálculo complementar aplicado depois. O estado e o município do comprador ficam com o imposto, e a repartição é operada pelo sistema, não pelo contribuinte. Para quem vende para o Brasil inteiro, isso significa o fim da geografia como variável tributária — e, ao longo da transição, o fim também dos benefícios estaduais que hoje tornam alguns estados mais atrativos para instalar o centro de distribuição.
O que acontece em cada ano
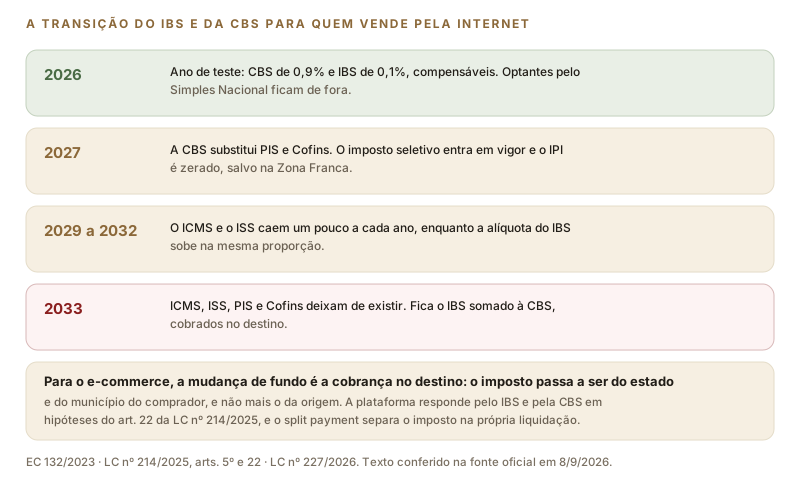
Em telas estreitas, deslize a figura para o lado.
O ponto que interessa a quem está no Simples Nacional é o de 2026: os optantes ficam fora da cobrança de teste. A mudança prática começa a aparecer em 2027, quando a CBS substitui PIS e Cofins, e se aprofunda a partir de 2029, quando ICMS e ISS começam a ser reduzidos gradualmente.
A plataforma como responsável pelo imposto
A Lei Complementar nº 214/2025 define plataforma digital como aquela que, além de aproximar fornecedor e adquirente, controla ao menos um elemento essencial da operação — a cobrança, o pagamento, a definição dos termos e condições ou a entrega. O art. 22 estabelece hipóteses em que essa plataforma responde pelo IBS e pela CBS incidentes sobre operações realizadas por seu intermédio.
Duas situações merecem atenção do lojista. A primeira é a operação com fornecedor no exterior, em que a plataforma responde pelo tributo — o que muda a competitividade do produto importado vendido por marketplace, hoje tributado de forma bastante distinta do produto nacional. A segunda é a responsabilidade que pode ser atraída quando o fornecedor nacional deixa de registrar adequadamente a operação em documento fiscal eletrônico. Traduzindo: a plataforma passa a ter interesse próprio em que a sua loja emita nota corretamente, e a tendência é que ela passe a exigir isso de forma bem mais rigorosa.
Split payment: o imposto separado na hora do pagamento
Essa é a mudança que mais mexe com o caixa. No modelo atual, a loja recebe o valor cheio da venda e recolhe o imposto no mês seguinte, o que lhe dá algumas semanas de folga financeira — folga que muitas operações usam, sem perceber, como capital de giro. Com o split payment, o valor correspondente ao IBS e à CBS é segregado no momento da liquidação financeira e destinado diretamente ao fisco.
Uma loja que fatura R$ 500 mil por mês e hoje recolhe o imposto do dia 20 do mês seguinte tem, na prática, um financiamento gratuito de aproximadamente 50 dias sobre o valor do tributo. Quando o recolhimento passa a ocorrer na liquidação, esse financiamento acaba de uma vez. Não é um custo novo — é um capital de giro que deixa de existir, e precisa ser substituído por caixa próprio ou por crédito. Quem só perceber isso no mês da virada vai precisar tomar crédito às pressas, que é a forma mais cara de tomar crédito.
O que a loja precisa preparar agora
- ✓ Cadastro de produtos correto. NCM, CEST e classificação por regime específico ou alíquota reduzida vão determinar o tratamento de cada item. Catálogo mal classificado hoje vira imposto errado depois.
- ✓ Sistema atualizado para os novos campos fiscais. Emissor, plataforma e integração precisam acompanhar os leiautes de documento fiscal do novo sistema, e isso não se resolve em uma semana.
- ✓ Projeção de caixa considerando o split payment, para saber quanto de capital de giro será preciso na virada.
- ✓ Revisão da política de preços por destino. Com a cobrança no destino, a diferença de tratamento entre estados muda de lugar; e no Simples Nacional será preciso decidir, ano a ano, entre permanecer no recolhimento unificado ou apurar o IBS e a CBS por fora para aproveitar créditos.
A decisão que o Simples Nacional vai exigir
Um ponto ainda pouco discutido merece destaque. A legislação prevê que o optante pelo Simples Nacional poderá escolher entre recolher o IBS e a CBS dentro do DAS, como hoje, ou apurá-los pelo regime regular. A primeira opção é mais simples e mantém a alíquota menor; a segunda permite transferir crédito integral ao adquirente e aproveitar os créditos das próprias compras.
Para uma loja que vende ao consumidor final, que não usa crédito, a primeira opção tende a continuar melhor. Para quem vende também para empresas — e boa parte do e-commerce brasileiro tem um pé no B2B —, a segunda pode se tornar decisiva, porque o cliente empresarial vai comparar fornecedores pelo crédito que cada um transfere. Essa conta precisa ser feita com números, e ela é nova: não existia nada equivalente no sistema atual.
Fontes: Emenda Constitucional nº 132/2023; Lei Complementar nº 214/2025, especialmente os arts. 5º, 22 e as disposições sobre split payment e sobre o Simples Nacional; Lei Complementar nº 227/2026. Texto conferido na fonte oficial em 8 de setembro de 2026. As regras de transição continuam sendo regulamentadas, e alguns pontos dependem de atos infralegais. Confirme a situação da sua loja com a GRL Accountability.
Quer saber o que a reforma faz com o preço e o caixa da sua loja?
A GRL Accountability projeta o efeito do IBS e da CBS sobre a sua margem, canal a canal, e prepara o cadastro de produtos e o sistema para a transição.