
MEI em marketplace: o que a plataforma retém e como isso conta no seu limite
O vendedor de marketplace vê dois números todo mês: o que vendeu e o que a plataforma repassou. A distância entre eles, comissão, frete subsidiado, anúncios, é a fonte do erro mais comum do MEI que vende online: usar o repasse como faturamento. Para a lei, o faturamento é o preço que o comprador pagou. A comissão é custo seu; o frete, quando é você quem o cobra, é receita sua. E como as plataformas informam as vendas ao fisco por vendedor, o número que a Receita enxerga é o bruto, não o repasse. Este artigo faz a conta, mostra o cruzamento e lista os erros que empurram o vendedor para fora do MEI sem que ele perceba.

 GRL Accountability
- Faturamento é o preço que o comprador pagou. Comissão, taxa de pagamento e anúncio são custo seu.
- Numa venda de R$ 200 com 16% de comissão e R$ 20 de frete por sua conta, você recebe R$ 148 e faturou R$ 200.
- As plataformas informam as vendas por vendedor, e o número que a Receita enxerga é o bruto.
- A venda conta no mês em que foi feita, não no mês em que o repasse caiu.
Bruto e repasse: a conta que define o limite
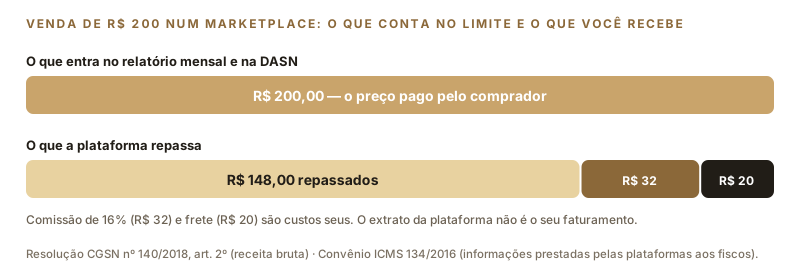
Em telas estreitas, deslize a figura para o lado.
A Resolução CGSN nº 140/2018 define receita bruta como o produto da venda de bens e serviços, excluídas as vendas canceladas e os descontos incondicionais. A comissão que a plataforma desconta do repasse não é desconto ao comprador: é a remuneração de um serviço que ela presta a você, ou seja, despesa. O mesmo vale para as taxas de pagamento, os anúncios e o frete que a plataforma cobra de você para subsidiar a entrega. Numa venda de R$ 200 com 16% de comissão e R$ 20 de frete por sua conta, você recebe R$ 148 e faturou R$ 200. Tratamos dos outros casos, como parcelamento e taxa de maquininha, em o que conta como faturamento do MEI.
Sobre o frete há uma distinção. Se é você quem cobra o frete do comprador e contrata a entrega, o valor é receita sua e a despesa com a transportadora é custo. Se a plataforma cobra o frete do comprador diretamente, como serviço dela, e apenas o repassa ao transportador, o valor não passa pela sua receita. O relatório de vendas da plataforma costuma separar os dois; vale ler a coluna certa.
O que a plataforma informa ao fisco
Os marketplaces e as empresas de pagamento prestam informações aos fiscos estaduais sobre as operações que intermedeiam, por vendedor, com base no Convênio ICMS 134/2016 e nas normas estaduais que o seguiram; as credenciadoras de cartão informam as vendas por CPF e CNPJ. Esses dados chegam aos estados e são compartilhados com a Receita Federal, que os cruza com a DASN-SIMEI. O resultado é que a Receita sabe quanto passou pela sua conta de vendedor antes de você declarar, e sabe pelo valor bruto.
Daí duas consequências. A primeira: a DASN precisa bater com o total intermediado, e o único jeito de garantir isso é conciliar os relatórios da plataforma todo mês. A segunda: vender pela conta de pessoa física, no CPF, não esconde nada; só faz a venda aparecer como renda da pessoa física, sem origem, com os problemas que descrevemos em Pix na conta pessoal.
A conciliação mensal, em quatro linhas
- ✓ Exporte o relatório de vendas de cada plataforma no fechamento do mês, com o valor pago pelo comprador, as vendas canceladas e as devoluções.
- ✓ Receita bruta do mês = soma dos preços pagos, menos cancelamentos e devoluções do mês. Esse é o número do relatório mensal de receitas.
- ✓ Custos da plataforma = comissões, taxas, anúncios, frete por sua conta. Anote em separado: é o que mostra a margem real e é o que você precisa saber para formar preço.
- ✓ Acumulado do ano = soma das receitas brutas, comparada com R$ 81.000 (ou com o limite proporcional no ano de abertura). Se a projeção passa de R$ 97.200, o ano já é de microempresa; veja passei do limite do MEI.
Nota fiscal e inscrição estadual
Marketplace vende mercadoria, e mercadoria é ICMS. O MEI de comércio tem inscrição estadual e precisa emitir nota de venda de mercadoria, que a partir de 2027 é obrigatória em toda venda, inclusive para pessoa física; várias plataformas já exigem a nota por venda para manter a conta de vendedor ativa. Nas compras de fornecedores de outros estados, há o diferencial de alíquota e a substituição tributária, que dependem do estado; tratamos disso em MEI que vende produto: inscrição estadual, nota de entrada e a armadilha do fornecedor de outro estado. Nas vendas para consumidor de outro estado, o diferencial não é cobrado do Simples, por decisão do STF.
Quatro erros que tiram o vendedor do MEI
- ✓ Somar o repasse. Com comissões de 12% a 20% mais frete, o repasse fica 20% a 30% abaixo do faturamento. É a diferença entre R$ 78.000 e R$ 100.000.
- ✓ Vender no CPF e no CNPJ ao mesmo tempo e considerar só o CNPJ. A Receita soma os dois quando o produto e a operação são os mesmos.
- ✓ Contar a venda no mês do repasse, e não no mês da venda. O ano fecha em 31 de dezembro pela data da venda; o repasse de janeiro de vendas de dezembro é receita de dezembro.
- ✓ Ignorar a venda cancelada no sentido oposto: ela sai da receita. Quem não desconta cancelamentos e devoluções declara mais do que vendeu.
Um MEI que fatura R$ 80.000 em marketplace com 18% de comissão, 8% de frete e 40% de custo de mercadoria fica com cerca de R$ 27.000 no ano, menos anúncios e embalagem. É por isso que a conciliação importa duas vezes: para o limite, que olha o bruto, e para a sua decisão, que deveria olhar a margem. Escrevemos sobre formar preço com comissão e frete em como formar o preço de venda.
Fontes: Resolução CGSN nº 140/2018, art. 2º (receita bruta) e art. 106 (relatório mensal); Convênio ICMS 134/2016; Lei Complementar nº 123/2006, arts. 3º, § 1º, e 18-A; STF, ADI 5.469. As políticas de nota fiscal e de repasse são de cada plataforma; confirme as suas com a GRL Accountability.
Vende em marketplace e não sabe quanto faturou de verdade?
A GRL Accountability concilia os relatórios das plataformas, separa receita de custo e mostra em que ponto do limite você está.