
Vender o aparelho e instalar: por que o subitem 14.06 quase nunca serve à sua empresa
A empresa de refrigeração vende o split, leva na van, instala e emite uma nota de serviço pelo valor total. É o procedimento mais comum do setor e está errado em duas frentes ao mesmo tempo: erra o imposto e paga mais do que deveria. A origem do engano está numa frase de sete palavras no subitem 14.06 da lista de serviços — uma frase que quase ninguém lê até o fim.

 GRL Accountability
- O subitem 14.06 da lista anexa à Lei Complementar nº 116/2003 abrange a instalação e a montagem de aparelhos "prestados ao usuário final, exclusivamente com material por ele fornecido".
- Se o aparelho é fornecido pela própria empresa, a operação deixa de caber nesse subitem: há venda de mercadoria, com ICMS, e o Simples a tributa pelo Anexo I.
- Instalar aparelho comprado pelo cliente é serviço puro: ISS, Anexo III, sem Fator R, e o imposto é devido no município do prestador.
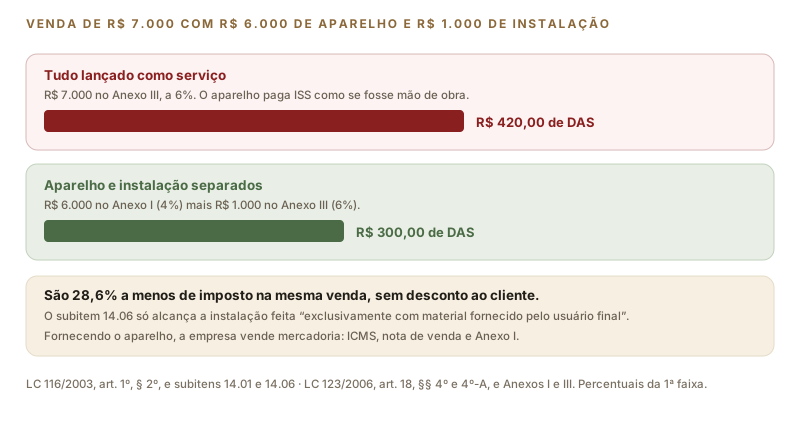
- Numa venda de R$ 6.000 com instalação de R$ 1.000, separar as receitas em vez de lançar tudo como serviço reduz o DAS de R$ 420 para R$ 300.
As sete palavras que mudam tudo
O subitem 14.06 da lista anexa à Lei Complementar nº 116/2003 diz: "Instalação e montagem de aparelhos, máquinas e equipamentos, inclusive montagem industrial, prestados ao usuário final, exclusivamente com material por ele fornecido".
"Por ele" é o usuário final. O subitem só alcança a instalação em que o material — o aparelho — foi fornecido pelo cliente. Se quem fornece o equipamento é a empresa instaladora, a operação não cabe no 14.06. E, não cabendo em nenhum subitem da lista de serviços, ela é o que sempre foi: uma venda de mercadoria, sujeita ao ICMS.
Vale confrontar com o subitem 14.01, o da manutenção, que segue lógica parecida ao ressalvar que "peças e partes empregadas ficam sujeitas ao ICMS". E vale confrontar com a regra geral do art. 1º, § 2º, da mesma lei, segundo a qual os serviços da lista não ficam sujeitos ao ICMS "ainda que sua prestação envolva fornecimento de mercadorias" — ressalvadas as exceções expressas na lista. O grupo 14 é justamente onde moram essas exceções.
Três cenários, três tratamentos
Cenário 1 — o cliente compra o aparelho e você instala. Cabe no subitem 14.06: é serviço puro. Emite-se nota de serviço, incide ISS no município do estabelecimento prestador, e no Simples Nacional a receita vai para o Anexo III pelo § 5º-B, IX, da Lei Complementar nº 123/2006, sem Fator R.
Cenário 2 — você vende o aparelho e instala. Há duas operações: a venda da mercadoria, com ICMS e nota de venda, tributada no Anexo I do Simples; e a instalação, com ISS e nota de serviço, tributada no Anexo III. As duas receitas são segregadas no PGDAS-D.
Cenário 3 — você vende o aparelho instalado, por um preço único, sem separar. É o cenário do dia a dia, e o pior dos três. Sem discriminação, o município tende a tributar tudo como serviço e o estado tende a enxergar circulação de mercadoria sem nota de venda. A empresa fica exposta aos dois lados e ainda paga mais imposto do que pagaria separando.
Em telas estreitas, deslize a figura para o lado.
A conta, com números
Uma venda de R$ 7.000, sendo R$ 6.000 de aparelho e R$ 1.000 de instalação, numa empresa na primeira faixa do Simples Nacional. Lançando tudo como serviço no Anexo III, a 6%, o DAS é de R$ 420. Separando corretamente, os R$ 6.000 do aparelho vão para o Anexo I, a 4% — R$ 240 —, e os R$ 1.000 da instalação para o Anexo III, a 6% — R$ 60. Total: R$ 300.
São 28,6% a menos de imposto na mesma venda, sem desconto ao cliente e sem manobra alguma: apenas a receita classificada como ela é. E, se o aparelho veio do fornecedor com o ICMS já recolhido por substituição tributária, o que ocorre em vários estados para determinados equipamentos, a parcela de ICMS sai do DAS da revenda e a economia cresce.
O que a separação exige da empresa
- ✓ Inscrição estadual e CNAE de comércio. Para vender mercadoria é preciso estar inscrito no estado e ter o CNAE de comércio varejista de equipamentos, ao lado do CNAE de instalação e manutenção (4322-3/02 e afins). Sem isso, não há como emitir a nota de venda.
- ✓ Controle de estoque e nota de entrada. Aparelho comprado para revenda entra no estoque e sai com nota de venda. É a escrituração que sustenta o crédito, o inventário e a apuração do ICMS.
- ✓ Proposta com as duas linhas. O orçamento entregue ao cliente já deve trazer o valor do equipamento e o valor da instalação separados. É desse documento que saem as duas notas.
- ✓ Duas receitas no PGDAS-D. Revenda no Anexo I, com a segregação de ICMS por substituição tributária quando couber; serviço no Anexo III.
- ✓ Um sistema que saiba disso. Se o programa de gestão não carrega, em cada item, se aquilo é mercadoria ou serviço, a separação vira digitação manual todo mês — e digitação manual erra.
Se lançar mercadoria como serviço é caro, lançar serviço como mercadoria é arriscado. A diferença de DAS entre os anexos é de dois pontos percentuais na primeira faixa e não paga o risco: o município deixa de receber o ISS que lhe cabe e é ele quem fiscaliza a nota de serviço. Empresa com CNAE de instalação que fatura quase tudo como venda chama a atenção da prefeitura pela ausência de ISS, e a autuação vem sobre o período inteiro.
E quando a instalação é parte de uma obra?
Há um quarto cenário, comum em obras comerciais: a instalação de um sistema central de climatização durante a construção do edifício. Aí a análise muda de subitem. O 7.02 abrange a execução de obras de construção civil e "a instalação e montagem de produtos, peças e equipamentos", e o art. 3º, III, manda o ISS para o município da obra, com o material fornecido pelo prestador saindo da base de cálculo pelo art. 7º, § 2º, I. É outra regra, outro município e outra base — tratada no artigo sobre o ISS da obra e o material.
A fronteira, de novo, está no contrato: instalar um split num escritório pronto é subitem 14.06 ou venda com ICMS; executar o sistema de climatização de um edifício em construção, como subempreiteiro da obra, é subitem 7.02. Não é o tamanho do equipamento que decide, é o que foi contratado.
Fontes: Lei Complementar nº 116/2003, arts. 1º, § 2º, 3º e 7º, § 2º, I, e subitens 7.02, 14.01 e 14.06 da lista anexa; Lei Complementar nº 123/2006, art. 18, §§ 4º, 4º-A e 5º-B, IX, e Anexos I e III; Resolução CGSN nº 140/2018, art. 25. Textos conferidos na fonte oficial em 7 de setembro de 2026. As alíquotas dos exemplos são as da primeira faixa; a efetiva da sua empresa depende da receita dos doze meses anteriores, e as regras de substituição tributária variam por estado. Confirme com a GRL Accountability.
Sua empresa vende aparelho, instala, ou as duas coisas?
A GRL Accountability separa as receitas de mercadoria e de serviço, ajusta o CNAE, a inscrição estadual e a apuração do Simples da sua empresa de refrigeração.