
Conteúdos para quem empreende com o Simples Nacional e o MEI
Artigos atualizados sobre Simples Nacional, MEI e a reforma tributária — escritos para ajudar você a tomar decisões antes dos prazos vencerem, não depois.
Regime híbrido de IBS e CBS: decisão até 30/09/2026
A partir de 1º de setembro, empresas do Simples Nacional — incluindo o MEI — decidem se recolhem IBS e CBS pelo regime regular a partir de 2027.
Entender o prazoTodos os artigos

Passei do limite do MEI: o que acontece em cada faixa de excesso
Até R$ 97.200 você sai do MEI só em janeiro e paga a diferença sobre o excesso, sem juros. Um real acima disso, o ano inteiro é refeito como microempresa. A conta de cada faixa e o prazo para comunicar.

Vou passar do limite: saio do MEI agora ou espero dezembro?
Sair por opção só vale em janeiro. No meio do ano, quem decide é a faixa do excesso: até 20% você fica até dezembro; acima disso o ano já é de microempresa. Três cenários com a conta feita.

Abri o MEI no meio do ano: quanto posso faturar até dezembro?
No ano de abertura o limite é R$ 6.750 por mês, contando o mês de abertura inteiro. Quem abre em julho tem R$ 40.500, não R$ 81 mil. A tabela por mês e a armadilha do excesso, que aqui retroage à abertura.

O que conta como faturamento do MEI: o que entra na conta ou o que vendi?
Receita bruta é o valor cheio da venda. A taxa da maquininha, a comissão do marketplace e o parcelamento não reduzem o que conta no limite. O erro que empurra MEIs para fora dos R$ 81 mil sem que percebam.

Relatório mensal de receitas: a obrigação esquecida que salva você numa fiscalização
Todo MEI deve preencher o relatório até o dia 20 do mês seguinte e guardar as notas junto. Ninguém cobra, ninguém recebe — até o dia em que a Receita pede. Como preencher, o que anexar e um modelo pronto para baixar.

DASN-SIMEI passo a passo: o prazo é 31 de maio e isto é o que acontece se você perder
A declaração anual vence em 31 de maio, mesmo em fim de semana, e vale para quem faturou zero. O passo a passo da transmissão, como retificar, a multa de 2% ao mês e o que acontece com quem fica dois anos sem declarar.

DAS atrasado: a linha do tempo da dívida do MEI, do primeiro dia ao cancelamento
Multa de 0,33% ao dia até 20%, juros pela Selic, o mês que não conta para o INSS, dívida ativa, suspensão e cancelamento do CNPJ. A dívida não some: vai para o seu CPF. E como parcelar em até 60 vezes.

Quanto custa o DAS do MEI em 2026 e por que o seu não é igual ao do vizinho
R$ 82,05, R$ 86,05 ou R$ 87,05, conforme a atividade; o transportador de cargas paga a partir de R$ 195,52. De onde vem cada parcela, por que muda todo janeiro e o R$ 1,00 que entra em 2027.

O ano inteiro do MEI em uma página: o calendário de obrigações
Dia 20 para o DAS e o relatório, 31 de maio para a DASN, janeiro para entrar ou sair do SIMEI, março a maio para o imposto de renda. O ano do MEI mês a mês, com o que fazer em cada data.

Pagando 5%, o MEI se aposenta com um salário mínimo — e como mudar isso
Os 5% do DAS garantem aposentadoria por idade no valor de um mínimo e não contam para regras por tempo de contribuição. A complementação de 15% compra o tempo, não o valor. O que cada uma dá e para quem vale.

Fiquei doente: como o MEI pede o auxílio por incapacidade temporária
Carência de 12 contribuições, dispensada em acidente e doenças graves. O pedido é pelo Meu INSS, o valor é de um salário mínimo. O que derruba o pedido é o DAS atrasado, que apaga o mês para o INSS.

Salário-maternidade da MEI: 120 dias, sem carência, e os erros que fazem o INSS negar
120 dias pagos pelo INSS, no valor de um salário mínimo, e desde 2024 sem a carência de 10 contribuições. O que ainda derruba o pedido: perder a qualidade de segurada com DAS atrasado. Como pedir, adoção e a empregada da MEI.

Sou CLT, aposentado, servidor ou sócio de outra empresa: posso abrir MEI?
CLT pode, com efeito sobre o seguro-desemprego. Servidor federal e militar da ativa não. Sócio ou administrador de outra empresa não. Aposentado pode, salvo por incapacidade; quem recebe BPC perde o benefício. As seis situações, com a base legal.

Vale a pena o MEI contratar o único funcionário que pode?
Um empregado, salário mínimo ou piso, 3% de INSS patronal e 8% de FGTS. Com o mínimo de 2026 o custo completo passa de R$ 2.100 por mês, um terço do teto do MEI. A conta, o eSocial, o que faz perder o enquadramento e quando a microempresa é o caminho.

MEI, MEI com funcionário ou microempresa: qual estrutura cabe no seu faturamento
Com R$ 6.750 por mês, o MEI paga R$ 86,05; a microempresa paga R$ 405 no Anexo III ou R$ 1.046 no Anexo V, mais pró-labore e contabilidade. A comparação por faixa, o que cada estrutura permite e o ponto em que trocar compensa.

Minha ocupação saiu da lista do MEI: e agora?
A lista de ocupações muda por resolução do CGSN. Quando a sua sai, o desenquadramento vale desde a data em que a mudança entra em vigor, e a comunicação é obrigatória. Como conferir a lista do jeito certo e para onde a empresa vai.

Escolhendo a ocupação do MEI: a decisão que define o seu DAS, a sua nota e o seu alvará
Uma ocupação principal e até 15 secundárias definem se o DAS tem ICMS ou ISS, se você emite NF-e ou NFS-e, se precisa de inscrição estadual e como fica o alvará. Como escolher pensando no negócio de daqui a dois anos.

Pix na conta pessoal: o que a Receita Federal vê do seu MEI (e o que não vê)
Não existe imposto sobre o Pix, e a regra que ampliava a e-Financeira foi revogada. O que vale hoje: totais mensais acima de R$ 2.000 na pessoa física e R$ 6.000 na jurídica. O que a Receita cruza com a sua DASN e o que gera intimação.

Separar a conta da empresa da conta pessoal: o roteiro de trinta dias para o MEI
Conta no CNPJ, chave Pix da empresa, maquininha e marketplace migrados, retirada fixa do dono e relatório mensal. Quatro semanas para o MEI saber quanto ganha, provar a receita e chegar pronto na migração para microempresa.

Quanto do dinheiro do MEI é seu e sai isento de imposto de renda
Sem contabilidade, o lucro isento é limitado a 8% da receita no comércio, 16% no transporte de passageiros e 32% nos serviços, menos o DAS. O que passar disso é tributável no titular, salvo com escrituração. A conta em três exemplos.

O MEI precisa declarar imposto de renda pessoa física? As duas declarações que se confundem
A DASN-SIMEI é da empresa e vale para todo MEI. O imposto de renda é da pessoa física e depende dos rendimentos do titular. Quem precisa entregar, o que vai em cada ficha, a isenção até R$ 5.000 e a multa de quem não declara.

A partir de 2027, comprar do MEI ainda vale a pena para a empresa?
A empresa do regime regular abate IBS e CBS da nota como crédito, e a nota do MEI devolve quase nada. Pelo mesmo valor, o fornecedor do regime regular fica mais barato. A conta do lado de quem contrata, as duas exceções e o que o MEI pode fazer.

Contratar MEI vira vínculo empregatício? O que blinda os dois lados
Pessoalidade, habitualidade, subordinação e onerosidade: juntos, transformam o contrato com um MEI em emprego. Os quatro sinais no dia a dia, o que a Justiça olha, o que o STF ainda vai decidir e a lista do que sustenta a autonomia.

MEI que vende produto: inscrição estadual, nota de entrada e a armadilha do fornecedor de outro estado
O MEI de comércio é contribuinte do ICMS: tem inscrição estadual, guarda a nota de entrada de toda mercadoria e, conforme o estado, paga diferencial de alíquota ou substituição tributária ao comprar de fora. O que cada obrigação é e como conferir a sua.

MEI em marketplace: o que a plataforma retém e como isso conta no seu limite
O que conta no limite é o preço pago pelo comprador, não o repasse. Comissão e frete são custos seus. As plataformas informam as vendas ao fisco por vendedor, o que exige conta no CNPJ e conciliação mensal. Os erros que empurram o vendedor para fora do MEI.

Como simular o seu MEI como microempresa: o que colocar em cada campo e como ler o resultado
O simulador compara MEI, Simples Nacional e pessoa física com os seus números. O que informar em faturamento, folha e pró-labore, por que o Fator R muda tudo, como ler a alíquota efetiva e o que ele não calcula. Um exemplo com três atividades.

Abri o MEI e nunca faturei: preciso pagar mesmo assim?
Sim. O DAS é devido desde o mês da abertura, com ou sem faturamento, e a DASN também, com zero. O que fazer com o MEI parado: manter, dar baixa ou regularizar antes que o CNPJ seja cancelado com a dívida no seu CPF.

Baixa do MEI: como encerrar sem deixar dívida no seu CPF
A baixa é gratuita e pode ser feita mesmo com débitos, mas eles não somem: passam ao CPF. O roteiro na ordem certa: DAS, DASN, baixa, DASN de extinção e documentos. E para quem vai virar microempresa, a alternativa não é baixa, é desenquadramento.

Simples Nacional: o que é, quem pode optar e o que impede a entrada
Uma guia só para oito tributos, teto de R$ 4,8 milhões e uma lista de vedações que pega mais gente do que parece. Veja quem entra, quem não entra e qual é o prazo real da opção.

A alíquota do Simples não é a da tabela: como funciona a alíquota efetiva
Quem lê a alíquota nominal e planeja o preço por ela erra a conta em até dois pontos percentuais. Veja a fórmula do RBT12, o cálculo passo a passo e o efeito de um mês excepcional.

Os cinco anexos do Simples Nacional: em qual a sua atividade se encaixa
O anexo não se escolhe: decorre da atividade e, em parte dos serviços, do Fator R. Veja o que cada um cobra, o que fica fora do DAS e onde estão as maiores diferenças de carga.

Fator R: a conta de 28% que decide entre 6% e 15,5% de imposto
A mesma empresa, o mesmo faturamento e duas alíquotas que diferem em quase dez pontos. O que separa uma da outra é a proporção entre folha e receita nos últimos doze meses.

Sublimite de R$ 3,6 milhões: quando o ICMS e o ISS saem do DAS
A empresa continua no Simples, mas passa a apurar ICMS ou ISS pelas regras normais do estado e do município. É a mudança que mais pega empresas desprevenidas no meio do crescimento.

Passei de R$ 4,8 milhões: o que acontece com a empresa a partir de agora
Excesso de até 20% dá o resto do ano de prazo; acima disso, a exclusão vale já no mês seguinte. Veja as duas contas, os prazos de comunicação e a decisão que precisa ser tomada em seguida.

Exclusão do Simples Nacional: os motivos, os prazos e como reverter
O Termo de Exclusão chega em setembro, o efeito é em 1º de janeiro e o prazo de defesa é de 30 dias. Veja o que costuma estar por trás dele e o que ainda dá para resolver dentro do prazo.

O que o DAS não cobre: os tributos que continuam por fora do Simples
Guia única não quer dizer guia exclusiva. FGTS, ICMS-ST, antecipação de entrada, retenções e a CPP do Anexo IV continuam sendo pagos à parte — e explicam por que a conta real não bate com a alíquota.

Pró-labore e lucros no Simples Nacional: quanto tirar e como, desde 2026
O pró-labore paga INSS e imposto de renda; o lucro é isento até um limite. Desde 2026 há retenção de 10% acima de R$ 50 mil por mês, e a escrituração contábil deixou de ser detalhe.

Simples Nacional e a reforma: o crédito que o seu cliente recebe (ou não)
A partir de 2027, quem compra de empresa do Simples recebe crédito menor de IBS e CBS. Para quem vende para outras empresas, essa diferença vira preço — e a lei abriu uma saída.

Lucro Presumido: o que é, quem pode optar e quem é obrigado a sair
A lei presume o lucro por um percentual da receita e cobra sobre ele, lucrando a empresa mais ou menos. Veja quem cabe no regime, quem está proibido e por que a opção é definitiva.

Os percentuais de presunção: 1,6%, 8%, 16% e 32% — e o que muda entre eles
O percentual de presunção decide quanto da sua receita vira base de imposto. A diferença entre 8% e 32% é de quatro vezes — e há atividades em que o enquadramento correto é discutível.

Quanto se paga no Lucro Presumido: a conta fechada, com o que fica por fora
5,93% no comércio, 11,33% no serviço — e isso é só a parte federal. Veja a conta completa, com adicional de IRPJ, ICMS ou ISS e os 20% de contribuição patronal sobre a folha.

O adicional de 10% de IRPJ: a linha que quase toda empresa cruza sem perceber
Um prestador de serviço no Presumido paga adicional a partir de R$ 62,5 mil por mês. Veja por que o limite trimestral pune o faturamento irregular e o que dá para fazer a respeito.

Apuração trimestral: por que o trimestre fechado é o vilão do Lucro Presumido
Cada trimestre se encerra em si mesmo. Quem tem faturamento sazonal paga mais do que pagaria com a mesma receita distribuída — e não há como compensar depois.

Regime de caixa: pagar imposto só depois de receber, e o que isso exige
Vender parcelado e pagar imposto à vista é o que quebra fluxo de caixa. O regime de caixa resolve isso — com controles obrigatórios e uma regra de saída que precisa ser conhecida antes.

PIS e Cofins cumulativos: 3,65% sobre tudo, sem crédito nenhum
Alíquota baixa, base cheia. Veja o que entra e o que sai da base, por que o ICMS não integra o cálculo desde o Tema 69 do STF e quando a alíquota menor sai mais cara.

Lucro Presumido para serviços: a presunção de 32% e quando ela é boa notícia
Presumir 32% de lucro parece punitivo, mas para a empresa que lucra 45% é uma boa notícia. Veja a comparação com o Anexo V do Simples e o efeito das retenções na nota.

Distribuição de lucros no Lucro Presumido: o limite da presunção e a saída contábil
A empresa sem contabilidade só distribui isento até a presunção menos o IRPJ. Com ECD regular, distribui todo o lucro do balanço — e é essa a diferença que paga a contabilidade.

Quando o Lucro Presumido ganha do Simples Nacional: os quatro sinais
Anexo V, folha pequena, faturamento em faixa alta e crédito de ICMS relevante. Quando dois desses sinais aparecem juntos, a comparação precisa ser refeita com números reais.

Lucro Real: o que é, quem é obrigado e por que ele não é só para empresa grande
O único regime em que prejuízo não paga imposto. Veja quem é obrigado a adotá-lo, quem pode optar por vontade própria e o que ele cobra em troca da justiça da base de cálculo.

Lucro Real trimestral ou anual: a escolha que decide o imposto do ano
No trimestral, cada período se fecha em si mesmo e o prejuízo de um trimestre só abate 30% do lucro do seguinte. No anual, tudo se encontra em 31 de dezembro.

Balancete de suspensão: como deixar de antecipar imposto que não é devido
Antecipar imposto sobre um lucro estimado que não existiu é empréstimo ao fisco. O balancete acumulado corrige isso — desde que esteja pronto antes do vencimento.

PIS e Cofins não cumulativos: a alíquota de 9,25% e a lista de créditos
A alíquota quase triplica, mas a base encolhe. Veja o que gera crédito, o que não gera, o conceito de insumo definido pelo STJ e o ponto em que o não cumulativo passa a custar menos.

Adições e exclusões: como o lucro contábil vira lucro tributável
Entre o lucro do balanço e a base do imposto existe um ajuste inteiro. Veja o que a lei manda somar de volta, o que permite tirar e por que o e-Lalur é o livro que sustenta tudo.

Prejuízo fiscal: o saldo que não prescreve e a trava dos 30%
O prejuízo não vence, mas entra devagar: 30% do lucro de cada período. Veja como o saldo se preserva, o que o congela e por que ele é um ativo que precisa de documentação.

Despesa dedutível: o que a Receita aceita, o que ela glosa e por quê
No Lucro Real, cada real de despesa aceita economiza 34 centavos de imposto. Veja o teste que a lei aplica e as despesas que a fiscalização glosa com mais frequência.

O custo invisível do Lucro Real: ECD, ECF, EFD e a estrutura que elas exigem
A economia tributária do Lucro Real é real, mas vem acompanhada de uma estrutura que custa dinheiro e disciplina. Veja o que é exigido, quando e quanto custa errar.

Distribuição de lucros no Lucro Real: sem limite de presunção, com novas regras
Aqui não existe teto de presunção: distribui-se o lucro do balanço. Veja como o JCP entra na conta e o que a retenção de 10% e a tributação mínima mudaram desde 2026.

Quando migrar para o Lucro Real: os sinais e o calendário da decisão
Quatro sinais indicam que a conta precisa ser refeita — e um deles sozinho já basta. Veja o que entra na comparação e por que a decisão precisa estar tomada em dezembro.

Abrir uma empresa de e-commerce: o que precisa estar pronto antes da primeira venda
CNAE, natureza jurídica, inscrição estadual, certificado digital e emissor de nota fiscal. O passo a passo para abrir a loja online sem descobrir a burocracia depois que o pedido já entrou.

Quanto a sua loja online paga de imposto: o Anexo I do Simples Nacional explicado
A alíquota do Simples não é a da tabela. Veja a diferença entre alíquota nominal e efetiva, como os doze meses anteriores definem quanto você paga e por que um mês forte encarece o ano seguinte.

A comissão do marketplace não reduz o seu imposto — e por quê
O marketplace retém comissão, tarifa e antecipação antes de repassar. Mas o imposto incide sobre o valor cheio da venda, não sobre o que caiu na conta. Veja a regra e o risco de declarar apenas o repasse.

DIFAL no e-commerce: quando a sua loja recolhe e quando não recolhe
A venda para outro estado pode gerar diferencial de alíquota de ICMS para o estado do comprador. Veja quando ele é devido, por que o Simples Nacional está fora e o que muda ao sair do regime.

Substituição tributária: o produto que já veio com o ICMS pago, e o imposto que você paga de novo
Quando a mercadoria chega com o ICMS já recolhido pelo fornecedor, o DAS da revenda sai sem a parcela do ICMS. Veja como identificar esses produtos e quanto custa deixar o campo em branco.

Nota fiscal no e-commerce: qual modelo emitir, qual CFOP usar e o que não pode faltar
Toda venda pela internet exige NF-e, inclusive para pessoa física. Veja o CFOP certo dentro e fora do estado, o que a nota precisa conter para a transportadora aceitar e os erros que param a carga.

Vender em marketplace: quem emite a nota, como funciona o repasse e o que conferir todo mês
A plataforma intermedeia, mas quem vende é você. Veja quem emite cada documento, como o repasse é composto, o prazo em que o dinheiro entra e a conciliação mensal que evita venda sem nota.

MEI pode vender online? Pode — e trava mais cedo do que a maioria imagina
O MEI pode ter loja virtual e vender em marketplace, mas precisa de inscrição estadual, emite nota quando vende para empresa e para no limite de R$ 81 mil por ano. Veja quando vale continuar.

Dropshipping: como isso é tributado no Brasil, sem a versão do anúncio
Vender sem estoque não significa vender sem imposto nem sem nota. Veja quem é o importador, quando o consumidor vira responsável pelo tributo e onde o modelo costuma quebrar na prática.

Importar para revender: o produto que custou US$ 100 não custa US$ 100
Imposto de Importação, contribuições, ICMS por dentro, despachante, armazenagem e frete interno. Veja como montar o custo de entrada correto e por que o Simples Nacional não credita nada disso.

Fulfillment: o que acontece com o seu imposto quando o estoque muda de estado
Colocar mercadoria no centro de distribuição da plataforma acelera a entrega e cria uma operação interestadual permanente. Veja a remessa, o CFOP correto e o que acontece se o estoque viajar sem documento.

Frete no e-commerce: o que entra na nota, o que entra no imposto e quanto ele custa de verdade
Frete cobrado do cliente é receita e entra na base do imposto. Frete pago pela loja é despesa. Veja como cada modalidade aparece na nota e o efeito real do frete grátis na sua margem.

Devolução e troca: como o produto volta ao estoque e sai do seu imposto
O cliente tem sete dias para desistir da compra online. Veja qual nota emitir quando ele é pessoa física, como recompor o estoque pelo custo certo e como a devolução é deduzida no PGDAS-D.

Formação de preço no e-commerce: a planilha que impede a loja de vender no prejuízo
Preço não é custo mais margem: é custo dividido pelo que sobra depois de todos os percentuais. Veja o método do markup divisor e para onde vai cada real de uma venda de R$ 200.

Margem por canal: o produto que dá lucro num lugar e prejuízo em outro
O mesmo produto, o mesmo preço e três resultados diferentes. Veja como separar o custo de cada canal e o que fazer quando o canal que mais vende é o que menos deixa dinheiro.

Simples, Presumido ou Real: quando a loja online deve trocar de regime
O Simples quase sempre vence no começo, mas nem sempre depois. Veja os percentuais de cada regime para o comércio, o peso dos créditos e os quatro sinais de que a comparação precisa ser refeita.

Estoque: o controle que sustenta a margem, o balanço e a distribuição de lucros
Estoque errado produz lucro errado, margem errada e distribuição de lucros sem lastro. Veja como registrar o custo de aquisição, por que o inventário é obrigatório e o que o giro revela sobre o caixa.

Taxa de gateway e antecipação de recebíveis: o custo financeiro que come a margem
A taxa do meio de pagamento é percentual sobre a venda; a antecipação é juro disfarçado de tarifa. Veja como calcular o custo anual equivalente e quando antecipar realmente faz sentido.

Pró-labore e lucros na loja online: como o dono se paga sem criar problema
Retirar da conta da empresa sem separar salário de lucro cria risco previdenciário e tributário. Veja como fixar o pró-labore, quanto distribuir com isenção e o que mudou nos dividendos em 2026.

Reforma tributária no e-commerce: cobrança no destino, plataforma responsável e split payment
O IBS e a CBS são cobrados no destino, a plataforma passa a responder pelo imposto em várias hipóteses e o split payment separa o tributo na liquidação. Veja o que muda ano a ano.

Anexo III ou Anexo V: o parágrafo da lei que decide quanto o seu serviço paga
Nem todo prestador de serviço tem Fator R. A lei separa as atividades em quatro grupos e só dois dependem da folha. Veja em qual está o seu CNAE, quanto muda entre 6% e 15,5% e o que fazer quando a folha não fecha os 28%.

ISS, IR, CSRF e os 11% do INSS: o que o tomador pode reter da sua nota
Empresa do Simples não sofre retenção de imposto de renda nem de PIS, Cofins e CSLL, e só sofre os 11% de INSS no Anexo IV. O ISS, esse pode ser retido. Quem retém o que, com que base legal, e como recuperar o que foi descontado a mais.

ISS: no seu município ou no do cliente? A regra, as exceções e a conta que muda
A regra é o município do estabelecimento prestador, mas o art. 3º da Lei Complementar 116/2003 traz 25 exceções, e as que mais pegam prestador de serviço são obra, andaimes, limpeza e manutenção de imóveis. Onde pagar, quanto, e como não pagar duas vezes.

Simples, Presumido ou Real: o ponto em que cada regime deixa de compensar
No Anexo III o Simples vence quase sempre. No Anexo V o Lucro Presumido passa à frente mais cedo do que se imagina. A conta dos três regimes para uma empresa de serviços, com folha, ISS e a carga total lado a lado.

Quanto cobrar pela hora: a conta que separa faturamento de sobra
A hora do técnico não custa o salário dividido por 220. Custa o salário com encargos, dividido pelas horas que viram nota, mais estrutura, imposto e margem. A conta completa, com números, e os três erros que quebram prestador de serviço.

Pró-labore e lucros: quanto tirar de cada um sem pagar imposto à toa
Pró-labore paga INSS e imposto de renda; lucro distribuído é isento. Mas é o pró-labore que sustenta o Fator R, a aposentadoria e o auxílio-doença. Onde fica o ponto de equilíbrio entre os dois, com números.

Reforma tributária para quem presta serviço: o crédito muda o jogo, a alíquota assusta
O prestador de serviço é quem mais sente a mudança: pouca compra para gerar crédito e alíquota cheia maior que os 3,65% de hoje. Em compensação, o cliente pessoa jurídica passa a se creditar de tudo. O que muda, quando, e o que decidir agora.

Instalação elétrica em obra: o ISS vai para a cidade do cliente e o material sai da base
O subitem 7.02 da lista do ISS cita obra elétrica com todas as letras, e o imposto é devido no município da obra. Já o material fornecido pelo prestador sai da base de cálculo. Duas regras que mudam a nota e o imposto de quem instala.

Anexo III ou Anexo IV: a fronteira entre manutenção elétrica e obra de engenharia
Manutenção e instalação em geral vão para o Anexo III, com a patronal dentro do DAS. Construção e obras de engenharia vão para o Anexo IV, com a patronal por fora e retenção de 11% na nota. A mesma empresa pode ter as duas receitas.

Por que a empresa reluta em contratar eletricista MEI: os 20% que ela passa a dever
O art. 18-B da Lei Complementar 123/2006 obriga quem contrata MEI de hidráulica, eletricidade, pintura, alvenaria, carpintaria e reparo de veículos a recolher 20% de contribuição previdenciária. Por que isso derruba propostas e o que fazer.

ART e responsabilidade técnica: quem pode assinar a obra elétrica, e o que acontece sem isso
A Lei 6.496/1977 sujeita todo contrato de execução de obra de engenharia à Anotação de Responsabilidade Técnica. Quem assina, quanto custa, por que o cliente exige, e o que a falta da ART faz com o seu contrato e com o seu preço.

Orçamento de obra elétrica: o BDI, a medição por etapa e o caixa que costuma faltar no meio
Orçamento de obra não é preço de hora multiplicado por dias. Tem material, mão de obra, encargos, BDI e imposto por dentro — e um cronograma de recebimento que raramente acompanha o de desembolso. A conta completa e as cláusulas que protegem o caixa.

PMOC: a lei que transforma manutenção de ar-condicionado em receita recorrente
Todo edifício de uso público e coletivo com climatização artificial é obrigado a ter um Plano de Manutenção, Operação e Controle. Para a empresa de refrigeração, isso não é burocracia do cliente: é a diferença entre vender chamado avulso e vender contrato mensal.

Vender o aparelho e instalar: por que o subitem 14.06 quase nunca serve à sua empresa
O subitem 14.06 da lista do ISS só alcança a instalação feita exclusivamente com material fornecido pelo usuário final. Se quem fornece o aparelho é a sua empresa, a operação é venda de mercadoria com ICMS, no Anexo I — e a conta do Simples muda.

Contrato de manutenção: como precificar, reajustar e não virar cessão de mão de obra
O contrato mensal de manutenção é a melhor receita que um prestador de serviço pode ter — e o desenho errado dele traz retenção de 11%, exclusão do Simples Nacional e até vínculo de emprego. Como precificar e como redigir.

Garantia: o que é do fabricante, o que é seu, e os prazos que o cliente pode cobrar
O aparelho tem garantia do fabricante; a instalação tem a sua. São coisas diferentes, com prazos diferentes, e é na fronteira entre elas que a empresa de refrigeração perde dinheiro. O que o CDC exige e como escrever isso na ordem de serviço.

Contratar técnico de refrigeração: o custo real, a comissão que vira salário e o prêmio que não vira
Um técnico com salário de R$ 3.000 custa perto de R$ 4.200 por mês, e cada hora dele que não vira nota é prejuízo. A conta do custo real, a diferença entre comissão e prêmio no art. 457 da CLT, e o que fazer com a rotatividade do setor.

Serralheria: quando o portão é serviço com ISS e quando é mercadoria com ICMS
O subitem 14.13 da lista do ISS diz "carpintaria e serralheria" e não ressalva material nenhum. Mas fabricar em série para vender é indústria, com ICMS e IPI. O critério que separa os dois, com a jurisprudência e a conta de cada caminho.

Serralheria no Simples: Anexo II, Anexo III ou os dois na mesma apuração
Fabricar é Anexo II, com IPI e ICMS. Prestar serviço de serralheria é Anexo III, sem Fator R, pelo inciso IX do § 5º-B. E quando há incidência simultânea de IPI e ISS, o § 4º, VI, do art. 18 tem uma regra própria que quase ninguém aplica.

Aço, sobra e sucata: o estoque que decide a margem da serralheria
A serralheria compra por barra e vende por peça. Entre uma coisa e outra existem perda de corte, sobra reaproveitável e sucata vendida sem nota. Cada uma tem tratamento contábil e fiscal próprio — e é aí que a margem some.

Orçamento de serralheria: o que o CDC exige, o sinal que protege e a alteração de projeto
A serralheria compra o aço antes de receber, produz sob medida e entrega uma peça que não serve para mais ninguém. O art. 40 do CDC, o sinal como arras, a cláusula de alteração de projeto e o que fazer quando o cliente some depois de pronta.

Serralheiro MEI: a ocupação existe, mas exclui esquadrias — e isso muda tudo
O Anexo XI da Resolução CGSN 140/2018 permite o MEI "serralheiro, exceto para esquadrias" e, em ocupação separada, o "fabricante de esquadrias metálicas". Quem faz as duas coisas precisa das duas — e quem cresce descobre outros limites antes do teto.

Fator R do médico: os 28% de folha que separam 11% de 18% de imposto
Medicina está no § 5º-B, XIX, da Lei Complementar 123/2006, mas o § 5º-M a puxa para o Anexo V quando a folha fica abaixo de 28% da receita. A conta dos dois cenários numa clínica de R$ 60 mil por mês, e o que entra na folha.

Equiparação hospitalar: quando a base do Lucro Presumido cai de 32% para 8%
A Lei 9.249/1995 reduz a presunção de 32% para 8% no IRPJ e 12% na CSLL nos serviços hospitalares e de auxílio diagnóstico e terapia, desde que a prestadora seja sociedade empresária e atenda às normas da ANVISA. Requisitos, conta e o que o STJ decidiu.

Plantão como pessoa física ou como PJ: a conta, o risco e o que mudou em 2026
O médico que recebe como pessoa física paga até 27,5% de imposto de renda mais INSS. Pela PJ no Anexo III, a carga cai para perto de 11%. Mas há requisitos, há risco trabalhista e, desde 2026, há tributação mínima sobre altas rendas.

Glosa de convênio: o imposto que a clínica paga sobre o dinheiro que não recebeu
A clínica fatura R$ 100 mil para a operadora, o DAS incide sobre R$ 100 mil e a operadora paga R$ 88 mil. Os R$ 12 mil glosados viraram imposto sobre dinheiro que nunca entrou. Como reduzir a glosa, como tratá-la na apuração e o que a reforma muda.

Sociedade de médicos e o ISS fixo: o benefício que briga com a equiparação hospitalar
O art. 9º, §§ 1º e 3º, do Decreto-Lei 406/1968 não foi revogado pela Lei Complementar 116/2003 e permite ISS por valor fixo em relação a cada profissional habilitado. Quem tem direito, o que descaracteriza, e por que ele conflita com a equiparação hospitalar.

Registro da clínica no CRM: a empresa também se inscreve, e o responsável técnico é quem pede
A Lei 6.839/1980 obriga a empresa a se registrar no conselho da sua atividade básica, e a Resolução CFM 1.980/2011 detalha como. Quem requer, o que entra no requerimento, por que cada unidade precisa do seu registro e o que a falta dele impede.

Licenciamento sanitário: a licença que autoriza a clínica a funcionar — e sustenta a equiparação hospitalar
Funcionar sem licença do órgão sanitário é infração da Lei 6.437/1977, com interdição e multa. Mas a licença não é só conformidade: é a prova de que a clínica atende às normas da ANVISA, requisito da presunção de 8% e 12% no Lucro Presumido.

CNES: o cadastro que alcança até quem nunca atendeu pelo SUS
A Portaria GM/MS 1.646/2015 institui o CNES como sistema oficial de cadastro de todos os estabelecimentos de saúde do país, independentemente da natureza jurídica ou de integrarem o SUS. Por que a clínica particular precisa e quem responde por ele.

Lei do Salão-Parceiro: o que ela permite, o que ela exige e o que ela não resolve
A parceria sem vínculo de emprego existe desde 2017 e tira a cota-parte do profissional da receita do salão. O guia completo: como o dinheiro circula, o que o contrato precisa ter, o que a lei não protege e por onde começar.

Contrato de parceria do salão: as sete cláusulas obrigatórias e o que acontece quando falta uma
Do percentual de retenção ao aviso prévio de trinta dias: o que cada cláusula obrigatória significa na prática, como redigi-la sem criar subordinação e por que um contrato incompleto vale tanto quanto contrato nenhum.

Homologação no sindicato: o passo que a maioria pula e que decide o processo trabalhista
A lei exige a homologação do contrato pelo sindicato ou pelo Ministério do Trabalho. Por que ela é a prova mais forte do salão, como é feita, o que fazer quando o sindicato não responde e o que dizem os tribunais.

Parceria ou emprego disfarçado? Os sinais que a Justiça do Trabalho procura no salão
Horário controlado, valor fixo por mês, obrigação de ficar sem cliente e funções fora do contrato transformam o parceiro em empregado. Os sinais traduzidos para a rotina, o que o STF decidiu e o que sustenta a autonomia.

Quanto o salão paga de imposto com e sem a Lei do Salão-Parceiro: a conta da cota-parte
Um salão que recebe R$ 30 mil por mês e repassa metade paga R$ 2.580 de DAS sem a parceria formalizada e R$ 900 com ela. A conta faixa por faixa, por que a cota-parte derruba base e faixa ao mesmo tempo e as condições para a economia valer.

Nota fiscal do salão-parceiro: como discriminar a cota-parte do profissional na NFS-e
O salão emite a nota ao cliente com o total, a cota-parte de cada um e o CNPJ do profissional; o profissional emite nota ao salão pelo que recebeu. Os campos, a nota do parceiro MEI, o erro da nota cheia e a conciliação com o PGDAS-D.

O profissional-parceiro pode ser MEI? Ocupações, limite e o que conta como receita dele
As sete profissões da lei têm ocupação própria no MEI. No limite de R$ 81 mil conta só a cota-parte recebida, o DAS é fixo e a nota ao salão é obrigatória. O guia do parceiro MEI e o que o salão precisa conferir.

Parceiro sem CNPJ: pode? O que muda no imposto do salão e o que ele precisa reter
A lei permite a parceria com pessoa física, mas a cota-parte só sai da receita do salão quando o profissional tem CNPJ. Sem ele, o salão paga o DAS sobre o valor cheio e retém INSS e imposto de renda do parceiro. A conta dos dois cenários.

Salão, barbearia e estética no Simples Nacional: Anexo III, sem Fator R, e as exceções que mudam a conta
Salão, barbearia, manicure e estética pagam pelo Anexo III, de 6% na primeira faixa, com o INSS patronal dentro do DAS e sem Fator R. A tabela, a alíquota efetiva, os produtos no Anexo I, o sublimite do ISS e a comparação com o Presumido.

Clínica de estética: quando o Fator R passa a valer e o imposto pode mais que dobrar
A estética comum fica no Anexo III sem depender de folha. A clínica que oferece procedimentos de saúde entra no Fator R: com folha abaixo de 28% da receita, o DAS de R$ 1.460 vira R$ 3.225. A conta, o CNAE que muda tudo e o pró-labore.

Comissão de 50%: por que o modelo mais comum do setor é o mais arriscado, e como convertê-lo em parceria
O "cinquenta por cento" pago por fora, sem contrato, é comissão, e comissão é salário. A mesma divisão, dentro da Lei do Salão-Parceiro, vira cota-parte, com contrato, nota e imposto menor. O roteiro da conversão.

Aluguel de cadeira, parceria ou CLT: as três formas de ter profissionais no salão, lado a lado
Locação de espaço, parceria pela Lei 13.352/2016 e emprego pela CLT: quem recebe do cliente, quem emite a nota, sobre o que cada um paga imposto, o que não pode haver em cada modelo e como escolher para cada profissional.

Como pagar o profissional-parceiro: periodicidade, extrato, taxa da maquininha e retenção do DAS
O salão recebe, retém a cota-parte e os tributos do parceiro e repassa o restante com extrato. Quem paga a taxa do cartão, como tratar o parcelamento, quando reter o DAS do MEI e o que guardar de cada repasse.

Vender produtos no salão: a receita separada, o Anexo I e o ICMS que já veio pago
O xampu que a cliente leva é revenda, no Anexo I, com nota de venda; o mesmo xampu usado na lavagem é parte do serviço, no Anexo III. Como separar as receitas, o que é a substituição tributária e por que a receita de produto fica fora da parceria.

Como abrir um salão de beleza ou barbearia: CNAE, alvará, vigilância sanitária e regime tributário
Por que o salão com parceiros não pode ser MEI, os CNAEs certos, a viabilidade, o alvará, a licença sanitária, a inscrição estadual para vender produtos, o regime tributário e os contratos de parceria antes do primeiro atendimento.

Barbearia: a parceria com os barbeiros, a venda de bebidas e o CNAE que muda tudo
O barbeiro pode ser MEI e parceiro; a barbearia, não. A cerveja de cortesia é custo; a cerveja vendida é comércio, com CNAE, ICMS e licença sanitária próprios. O plano de assinatura, os produtos de barba e a estrutura que mantém a barbearia no Anexo III.

Recepcionista CLT, cabeleireira parceira: como conviver com os dois modelos no mesmo salão
A mistura de empregados registrados e parceiros é legítima. O que não pode: parceiro em função de empregado, empregado recebendo como parceiro e a mesma pessoa nos dois papéis. Quem vai para o eSocial, quem emite nota e a folha no Anexo III.

Quanto cobrar pelo serviço: o preço que cobre a cota-parte, o produto, a cadeira ociosa e o imposto
Num corte com escova de R$ 150, R$ 75 vão para a profissional, R$ 9 para o produto, R$ 3 para a maquininha, R$ 4,50 para o Simples, R$ 38 para o custo fixo e sobram R$ 20,50. A fórmula do preço, o efeito do percentual e a cadeira ociosa.

Reforma tributária no salão: o que muda em 2027 para quem está no Simples e por que o regime híbrido merece cuidado
No Simples com IBS e CBS dentro do DAS, a cota-parte dos parceiros continua fora da receita e quase nada muda em 2027. No regime híbrido, a LC 214/2025 não repete a regra do salão-parceiro e o imposto pode incidir sobre o valor cheio. O que decidir até 30 de setembro.

Agenda cheia, caixa vazio: os seis números que o dono do salão precisa olhar todo mês
O salão que recebe do cartão em 30 dias e repassa toda semana financia a cota-parte dos parceiros com o próprio caixa. Faturamento bruto não é receita, receita não é lucro e lucro não é caixa. Os seis indicadores para olhar todo mês.

Design de sobrancelhas, extensão de cílios e micropigmentação: estão na Lei do Salão-Parceiro?
A lei lista sete profissões, e nenhuma se chama designer de sobrancelhas. Como essas atividades se encaixam na esteticista e na maquiadora, qual CNAE e ocupação de MEI usar, como descrever o serviço no contrato e as exigências sanitárias da micropigmentação.

Peça é ICMS, mão de obra é ISS: a separação que decide o imposto da sua oficina
A lista do ISS excetua expressamente as peças e partes empregadas no conserto, que ficam com o ICMS, e isso vale até para a peça aplicada no serviço. O que a lei diz, como separar na nota e na apuração, e quanto custa lançar tudo junto.

Nota conjugada: como emitir peça e serviço no mesmo atendimento
Duas notas ou uma conjugada, o que cada estado e município aceita, os campos de cada uma, o CFOP da peça e o código 14.01 do serviço, e por que o total das notas precisa bater com o PGDAS-D.

A oficina que lança tudo como serviço (ou tudo como peça): o que cada erro custa
Um erro paga ISS sobre mercadoria e joga fora a substituição tributária já recolhida; o outro deixa o município sem ISS num CNAE de serviço. O que a fiscalização enxerga em cada caso e como corrigir o período que já passou.

Oficina no Simples Nacional: Anexo III para o serviço, Anexo I para a peça, e por que o Fator R não entra
Reparação de veículos está no inciso IX do § 5º-B e vai para o Anexo III qualquer que seja a folha. O § 5º-M, que leva ao Anexo V, não lista esse inciso. Contratar para chegar aos 28% não muda o imposto da oficina.

Quanto a sua oficina paga de imposto: a conta com peça e serviço separados
Com R$ 50 mil por mês, o DAS vai de R$ 4.100 a R$ 4.775 conforme a proporção entre peça e serviço. As tabelas dos Anexos I e III, a alíquota efetiva por faixa, o efeito da ST e o sublimite.

Simples, Presumido ou Real para a oficina: quando trocar de regime compensa
No Presumido a oficina tem duas presunções, 32% no serviço e 8% na peça, mais INSS patronal por fora e ICMS pelo regime normal. A conta dos três regimes, o efeito da folha e por que quase toda oficina fica no Simples.

Substituição tributária de autopeças: o ICMS que já veio pago e a oficina paga de novo
Quase toda autopeça chega com o ICMS da cadeia já recolhido pelo fornecedor. Quem não segrega essa receita paga o mesmo imposto de novo dentro do DAS. Como identificar na nota de compra, como declarar e quanto isso vale.

Comprar peça de outro estado: o imposto que aparece na entrada, antes de vender
A peça mais barata de fora pode chegar com diferencial de alíquota ou antecipação do ICMS, cobrados antes da venda. Quando cada um incide, como a substituição muda tudo e o que conferir antes de fechar a compra.

Inscrição estadual, nota de entrada e estoque: o básico que evita a autuação
Vender peça exige inscrição estadual e CNAE de comércio. A nota de entrada alimenta o estoque, marca a substituição e prova a origem da peça. O que a fiscalização compara e a rotina que fecha o mês.

Ordem de serviço e orçamento prévio: o documento que a lei exige e que protege a oficina
O Código de Defesa do Consumidor obriga a oficina a entregar orçamento discriminando mão de obra e materiais, válido por dez dias e obrigatório depois de aprovado. O que precisa constar e o que fazer quando o serviço aumenta.

Garantia do serviço e da peça: os 90 dias, o que eles cobrem e o que fazer quando o carro volta
São 90 dias para reclamar de serviço e produto duráveis, contados da conclusão, e 30 dias para a oficina sanar o vício. O que a garantia cobre, quem responde pela peça defeituosa e como o retrabalho entra na conta.

Peça trazida pelo cliente: como cobrar, como faturar e de quem é a garantia
Sem venda de mercadoria, a receita é toda de serviço e a nota é só de mão de obra, o que muda o anexo. A garantia da peça não é da oficina, mas a da instalação continua sendo. O que escrever na ordem de serviço.

Mecânico pode ser MEI? A ocupação existe, mas o limite e a venda de peça apertam cedo
Mecânico de veículos independente está na lista do MEI, no CNAE 4520-0/01. Mas o limite de R$ 81 mil conta peça e serviço juntos, e é isso que faz a oficina estourar antes do que parece. Quando virar microempresa.

Como abrir uma oficina mecânica: CNAE, alvará, licença ambiental e o que trava o processo
Dois CNAEs, inscrição estadual para vender peça, alvará, licença ambiental por causa do óleo usado e vistoria dos bombeiros. A ordem certa dos passos e o que deixar pronto antes do primeiro carro entrar.

Contratar mecânico: o custo real do salário, a insalubridade e o que o Simples já cobre
Um mecânico de R$ 2.800 custa cerca de R$ 3.700 por mês com FGTS e provisões. No Simples o INSS patronal já está na guia. O adicional que depende de laudo, os EPIs obrigatórios e quantas horas ele precisa faturar.

Comissão por produtividade do mecânico: como pagar sem criar passivo trabalhista
Comissão integra o salário, com reflexos em descanso semanal, férias, 13º e FGTS. Prêmio só fica de fora se for liberalidade por desempenho acima do ordinário. A diferença, o custo de cada um e o modelo que se sustenta.

Quanto cobrar pela hora: a conta que inclui o elevador parado
A hora não sai de dividir o salário por 176. Ela cobre custo fixo, folha e margem, dividida pelas horas realmente faturadas. Com 70% de ocupação sai a R$ 143; com 50%, a R$ 199. A fórmula e o efeito de cada variável.

Margem de peça e margem de serviço: onde a oficina realmente ganha dinheiro
A peça de R$ 600 deixa R$ 184 e não ocupa o elevador. O serviço de R$ 400 deixa R$ 274 e consome 2,8 horas. Qual metade sustenta a oficina, por que a resposta muda com a ocupação e como decidir preço, estoque e agenda.

Os sete números da oficina para olhar todo mês, antes que o problema apareça no caixa
Ocupação por elevador, horas faturadas contra trabalhadas, ticket médio, participação da peça, taxa de retorno, giro do estoque e veículos parados. O que cada indicador antecipa e o que fazer quando ele piora.

Reforma tributária na oficina: o que muda em 2027 para a peça e para o serviço
IBS e CBS substituem ICMS, ISS, PIS e Cofins, e a separação entre peça e serviço deixa de definir dois impostos. Para quem fica no Simples, muda pouco. Para quem opta pelo híbrido, o crédito ao cliente empresa entra na conta.
 Gestão do negócio
Como abrir uma empresa de prestação de serviços: o guia completo
MEI, sociedade limitada ou empresário individual? Simples, Presumido ou Real? O passo a passo completo, do CNAE ao Fator R, para tirar sua empresa de serviços do papel sem errar o regime tributário.
 Gestão do negócio
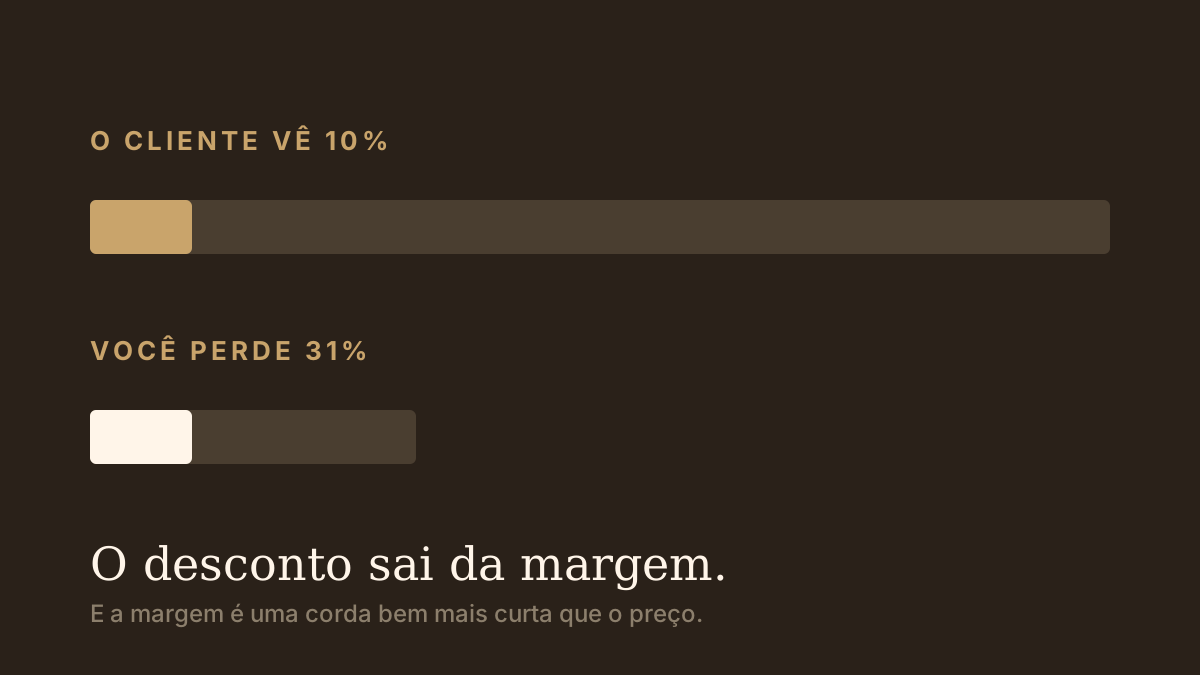
Posso dar 10% de desconto? Quanto a mais você precisa vender
O cliente vê dez por cento; você perde quase um terço da margem. A fórmula, a tabela por faixa, uma calculadora com os seus números e cinco alternativas que custam menos.
 Gestão do negócio
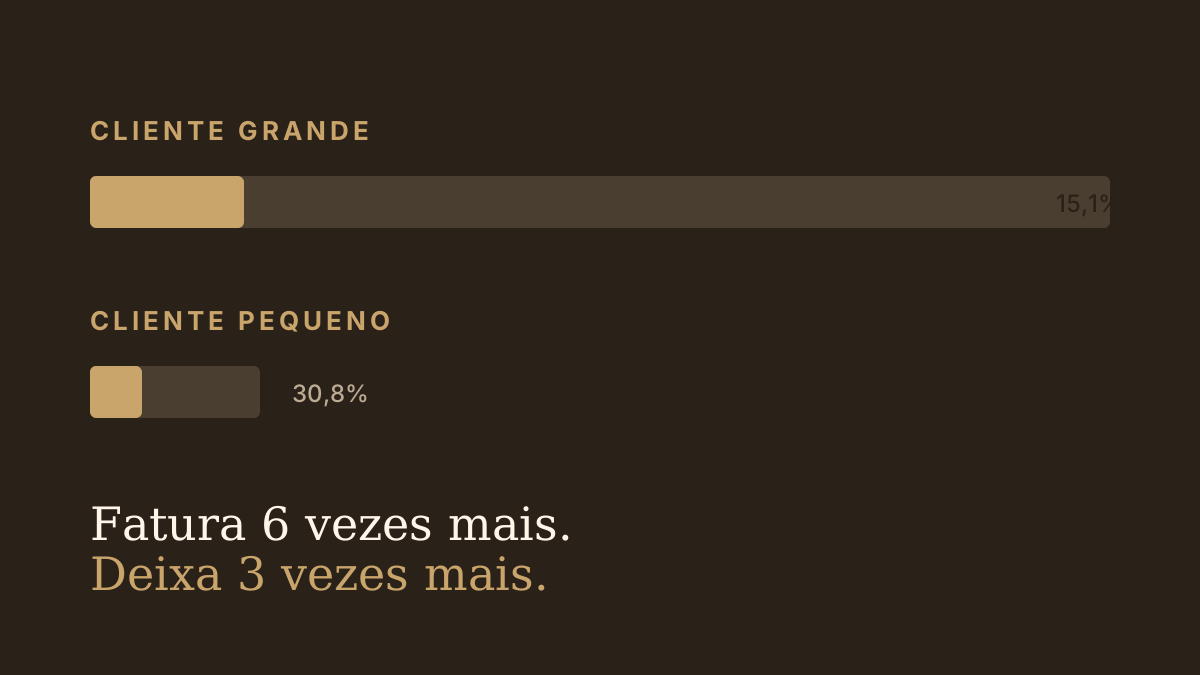
Esse cliente grande dá lucro? O custo de servir que ninguém calcula
Ele fatura seis vezes mais e deixa três vezes mais. Metade some entre desconto, prazo, entrega e tempo de equipe — mais a régua de concentração de risco.
 Gestão do negócio
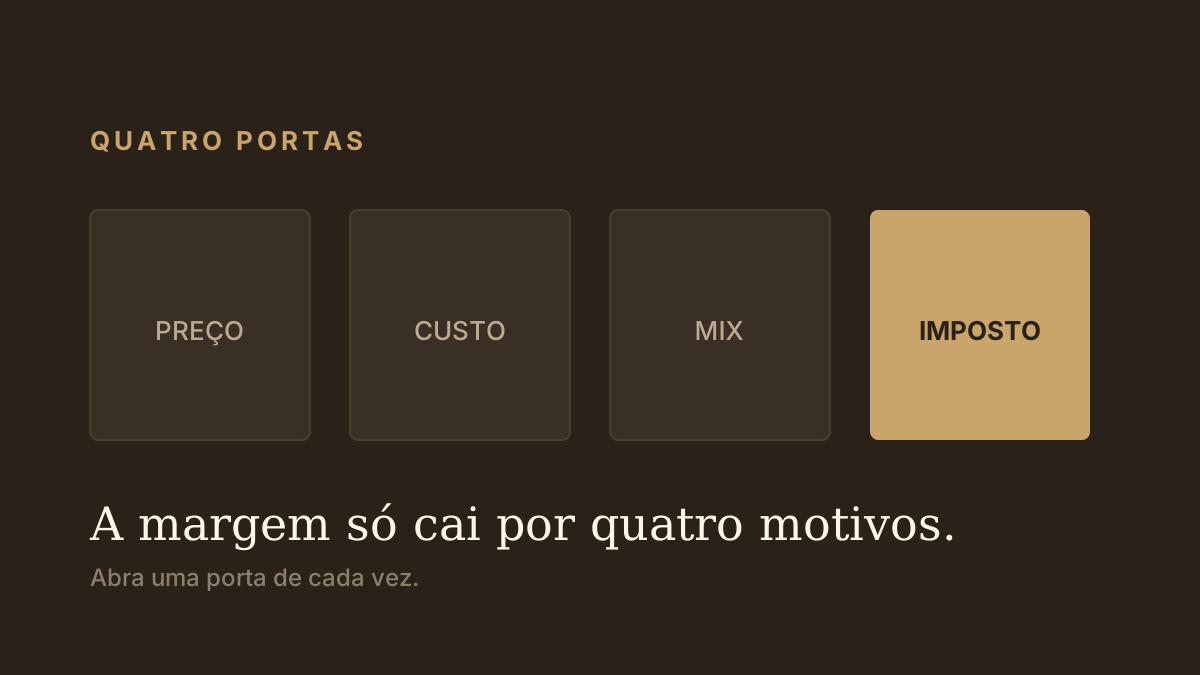
Por que a minha margem caiu esse mês? O roteiro para achar a causa
São quatro portas: preço, custo, mix e imposto. O roteiro de vinte minutos para abrir uma de cada vez — e por que o mix é o suspeito que ninguém vê entrar.
 Gestão do negócio
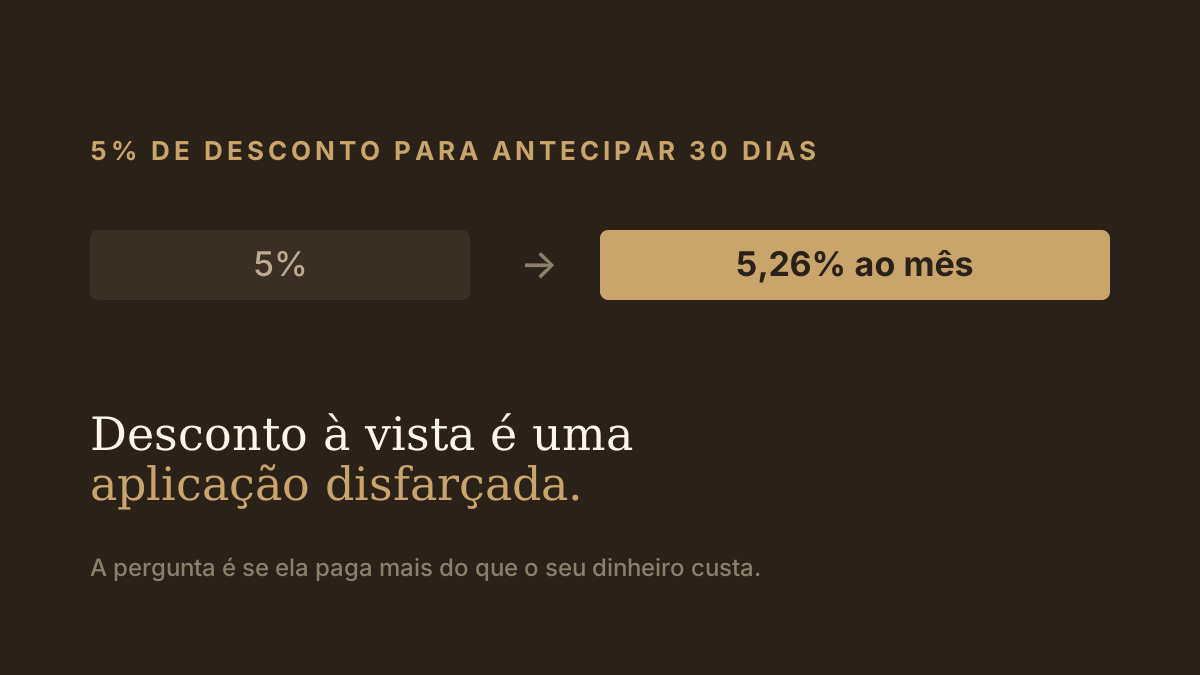
Compro à vista ou parcelo? A conta que compara desconto e custo do dinheiro
Desconto à vista é uma aplicação financeira disfarçada. Veja como convertê-lo em taxa mensal, qual é o seu custo de capital real e por que no Simples financiar não traz benefício fiscal.
 Gestão do negócio
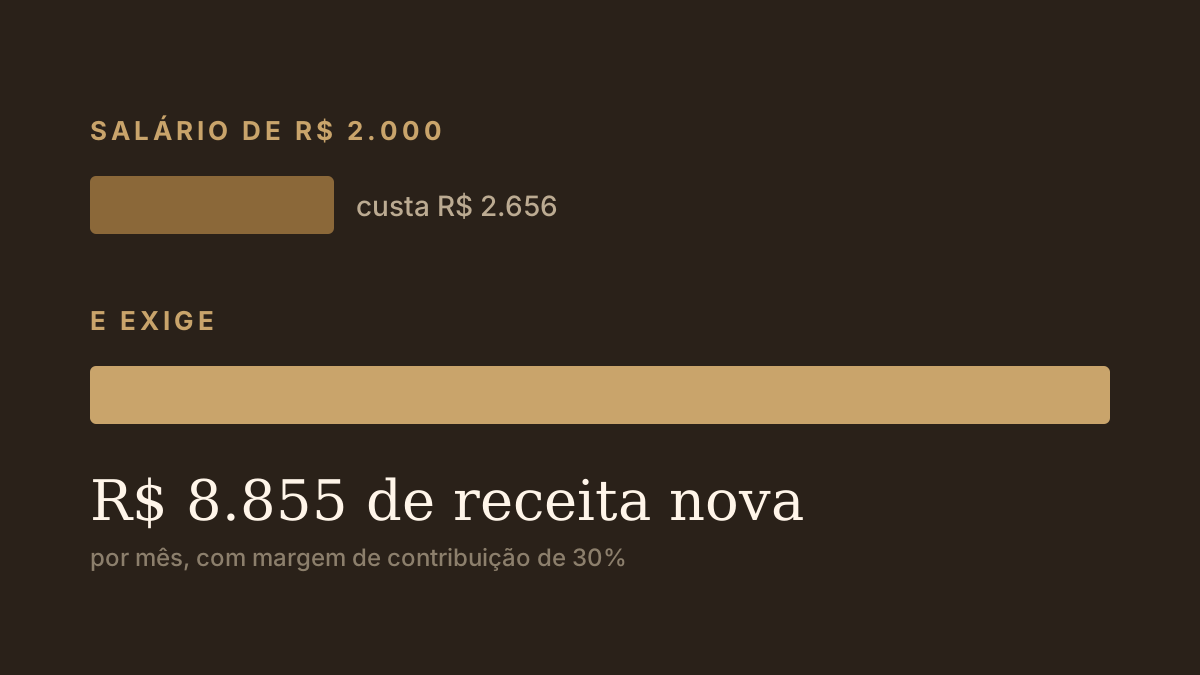
Dá para contratar mais um funcionário? A conta que responde
Um salário de R$ 2.000 custa R$ 2.656 e exige quase R$ 9.000 de faturamento novo. A composição do custo, o que a convenção acrescenta e o efeito no Fator R.
 Gestão do negócio
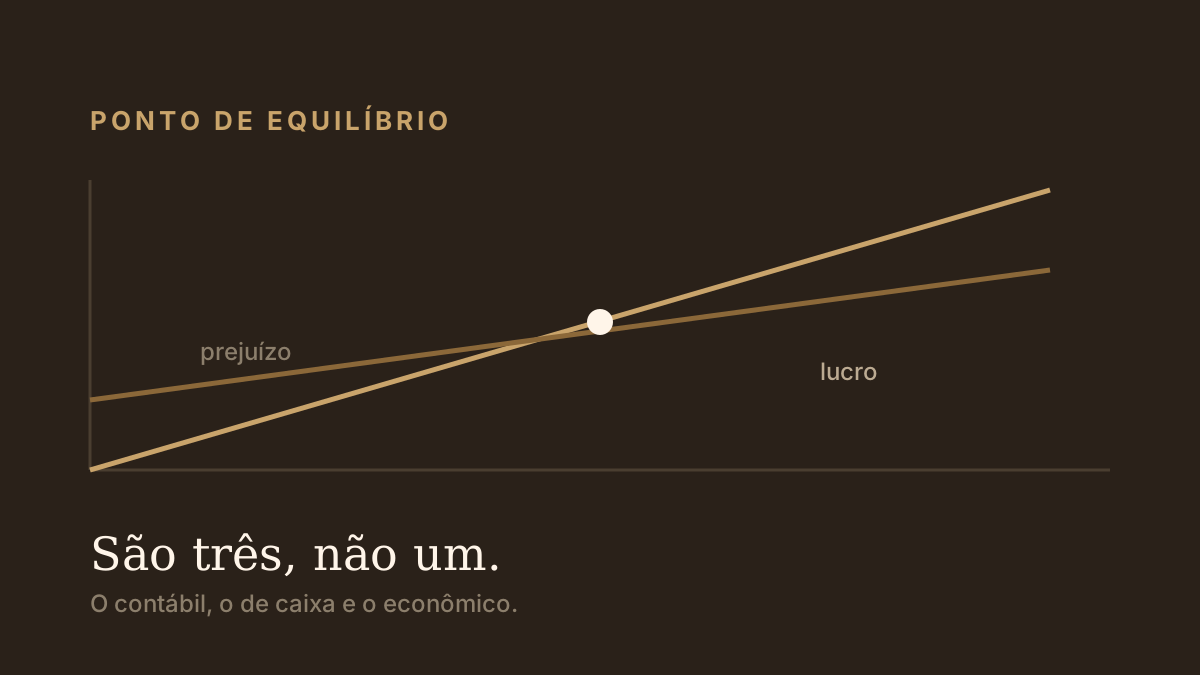
Quanto a minha empresa precisa faturar para não ter prejuízo?
O ponto de equilíbrio não é um número: são três. O contábil, o de caixa e o econômico — e é o terceiro que responde se o negócio vale a pena.
 Gestão do negócio
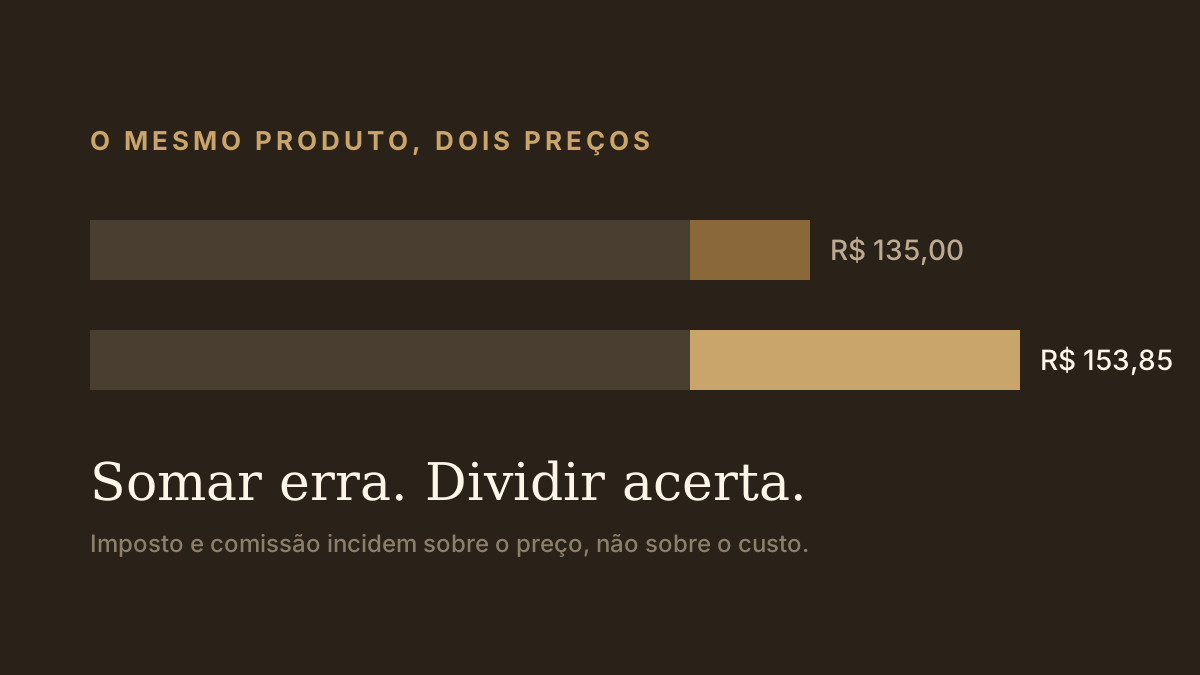
Como formar o preço de venda: a conta que quase todo pequeno negócio faz errado
Somar imposto, comissão e margem ao custo devolve pouco mais da metade da margem que você queria. A fórmula certa, o ponto de equilíbrio e o erro da hora nominal em serviços.
 Gestão do negócio
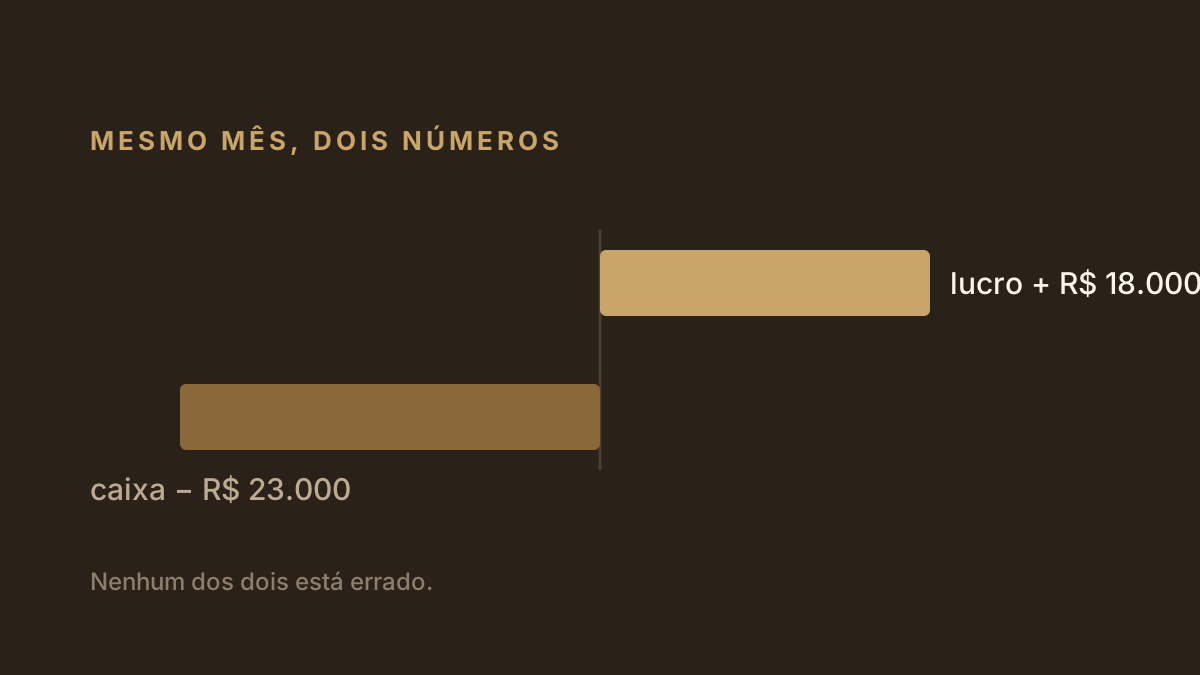
Deu lucro, mas não tem dinheiro na conta: para onde foi?
Fechar o mês com lucro e ver o saldo cair não é contradição. São seis motivos, todos rastreáveis no balanço — e um deles explica por que crescer aperta o caixa.
 Simples Nacional
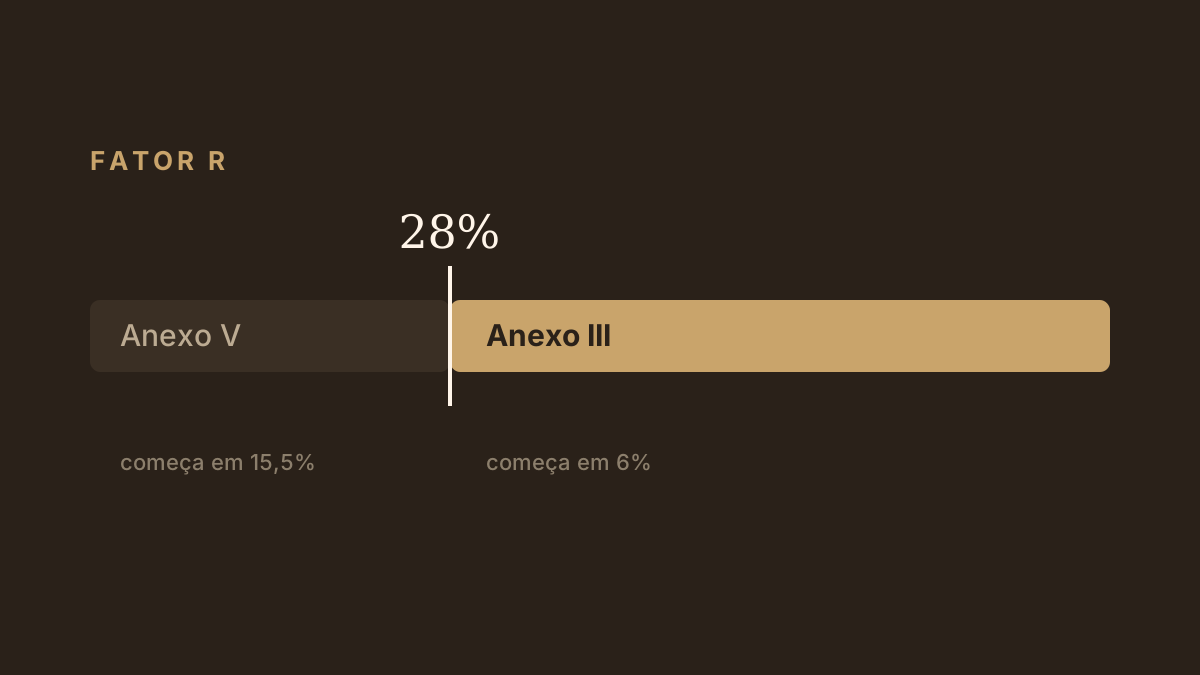
Pró-labore e Fator R: quanto o dono pode tirar sem aumentar o imposto
A partir de 28% de folha sobre receita, serviços do Anexo V sobem para o Anexo III. Abaixo disso, academias, software e laboratórios caem para o Anexo V. A conta completa, nos dois sentidos.
 Gestão do negócio
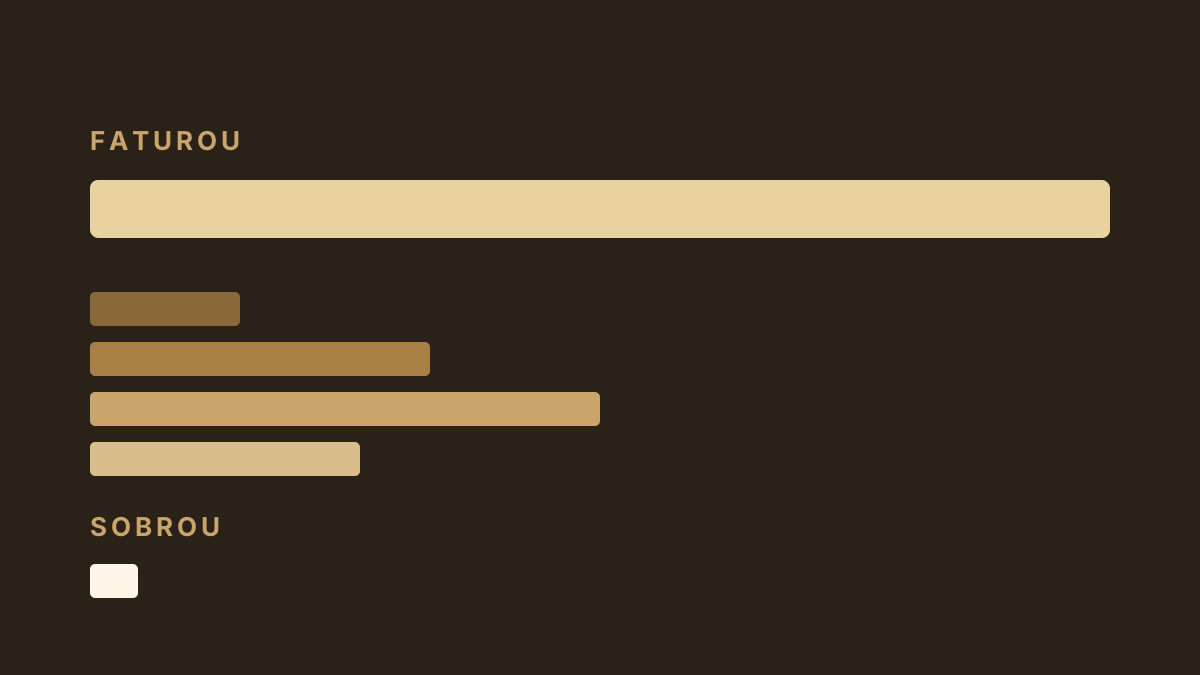
Faturamento não é lucro: como ler o balancete da sua empresa em cinco minutos
Todo dono sabe quanto entrou no mês. Quase nenhum sabe quanto sobrou. Onde esse número mora, por que ele some e o passo a passo para encontrá-lo.
 Gestão do negócio
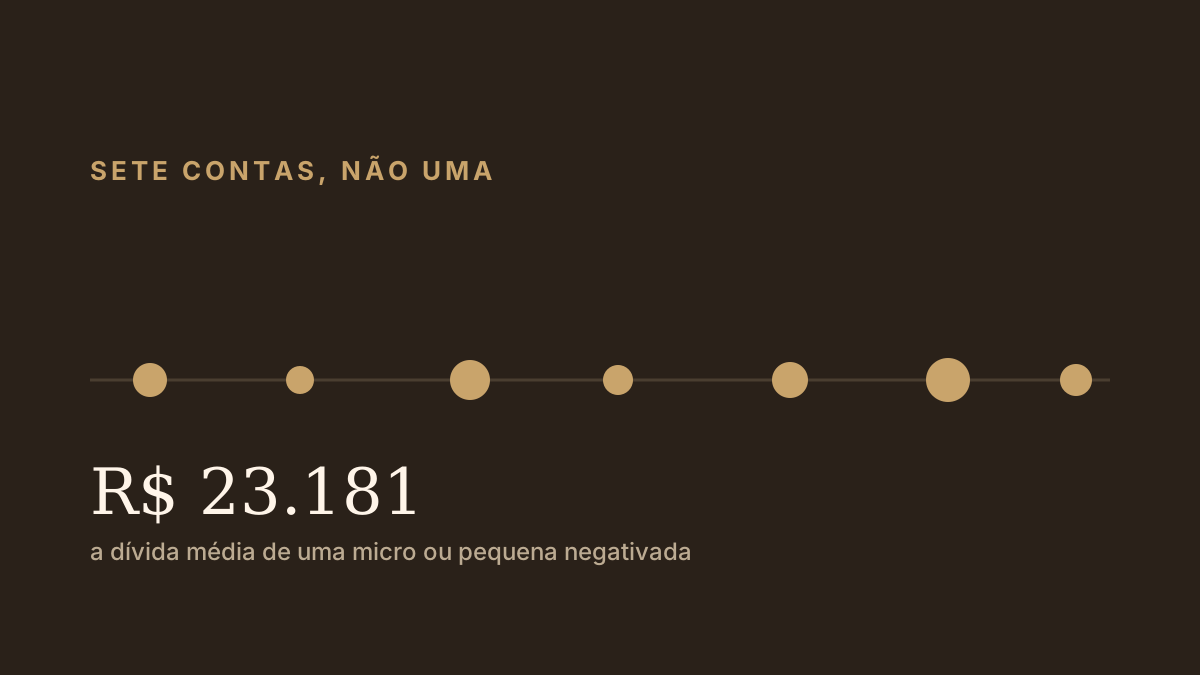
Sete contas, não uma: por que micro e pequenas empresas ficam negativadas
São 9,1 milhões de CNPJs negativados, e a dívida média de uma pequena é de R$ 23.181 em quase sete contas. Não é falta de dinheiro — é falta de calendário.

Nota fiscal do MEI: o que muda em 2027 e como emitir a sua NFS-e
Em 2027 a nota passa a ser obrigatória em toda venda, inclusive para pessoa física. Veja quanto isso custa e o passo a passo interativo da emissão no Portal Nacional da NFS-e.

Simples Nacional Híbrido: a decisão de setembro de 2026 sobre IBS e CBS
Entre 1º e 30 de setembro, empresas do Simples decidem se recolhem IBS e CBS pelo regime regular a partir de 2027. Entenda o prazo e se vale a pena optar.

Reforma tributária e Simples Nacional: o que muda em 2026 e 2027
A reforma tributária e o Simples Nacional são dois assuntos que andam juntos nas conversas de qualquer empresário neste momento. Veja o panorama completo.

MEI e a reforma tributária: o que muda (e o que não muda) em 2026 e 2027
O MEI não vai acabar, mas duas novidades merecem atenção: a opção de setembro/2026 e a nota fiscal obrigatória para pessoa física a partir de 2027.

Distribuição de lucros no Simples Nacional em 2026: o que muda e como se preparar
A distribuição de lucros no Simples Nacional em 2026 está gerando muitas dúvidas entre empresários. As novas regras sobre isenção pedem mais atenção à contabilidade.

Cronograma da reforma tributária: o guia completo de 2026 a 2033
De ano de testes a sistema definitivo: veja, fase a fase, tudo o que muda no IBS, na CBS e nos tributos atuais até 2033 — e o que exige atenção desde já.
Ainda não temos artigo com esses filtros
Fale com a GRL Accountability e responderemos sua dúvida direto — e a resposta pode virar o próximo artigo.
Mandar minha dúvidaNavegue por assunto
Ficou com dúvida sobre algum prazo?
Fale com a equipe — respondemos no mesmo dia útil.